Cliente chega ao escritório desesperado: a conta em uma fintech ou banco digital foi bloqueada de uma hora para outra, sem aviso prévio e sem explicação clara. O dinheiro está lá, mas o acesso não. Boletos vencem, salários não são pagos, fornecedores cobram — e o cliente não consegue nem falar com um atendente humano.
Esse tipo de bloqueio unilateral é cada vez mais comum entre instituições financeiras digitais, que costumam justificar a medida com políticas internas de prevenção à lavagem de dinheiro, mas nem sempre cumprem o dever de informação exigido pelo Código de Defesa do Consumidor. Quando o prazo de análise se arrasta e o consumidor fica sem explicação objetiva, abre-se espaço para a via judicial.
Este artigo mostra quando cabe uma ação contra bloqueio indevido de conta digital, quais fundamentos legais sustentam o pedido e como usar o modelo pronto para agilizar o ajuizamento.
Resposta rápida: cabe ação judicial quando o banco ou fintech bloqueia a conta sem motivação clara, mantém o consumidor sem explicação por prazo desproporcional ou nega acesso a canais de atendimento, violando os deveres de informação e boa-fé objetiva previstos nos arts. 6º e 39 do Código de Defesa do Consumidor. Na maioria dos casos, é possível pedir tutela de urgência para desbloqueio imediato dos valores.
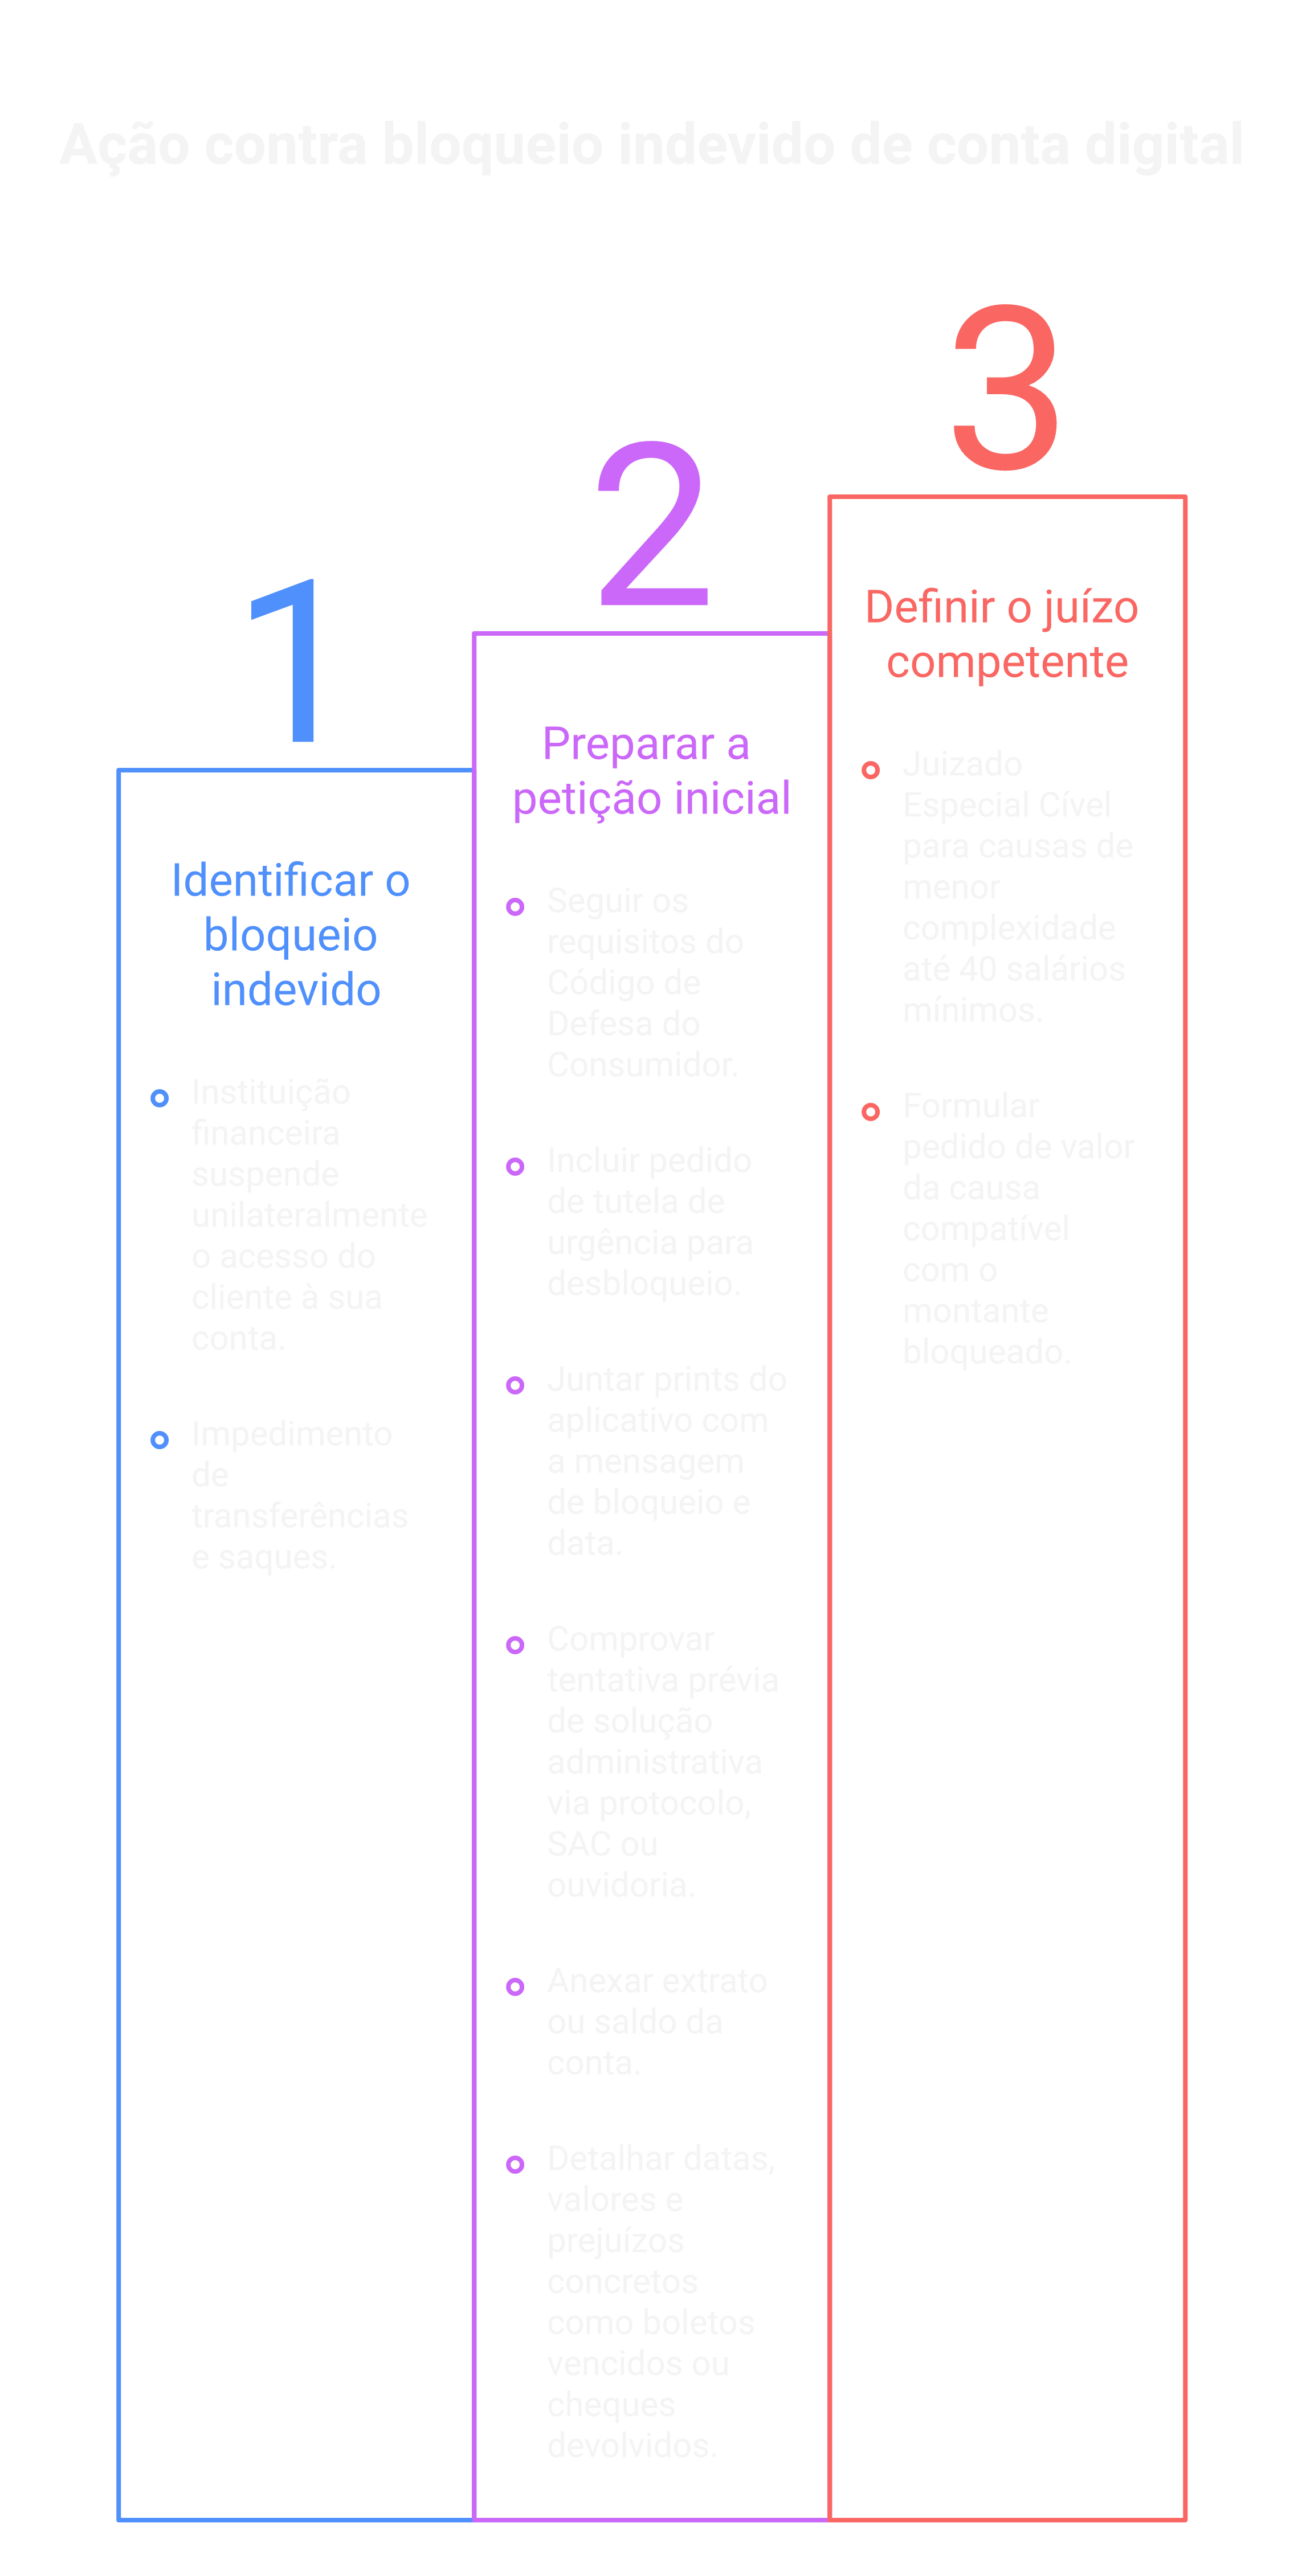
O bloqueio indevido de conta digital ocorre quando a instituição financeira suspende unilateralmente o acesso do cliente à sua conta — impedindo transferências, saques, pagamentos e, muitas vezes, até a visualização do saldo — sem apresentar motivo concreto ou sem cumprir o prazo que ela mesma estipula em seus termos de uso. Cabe ação quando o consumidor já tentou resolver administrativamente (SAC, ouvidoria, Banco Central) e a fintech mantém a conta travada por período excessivo, causando prejuízo financeiro e transtorno que ultrapassa o mero aborrecimento.
É importante diferenciar o bloqueio abusivo do bloqueio legítimo: se há suspeita fundada de fraude, decisão judicial, ordem do Coaf ou determinação de autoridade competente, a instituição está agindo dentro da lei. O problema surge quando a trava é aplicada por algoritmo, sem revisão humana, sem prazo definido e sem qualquer explicação minimamente concreta ao titular da conta.
A base jurídica principal está no Código de Defesa do Consumidor. O art. 6º, III, assegura ao consumidor o direito à informação adequada e clara sobre os serviços prestados, e o art. 39 veda práticas abusivas, como condicionar o fornecimento do serviço sem justa causa. Quando o banco mantém a conta bloqueada indefinidamente sem explicar o motivo, ele está descumprindo o dever de informação e agindo em desacordo com a boa-fé objetiva que deve orientar a relação de consumo.
Além do CDC, vale observar as normas do Banco Central sobre relacionamento com clientes e canais de atendimento, que reforçam a obrigação de resposta em prazo razoável. A tutela de urgência (art. 300 do CPC) é o instrumento processual mais eficaz nesses casos: como o dano se agrava a cada dia (contas a pagar, cheque especial, negativação), o juiz pode determinar o desbloqueio imediato antes mesmo da citação da parte contrária, desde que demonstrados probabilidade do direito e risco de dano.
Para consultar a redação atualizada do CDC, acesse o Código de Defesa do Consumidor no site do Planalto.
A petição inicial deve seguir os requisitos do art. 319 do CPC: qualificação completa das partes, narrativa objetiva dos fatos, fundamentação jurídica e pedidos claros. No caso de bloqueio de conta digital, três elementos são decisivos para o sucesso do pedido de urgência:
Primeiro, o pedido de tutela de urgência deve vir destacado logo no início da petição, com argumentação específica sobre o risco de dano diário (contas vencendo, impossibilidade de pagar funcionários, negativação de nome). Segundo, os prints de tela do aplicativo mostrando a mensagem de bloqueio, a data em que ocorreu e eventuais prazos informados pela instituição são prova central do caso. Terceiro, o histórico de comunicações com o banco — protocolos de atendimento, e-mails, prints de chat — comprova que o consumidor tentou resolver a questão antes de acionar o Judiciário, o que fortalece o pedido de urgência.
Comece definindo o juízo competente: em regra, o Juizado Especial Cível é indicado para causas de menor complexidade e valor até 40 salários mínimos, dispensando advogado até 20 salários mínimos; para valores maiores ou situações que exijam perícia, use a Vara Cível comum. Preencha a qualificação completa do autor (nome, CPF, endereço, e-mail) e da instituição financeira ré, com CNPJ e endereço, disponíveis nos termos de uso ou no site do Banco Central.
Na seção dos fatos, detalhe a data do bloqueio, o valor retido, os contatos feitos com a instituição e os prejuízos já sofridos (contas vencidas, negativação, impossibilidade de pagar despesas). Na fundamentação jurídica, mantenha as referências aos arts. 6º e 39 do CDC e adicione, se aplicável, decisões de tribunais que você já tenha localizado sobre casos semelhantes. No pedido de tutela de urgência, seja específico: peça o desbloqueio imediato da conta e de todos os valores nela depositados, sob pena de multa diária. Por fim, revise o valor da causa, que normalmente corresponde ao valor bloqueado somado a eventual pedido de danos morais.
Modelo de Ação Contra Bloqueio Indevido de Conta Digital — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os tribunais estaduais têm reconhecido, de forma recorrente, que o bloqueio de conta bancária ou de conta em fintech sem justificativa concreta e por prazo desproporcional configura falha na prestação do serviço, sujeitando a instituição financeira à responsabilidade objetiva prevista no CDC. Como o número de processos e a data de cada julgado variam conforme o tribunal e o caso concreto, recomenda-se pesquisar decisões recentes do TJ do seu estado e do STJ sobre “bloqueio indevido de conta” antes de citar precedentes específicos na petição, evitando citar número de processo sem confirmação direta na fonte oficial.
Sim. Quando há risco de dano diário comprovado — como contas vencendo ou impossibilidade de pagar despesas essenciais — o juiz pode conceder tutela de urgência determinando o desbloqueio antes mesmo da citação do banco réu.
Não há prazo fixo em lei, mas a instituição deve seguir prazo razoável e informar claramente o motivo e a previsão de resolução. Bloqueios que se estendem por semanas sem explicação concreta tendem a ser considerados abusivos pelo Judiciário.
Não é requisito legal obrigatório, mas fortalece muito o pedido de urgência, pois demonstra que o consumidor buscou solução administrativa e a instituição permaneceu inerte ou insuficiente na resposta.
Sim, quando o bloqueio causa transtornos que ultrapassam o mero aborrecimento, como negativação do nome, impossibilidade de pagar funcionários ou fornecedores, ou impacto significativo na rotina financeira do consumidor.
Sim, na maioria dos casos, especialmente quando o valor da causa não ultrapassa 40 salários mínimos e a matéria não exige perícia complexa. Isso agiliza o trâmite e reduz custos processuais para o cliente.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Precisa de outros modelos de petição prontos para o seu escritório? Confira a página completa de modelos de petições da Sábio Adv.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.




Leave A Reply Now