Golpes de phishing bancário deixaram de ser um problema pontual e viraram uma das principais fontes de contencioso consumerista no Brasil. Clientes recebem mensagens, e-mails ou ligações se passando por bancos, fornecem dados ou clicam em links fraudulentos, e minutos depois veem a conta esvaziada por transferências que não reconhecem. Para o advogado que atua na área do consumidor, entender quando essa perda é responsabilidade do banco — e não do próprio correntista — é o ponto central da estratégia processual.
Este artigo apresenta os fundamentos jurídicos, os requisitos práticos e os erros mais comuns na condução de ações de restituição por golpe de phishing bancário, além de disponibilizar um modelo de petição inicial pronto para adaptação ao caso concreto.
Resposta rápida: a instituição financeira responde objetivamente pelos danos causados por fraudes eletrônicas praticadas por terceiros, nos termos do art. 14 do Código de Defesa do Consumidor, sempre que a fraude decorrer de falha na segurança do sistema bancário e não de culpa exclusiva do consumidor. Comprovada a fraude e a ausência de participação deliberada do correntista, cabe ação de restituição dos valores subtraídos, cumulada com eventual indenização por danos morais.
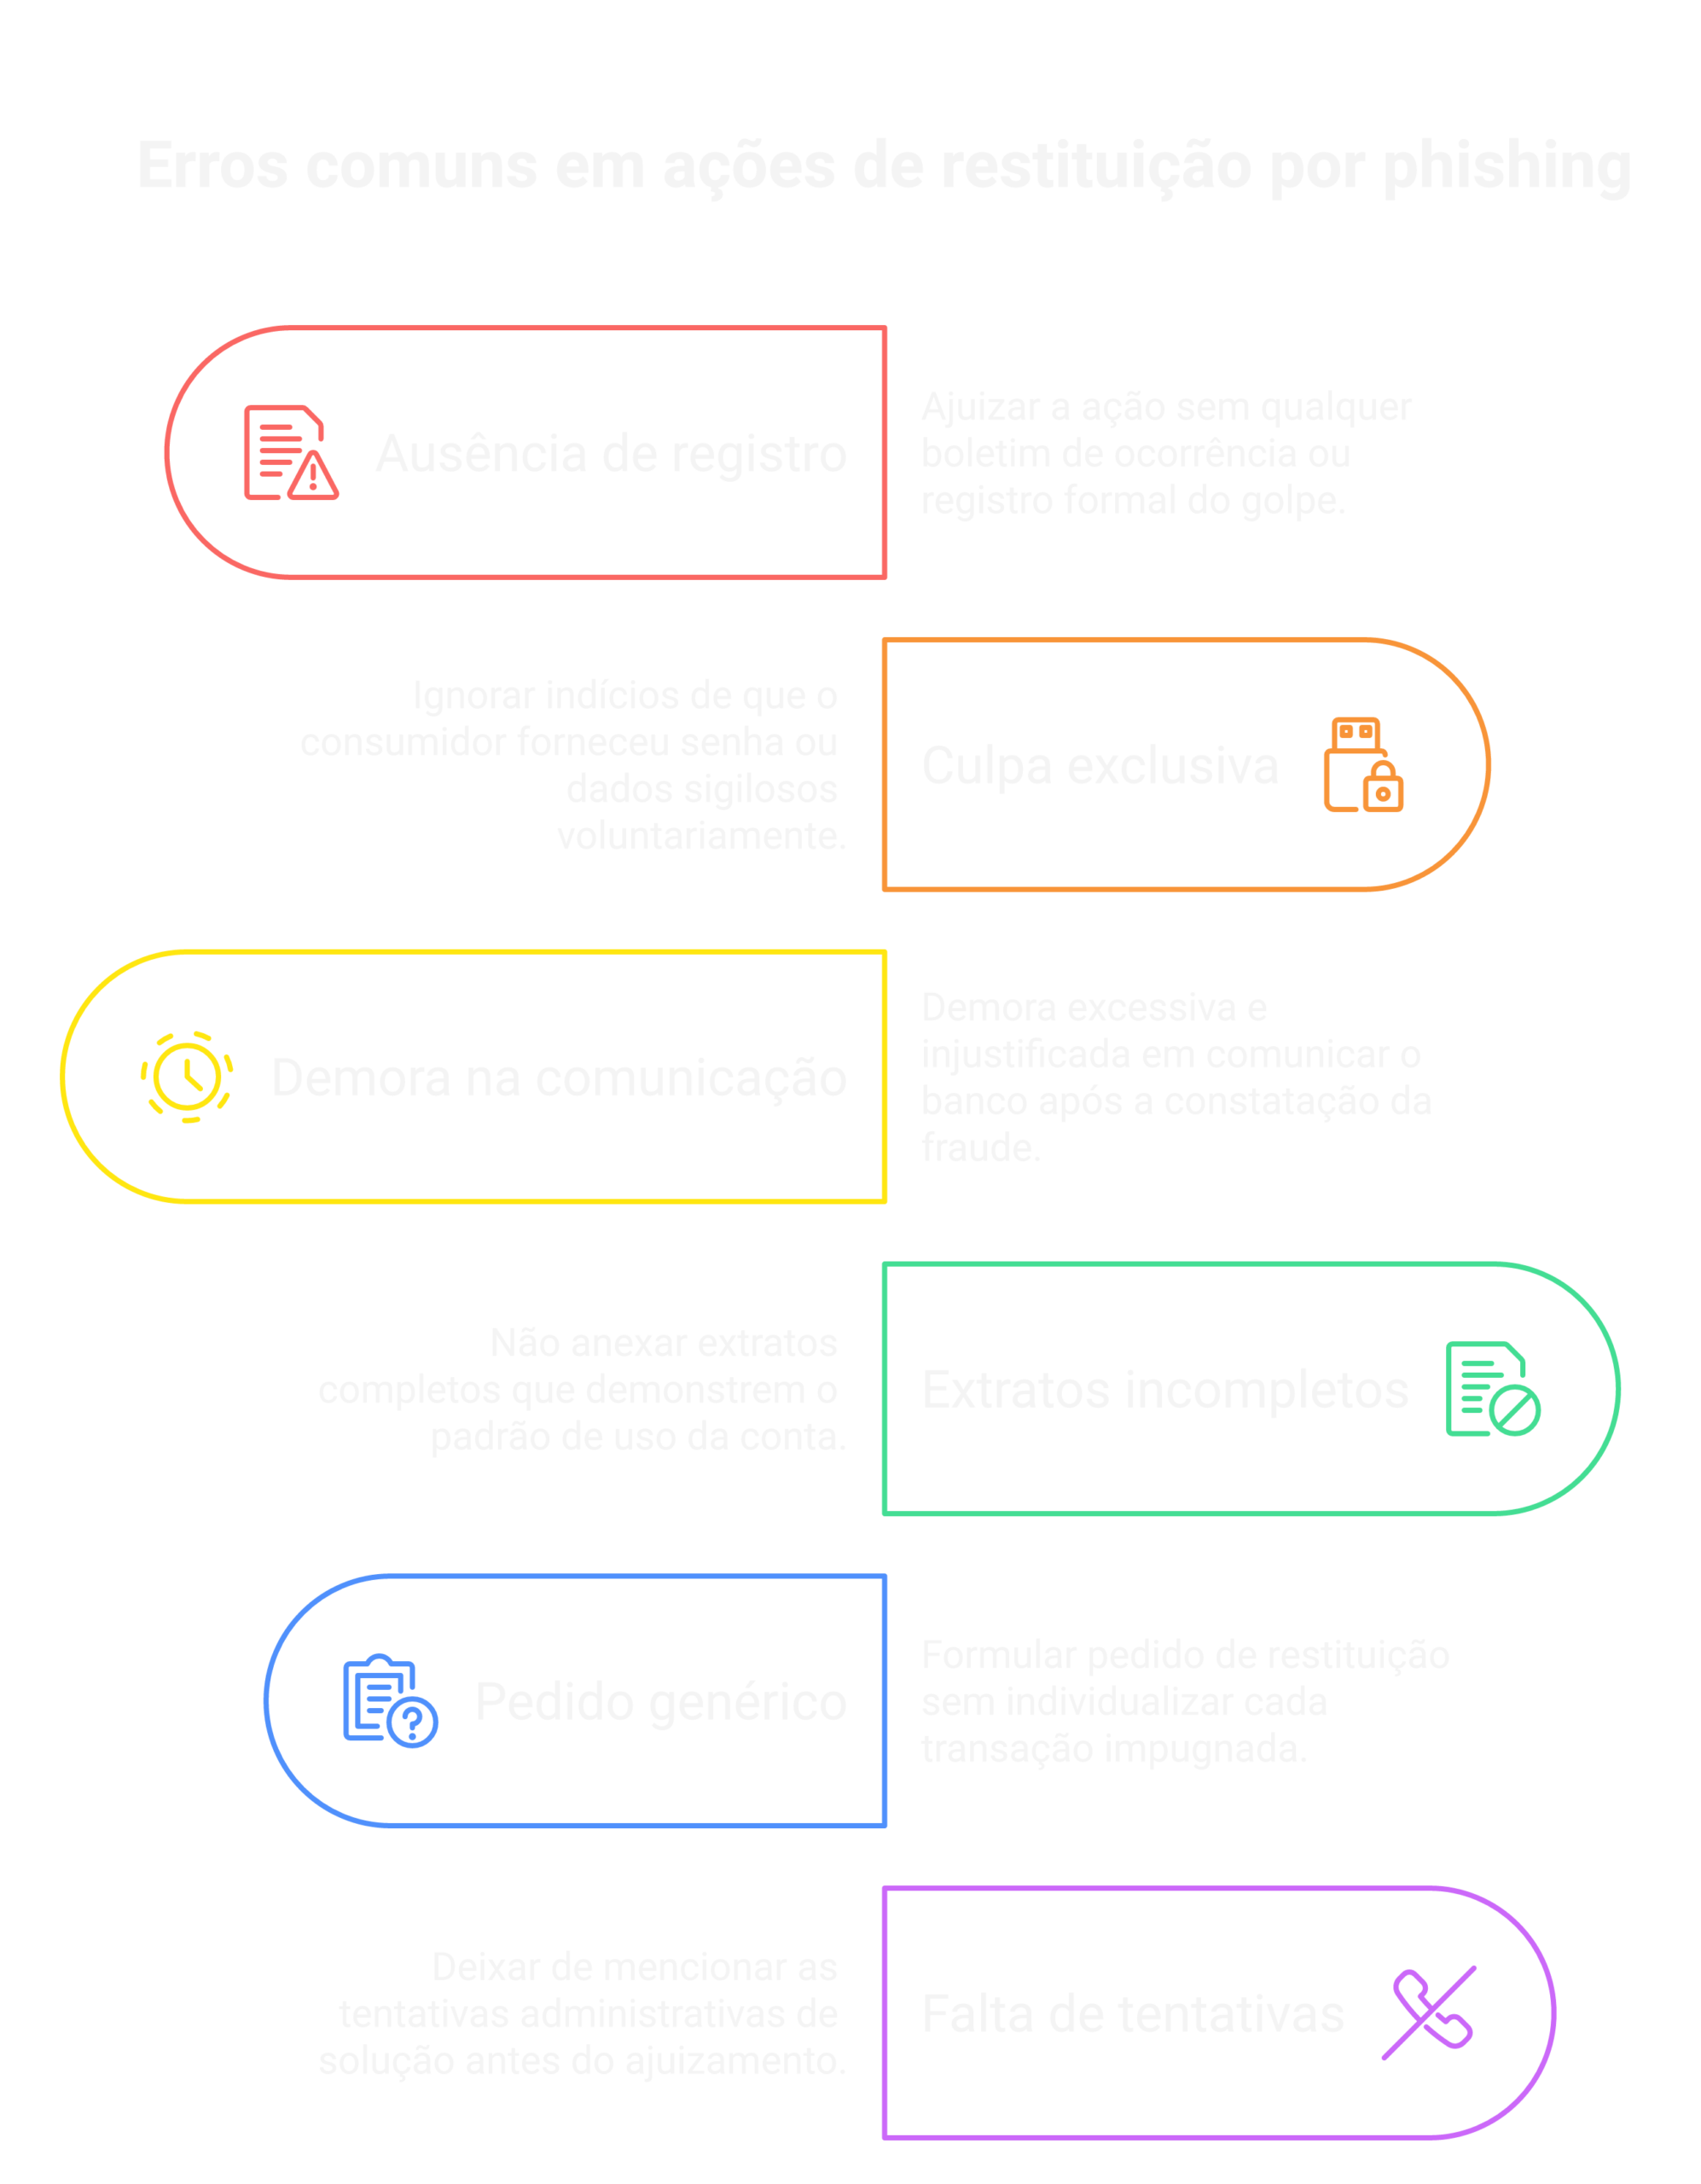
A ação de restituição por golpe de phishing bancário é o instrumento processual pelo qual o correntista busca reaver valores transferidos ou sacados fraudulentamente de sua conta após ser vítima de engenharia social — golpes que induzem a vítima a fornecer senhas, códigos de segurança ou a autorizar transações por meio de links, ligações ou aplicativos falsos que imitam a instituição financeira.
Cabe essa ação sempre que a fraude for viabilizada por falha do sistema bancário — ausência de bloqueio automático de transações atípicas, falta de dupla verificação, ou vulnerabilidade explorada pelo golpista — e não por culpa exclusiva e grosseira do próprio consumidor, que rompe o nexo causal e afasta a responsabilidade do banco.
O fundamento central é o art. 14 do CDC, que estabelece a responsabilidade objetiva do fornecedor de serviços por defeitos relacionados à prestação do serviço, entre os quais se inclui a falha na segurança das plataformas bancárias digitais. Fraudes eletrônicas praticadas por terceiros são consideradas, pela jurisprudência majoritária, fortuito interno — risco inerente à atividade bancária — e não fortuito externo apto a excluir a responsabilidade.
O Superior Tribunal de Justiça já consolidou entendimento, por meio de súmula, no sentido de que as instituições financeiras respondem objetivamente pelos danos gerados por fraudes e delitos praticados por terceiros no âmbito de operações bancárias, cabendo à instituição demonstrar culpa exclusiva do consumidor ou de terceiro para afastar essa responsabilidade. Recomenda-se sempre confirmar o teor e a numeração exata do enunciado antes de citá-lo na peça, pois interpretações e atualizações jurisprudenciais podem variar.
Também é relevante o art. 6º, VIII, do CDC, que autoriza a inversão do ônus da prova em favor do consumidor hipossuficiente, transferindo ao banco o encargo de comprovar que a fraude decorreu de conduta exclusiva do correntista.
A petição inicial deve observar os requisitos do art. 319 do CPC — qualificação completa das partes, causa de pedir, pedidos certos e determinados e valor da causa. Além disso, para ações de restituição por phishing, são indispensáveis:
Comece identificando o juízo competente — normalmente o Juizado Especial Cível, quando o valor da causa não ultrapassa o limite legal, ou a Vara Cível comum nos demais casos — e preencha a comarca do domicílio do consumidor. Qualifique completamente o correntista (autor) e a instituição financeira (ré), com CNPJ e endereço da agência ou sede. Na seção de fatos, narre cronologicamente como o golpe ocorreu: o contato inicial, a mensagem ou ligação recebida, os dados fornecidos e as transações identificadas. Na fundamentação jurídica, adapte os artigos e a jurisprudência à situação concreta, e no pedido, discrimine cada valor a ser restituído, além de eventual dano moral, se cabível. Por fim, relacione todos os documentos probatórios anexados e atribua o valor da causa com base na soma dos prejuízos.
Modelo de Ação de Restituição por Golpe de Phishing — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os tribunais brasileiros, de forma majoritária, têm reconhecido a responsabilidade objetiva das instituições financeiras em casos de fraude eletrônica praticada por terceiros, aplicando a teoria do fortuito interno e afastando a alegação genérica de culpa exclusiva do consumidor quando não há prova robusta de participação consciente na fraude. Recomenda-se, antes de citar precedentes específicos na petição, consultar o inteiro teor atualizado nos sites oficiais dos tribunais, evitando referências a números de processo ou datas que não possam ser confirmados com precisão.
Não necessariamente. A restituição é devida quando a fraude decorre de falha de segurança do sistema bancário, e não de culpa exclusiva e comprovada do consumidor. Cada caso exige análise das provas apresentadas, especialmente extratos e boletim de ocorrência.
O prazo prescricional para ações de reparação civil de natureza consumerista costuma seguir a regra geral de cinco anos, mas recomenda-se verificar o entendimento atualizado dos tribunais e não postergar o ajuizamento, já que a demora pode prejudicar a produção de provas.
Sim, quando a situação ultrapassar o mero aborrecimento, como nos casos em que o consumidor fica sem acesso a recursos essenciais, sofre negativação indevida ou enfrenta descaso da instituição na resolução do problema. A comprovação do abalo deve constar detalhadamente na petição.
Não é um requisito legal absoluto, mas é fortemente recomendado, pois fortalece a credibilidade do relato e demonstra boa-fé do consumidor logo após a descoberta da fraude, sendo um dos primeiros documentos observados pelo juízo.
Situações em que há prova de que o consumidor agiu de forma grosseiramente negligente, como compartilhar senha e token repetidamente com terceiros sem qualquer indício de engano sofisticado, ou realizar as transações pessoalmente sem qualquer induzimento fraudulento comprovado.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Para outros modelos de peças jurídicas prontas para adaptação, visite a página de modelos de petições do Sábio Adv.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.




Leave A Reply Now