Quando a Receita Federal reconhece — ou deveria reconhecer — um crédito tributário do seu cliente e ainda assim nega ou trava a compensação com débitos próprios, o mandado de segurança se torna a ferramenta processual mais rápida para destravar a operação. É um cenário recorrente em escritórios que atendem empresas: recolhimento indevido ou a maior, declaração de compensação (DCOMP) não homologada sem fundamento consistente, ou simples inércia do Fisco em analisar o pedido administrativo.
Neste artigo você encontra um roteiro objetivo para estruturar o mandado de segurança para compensação tributária, com a base legal essencial, os erros que mais derrubam esse tipo de ação e um modelo pronto para adaptar ao caso concreto. O conteúdo foi pensado para quem já atua com contencioso tributário e precisa de um ponto de partida rápido, não de uma introdução ao tema.
Resposta rápida: o mandado de segurança para compensação tributária é cabível quando a autoridade fiscal nega, sem justa causa, o direito líquido e certo do contribuinte de compensar crédito tributário com débitos próprios, nos termos do art. 170 do Código Tributário Nacional (CTN) e do art. 74 da Lei 9.430/1996, que disciplinam a compensação no âmbito federal.
A compensação tributária é o direito do contribuinte de extinguir um débito tributário utilizando um crédito que ele próprio possui perante o mesmo ente fazendário — por exemplo, um tributo pago indevidamente ou a maior. No âmbito federal, essa compensação normalmente é feita por meio de Declaração de Compensação (PER/DCOMP) apresentada à Receita Federal, que pode homologá-la, não homologá-la ou considerá-la não declarada.
O mandado de segurança entra em cena quando essa via administrativa é bloqueada de forma ilegal: a Receita nega a compensação com fundamento genérico, exige requisitos não previstos em lei, ou simplesmente não aprecia o pedido em prazo razoável, violando direito líquido e certo do contribuinte, comprovável de plano por prova documental.
A base normativa central é o art. 170 do CTN, que autoriza a lei a estipular condições e garantias para a compensação de créditos tributários, e o art. 74 da Lei 9.430/1996, que regula a compensação de tributos administrados pela Receita Federal via declaração do próprio contribuinte.
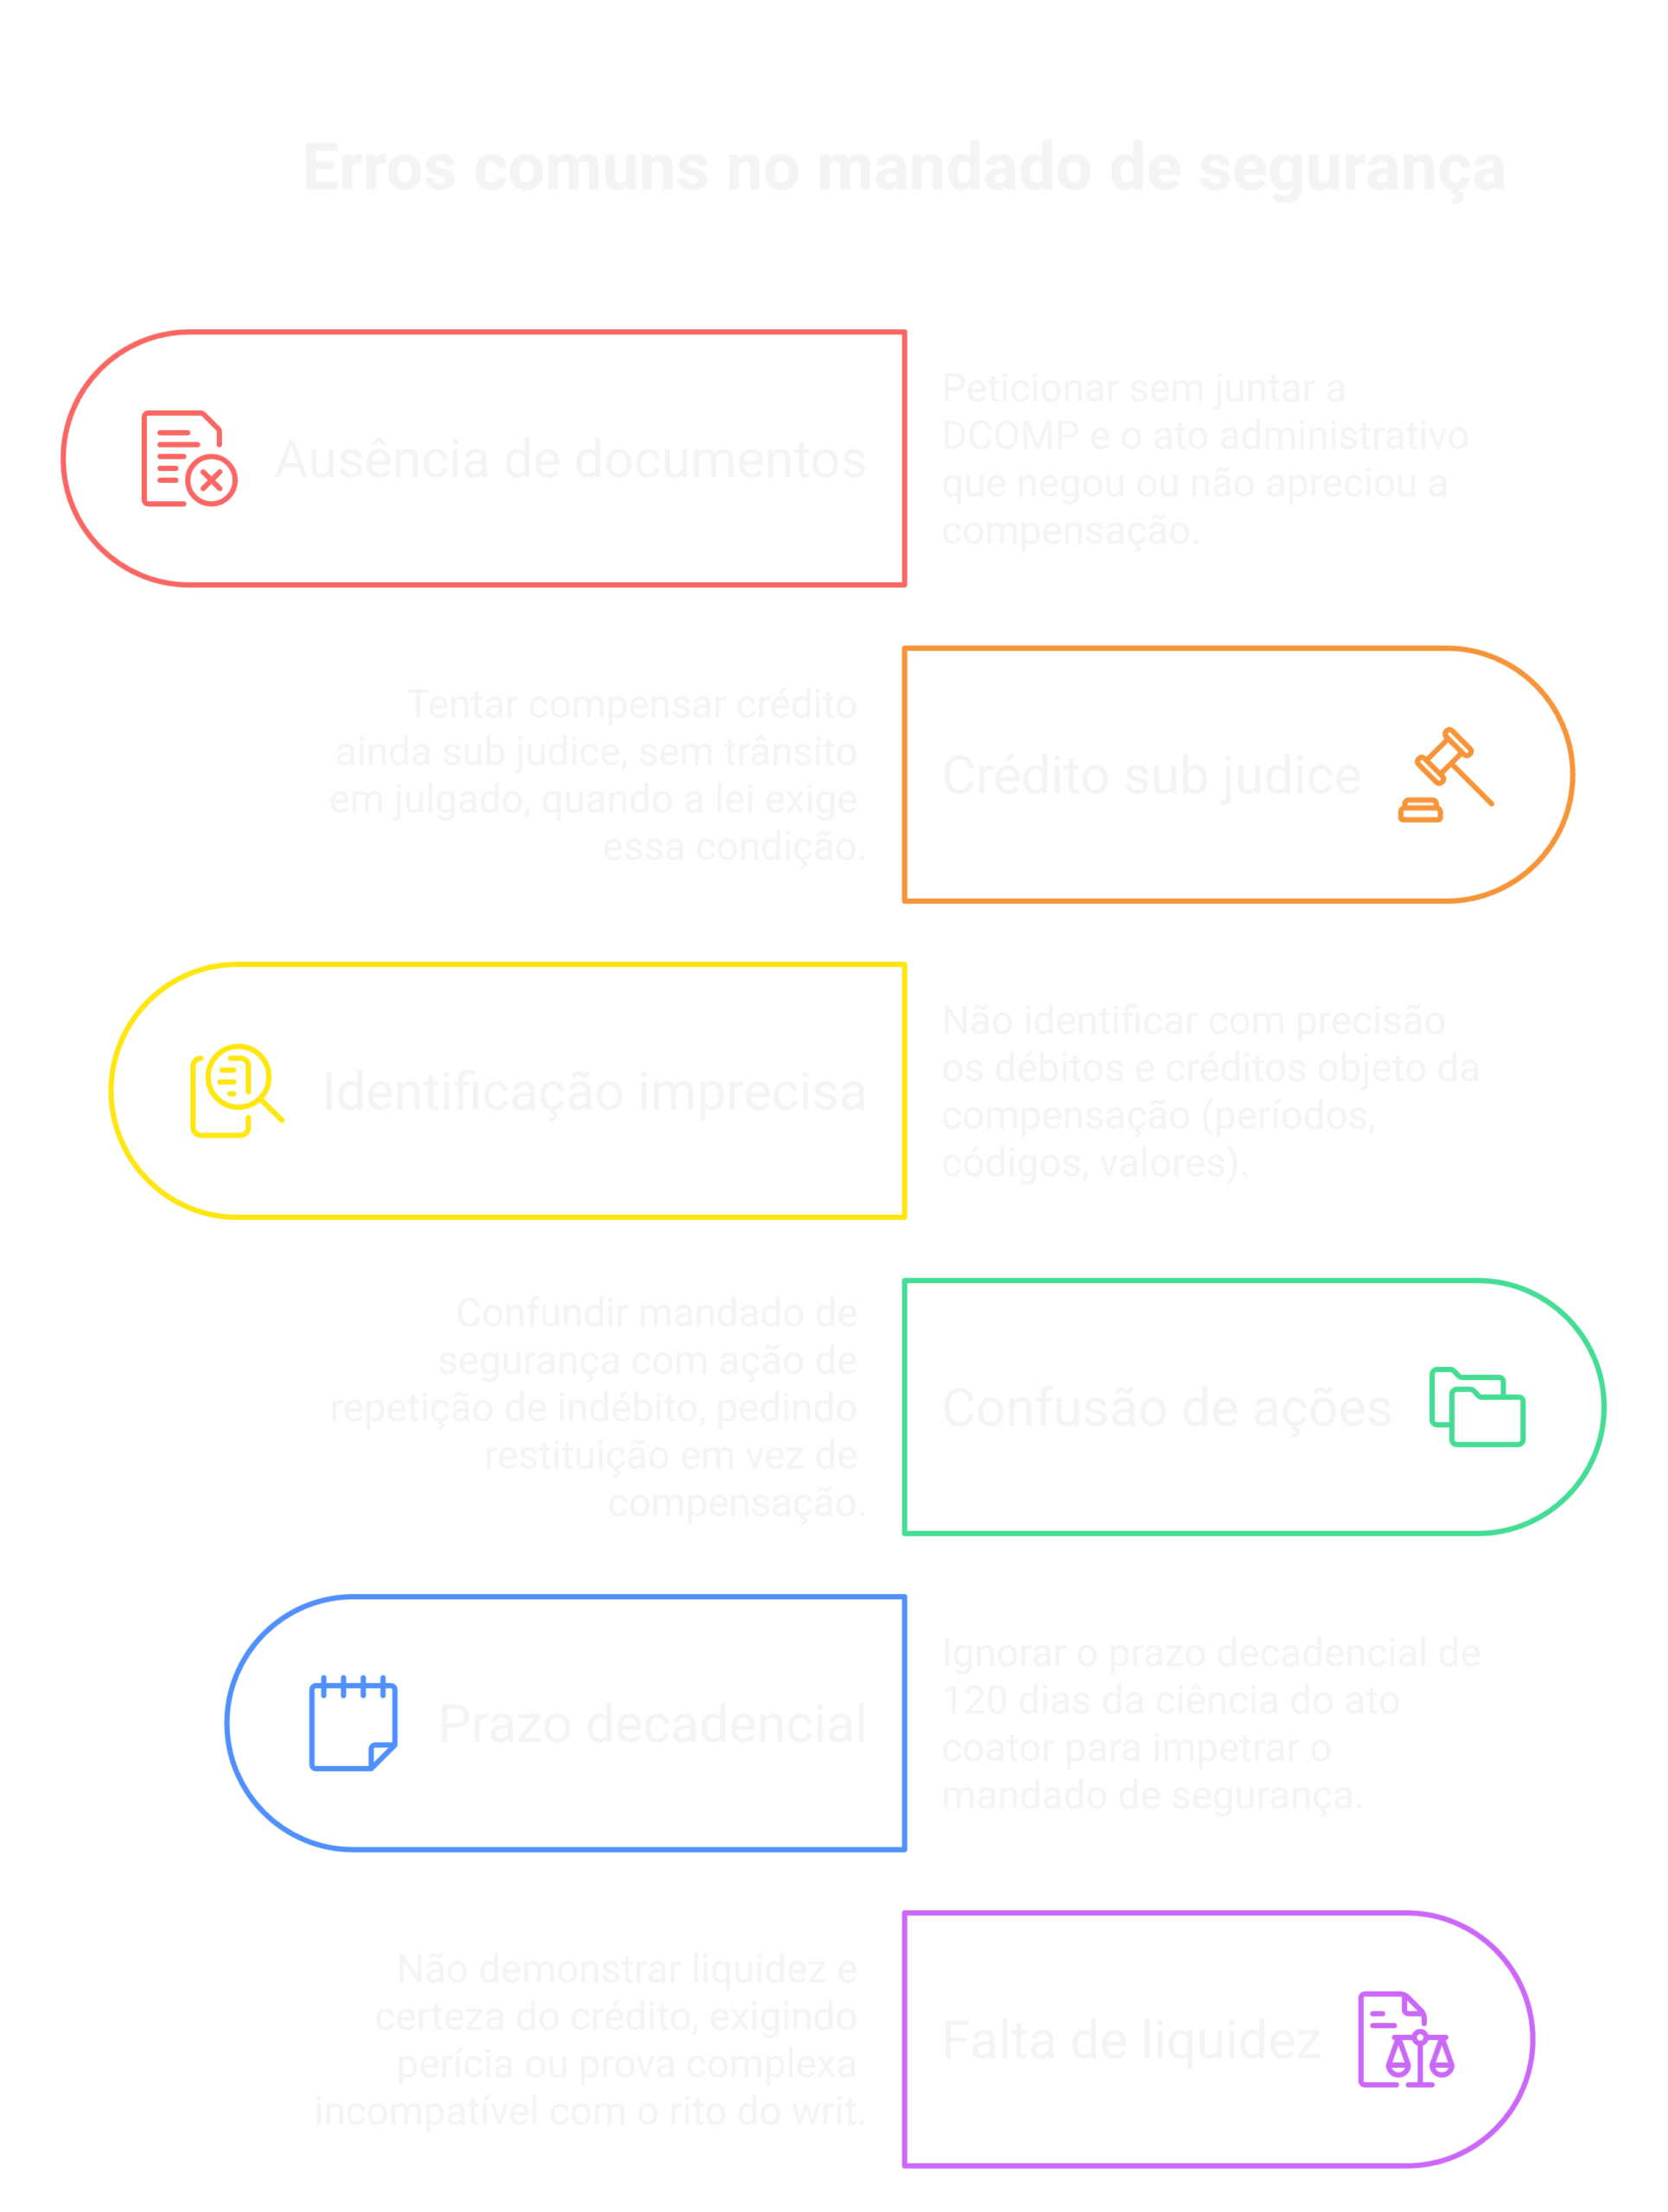
Para o mandado de segurança prosperar, o crédito invocado precisa ser líquido e certo — ou seja, comprovável documentalmente sem necessidade de dilação probatória. A lei também impõe vedações que você deve verificar antes de peticionar: não é possível compensar crédito ainda em discussão administrativa ou judicial sem trânsito em julgado (quando essa é a origem do crédito), tributos apurados em regimes específicos com vedação expressa, e débitos já inscritos em dívida ativa em certas hipóteses. Ignorar essas vedações é um dos motivos mais comuns de indeferimento liminar.
A petição precisa demonstrar, com prova pré-constituída, a existência do crédito líquido e certo (recolhimento indevido, decisão administrativa ou judicial favorável, apuração contábil consistente) e identificar com precisão os débitos que se pretende compensar, incluindo períodos de apuração, códigos de receita e valores atualizados. Junte a DCOMP protocolada, o ato de não homologação (quando houver) e os documentos fiscais que sustentam o crédito — sem essa base documental, o writ não tem como ser julgado procedente, já que não admite instrução probatória.
Vale também organizar um quadro-resumo, mesmo que apenas como anexo interno de trabalho, relacionando cada crédito ao débito correspondente, com valores originais e atualizados na data do ajuizamento. Isso facilita tanto a elaboração da petição quanto a eventual análise pericial contábil que o juízo determine em casos de maior complexidade, além de deixar clara a extensão exata do pedido de compensação para o julgador.
Em boa parte dos casos, o valor prático do mandado de segurança está na liminar: sem ela, a empresa pode ficar anos aguardando o trânsito em julgado enquanto acumula multa, juros e risco de inscrição em dívida ativa sobre os débitos que pretendia compensar. Para obter a liminar, você precisa demonstrar a probabilidade do direito (fumus boni iuris) com a mesma prova documental que sustenta o mérito, e o risco de dano decorrente da demora (periculum in mora) — por exemplo, iminente inscrição em dívida ativa, protesto ou negativa de certidão de regularidade fiscal.
É comum pedir, cumulativamente com a liminar de suspensão da exigibilidade, que a autoridade coatora se abstenha de negativar o nome da empresa nos cadastros de inadimplentes e de recusar a emissão de certidões enquanto o processo tramita. Fundamente esse pedido no art. 151, IV, do CTN, que trata da suspensão da exigibilidade do crédito tributário por concessão de medida liminar em mandado de segurança.
Nem toda disputa sobre compensação tributária precisa passar pelo Judiciário. A via administrativa — protocolo da DCOMP e, se negada, apresentação de manifestação de inconformidade e recurso ao CARF — costuma ser mais barata e, em muitos casos, suficiente. O mandado de segurança se justifica quando a via administrativa já se esgotou sem solução, quando há urgência incompatível com os prazos do processo administrativo, ou quando a própria negativa administrativa é manifestamente ilegal, sem margem para reconsideração.
Antes de orientar o cliente a impetrar o writ, avalie se não é mais estratégico aguardar o desfecho administrativo, sobretudo quando não há risco iminente de cobrança ou inscrição em dívida ativa. O mandado de segurança tem a vantagem da rapidez, mas exige prova pronta e não admite reabertura de discussão fática depois de impetrado.
Um ponto frequentemente negligenciado é a correta atualização monetária do crédito ao longo do tempo. Créditos decorrentes de recolhimento indevido de tributos federais são, em regra, atualizados pela taxa Selic acumulada desde o pagamento indevido até a data da efetiva compensação, conforme entendimento consolidado sobre a aplicação dessa taxa aos débitos e créditos tributários federais. Erros de atualização — usar índice diferente, computar período incorreto, ou deixar de atualizar até a data do pedido — geram divergência de valores que pode ser apontada pela própria Receita para não homologar a compensação.
Antes de protocolar, refaça o cálculo com base nos boletins de taxa Selic divulgados pelo Banco Central e confira se o valor apurado bate com o que consta na DCOMP originalmente transmitida. Pequenas diferenças de centavos raramente derrubam o pedido, mas divergências relevantes no valor principal ou nos períodos de apuração costumam ser o primeiro ponto de ataque da autoridade fiscal na resposta ao mandado de segurança.
Comece identificando corretamente a autoridade coatora — normalmente o Delegado da Receita Federal do Brasil responsável pela análise da DCOMP — e o juízo federal competente conforme o domicílio fiscal do impetrante. Descreva os fatos em ordem cronológica: origem do crédito, protocolo da DCOMP, resposta (ou ausência de resposta) da Receita. Na fundamentação, amarre os artigos do CTN e da Lei 9.430/1996 aos fatos narrados, demonstrando por que a negativa é ilegal. Nos pedidos, seja específico quanto à compensação pretendida e, se for o caso, requeira liminar para suspender a exigibilidade dos débitos discutidos enquanto tramita o processo.
Modelo de Mandado de Segurança para Compensação Tributária — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os tribunais superiores já pacificaram que o mandado de segurança é via adequada para discutir a negativa de compensação tributária quando o direito é demonstrável documentalmente, sem necessidade de instrução probatória complexa. Evite citar número de processo ou data específicos sem confirmação atualizada nas fontes oficiais — prefira consultar o site do STJ ou do CARF para o precedente mais recente aplicável ao seu caso antes de citá-lo na petição.
Sim, desde que a negativa da Receita seja ilegal ou abusiva e o crédito invocado seja líquido e certo, comprovável por prova documental já constituída. Não serve para discutir fatos controvertidos que exijam perícia.
O prazo decadencial é de 120 dias contados da ciência do ato que negou ou obstou a compensação, conforme a Lei do Mandado de Segurança (Lei 12.016/2009). Perdido esse prazo, a via processual adequada muda.
A regra geral da Lei 9.430/1996 permite compensação entre tributos administrados pela Receita Federal, mas há vedações e regimes específicos que restringem determinadas combinações. Verifique a legislação vigente e eventuais atos normativos da Receita antes de firmar essa tese.
Nessa hipótese, a Receita entende que não houve sequer uma compensação válida a ser homologada, o que pode exigir estratégia processual distinta do mandado de segurança tradicional. Avalie com cuidado o fundamento usado pelo Fisco antes de escolher a via de impugnação.
Só se houver concessão de liminar ou medida limiar suspendendo a exigibilidade do crédito tributário, com base no art. 151, IV, do CTN. Sem essa decisão, a cobrança pode prosseguir normalmente durante o trâmite do processo.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Precisa de outros modelos de petição prontos para o seu escritório? Veja a coleção completa em modelos de petições da Sábio Adv.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.




Leave A Reply Now