Quando uma empresa devedora tem a falência decretada, o credor perde o direito de cobrar individualmente e passa a depender de um procedimento próprio para reaver o que lhe é devido: a habilitação de crédito no processo falimentar. Sem esse passo, o crédito simplesmente não entra no rateio dos bens arrecadados, por mais legítimo que seja.
Diferente da recuperação judicial — em que a empresa continua ativa e tenta se reerguer —, na falência a empresa já foi liquidada juridicamente: seus bens são arrecadados, vendidos, e o dinheiro apurado é distribuído aos credores conforme uma ordem legal de preferência. Entender essa ordem é decisivo para saber quanto (e se) o seu cliente vai efetivamente receber.
Este artigo explica os requisitos legais da habilitação de crédito na falência, os erros que mais derrubam pedidos, e traz um modelo de petição gratuito para advogados que atuam nessa área.
Resposta rápida: a habilitação de crédito na falência é o procedimento pelo qual o credor apresenta seu crédito ao administrador judicial para inclusão no quadro geral de credores da massa falida, com base nos arts. 7º a 9º e 83 da Lei 11.101/2005. O pedido deve indicar o valor atualizado, a origem da dívida, os documentos comprobatórios e a classificação pretendida (trabalhista, com garantia real, tributária, quirografária, entre outras), respeitando o prazo de 15 dias contados da publicação do edital de que trata o art. 7º, §1º.
Na falência, todo o patrimônio do devedor (a “massa falida”) é arrecadado pelo administrador judicial e destinado ao pagamento dos credores, segundo uma ordem de classificação prevista no art. 83 da Lei 11.101/2005. Como regra, a ordem prioriza créditos trabalhistas e por acidente de trabalho (até certo limite), depois créditos com garantia real, créditos tributários, créditos com privilégio especial e geral, créditos quirografários, multas contratuais e penas pecuniárias, e por fim os créditos subordinados.
A habilitação cabe a qualquer credor da empresa falida — fornecedores, ex-empregados, instituições financeiras, o Fisco, locadores, entre outros — que ainda não tenha seu crédito reconhecido no processo. Sem a habilitação (ou a impugnação de crédito já relacionado, quando o valor ou a classificação constam errados), o credor fica de fora do rateio.
Os arts. 7º a 9º da Lei 11.101/2005 disciplinam o procedimento de verificação de créditos: primeiro, o administrador judicial publica edital com a relação de credores por ele apurada a partir da escrituração do devedor; a partir daí, abre-se o prazo de 15 dias para que credores não relacionados apresentem habilitação, ou para que credores já relacionados impugnem valor ou classificação divergente.
O art. 9º exige que a habilitação indique o nome, endereço do credor, valor atualizado do crédito com memória de cálculo, origem e classificação pretendida, além dos documentos que comprovem a existência e a extensão do crédito. Perder esse prazo não impede a habilitação, mas ela passa a tramitar como habilitação retardatária, com custas próprias e sem direito a rateios já realizados.
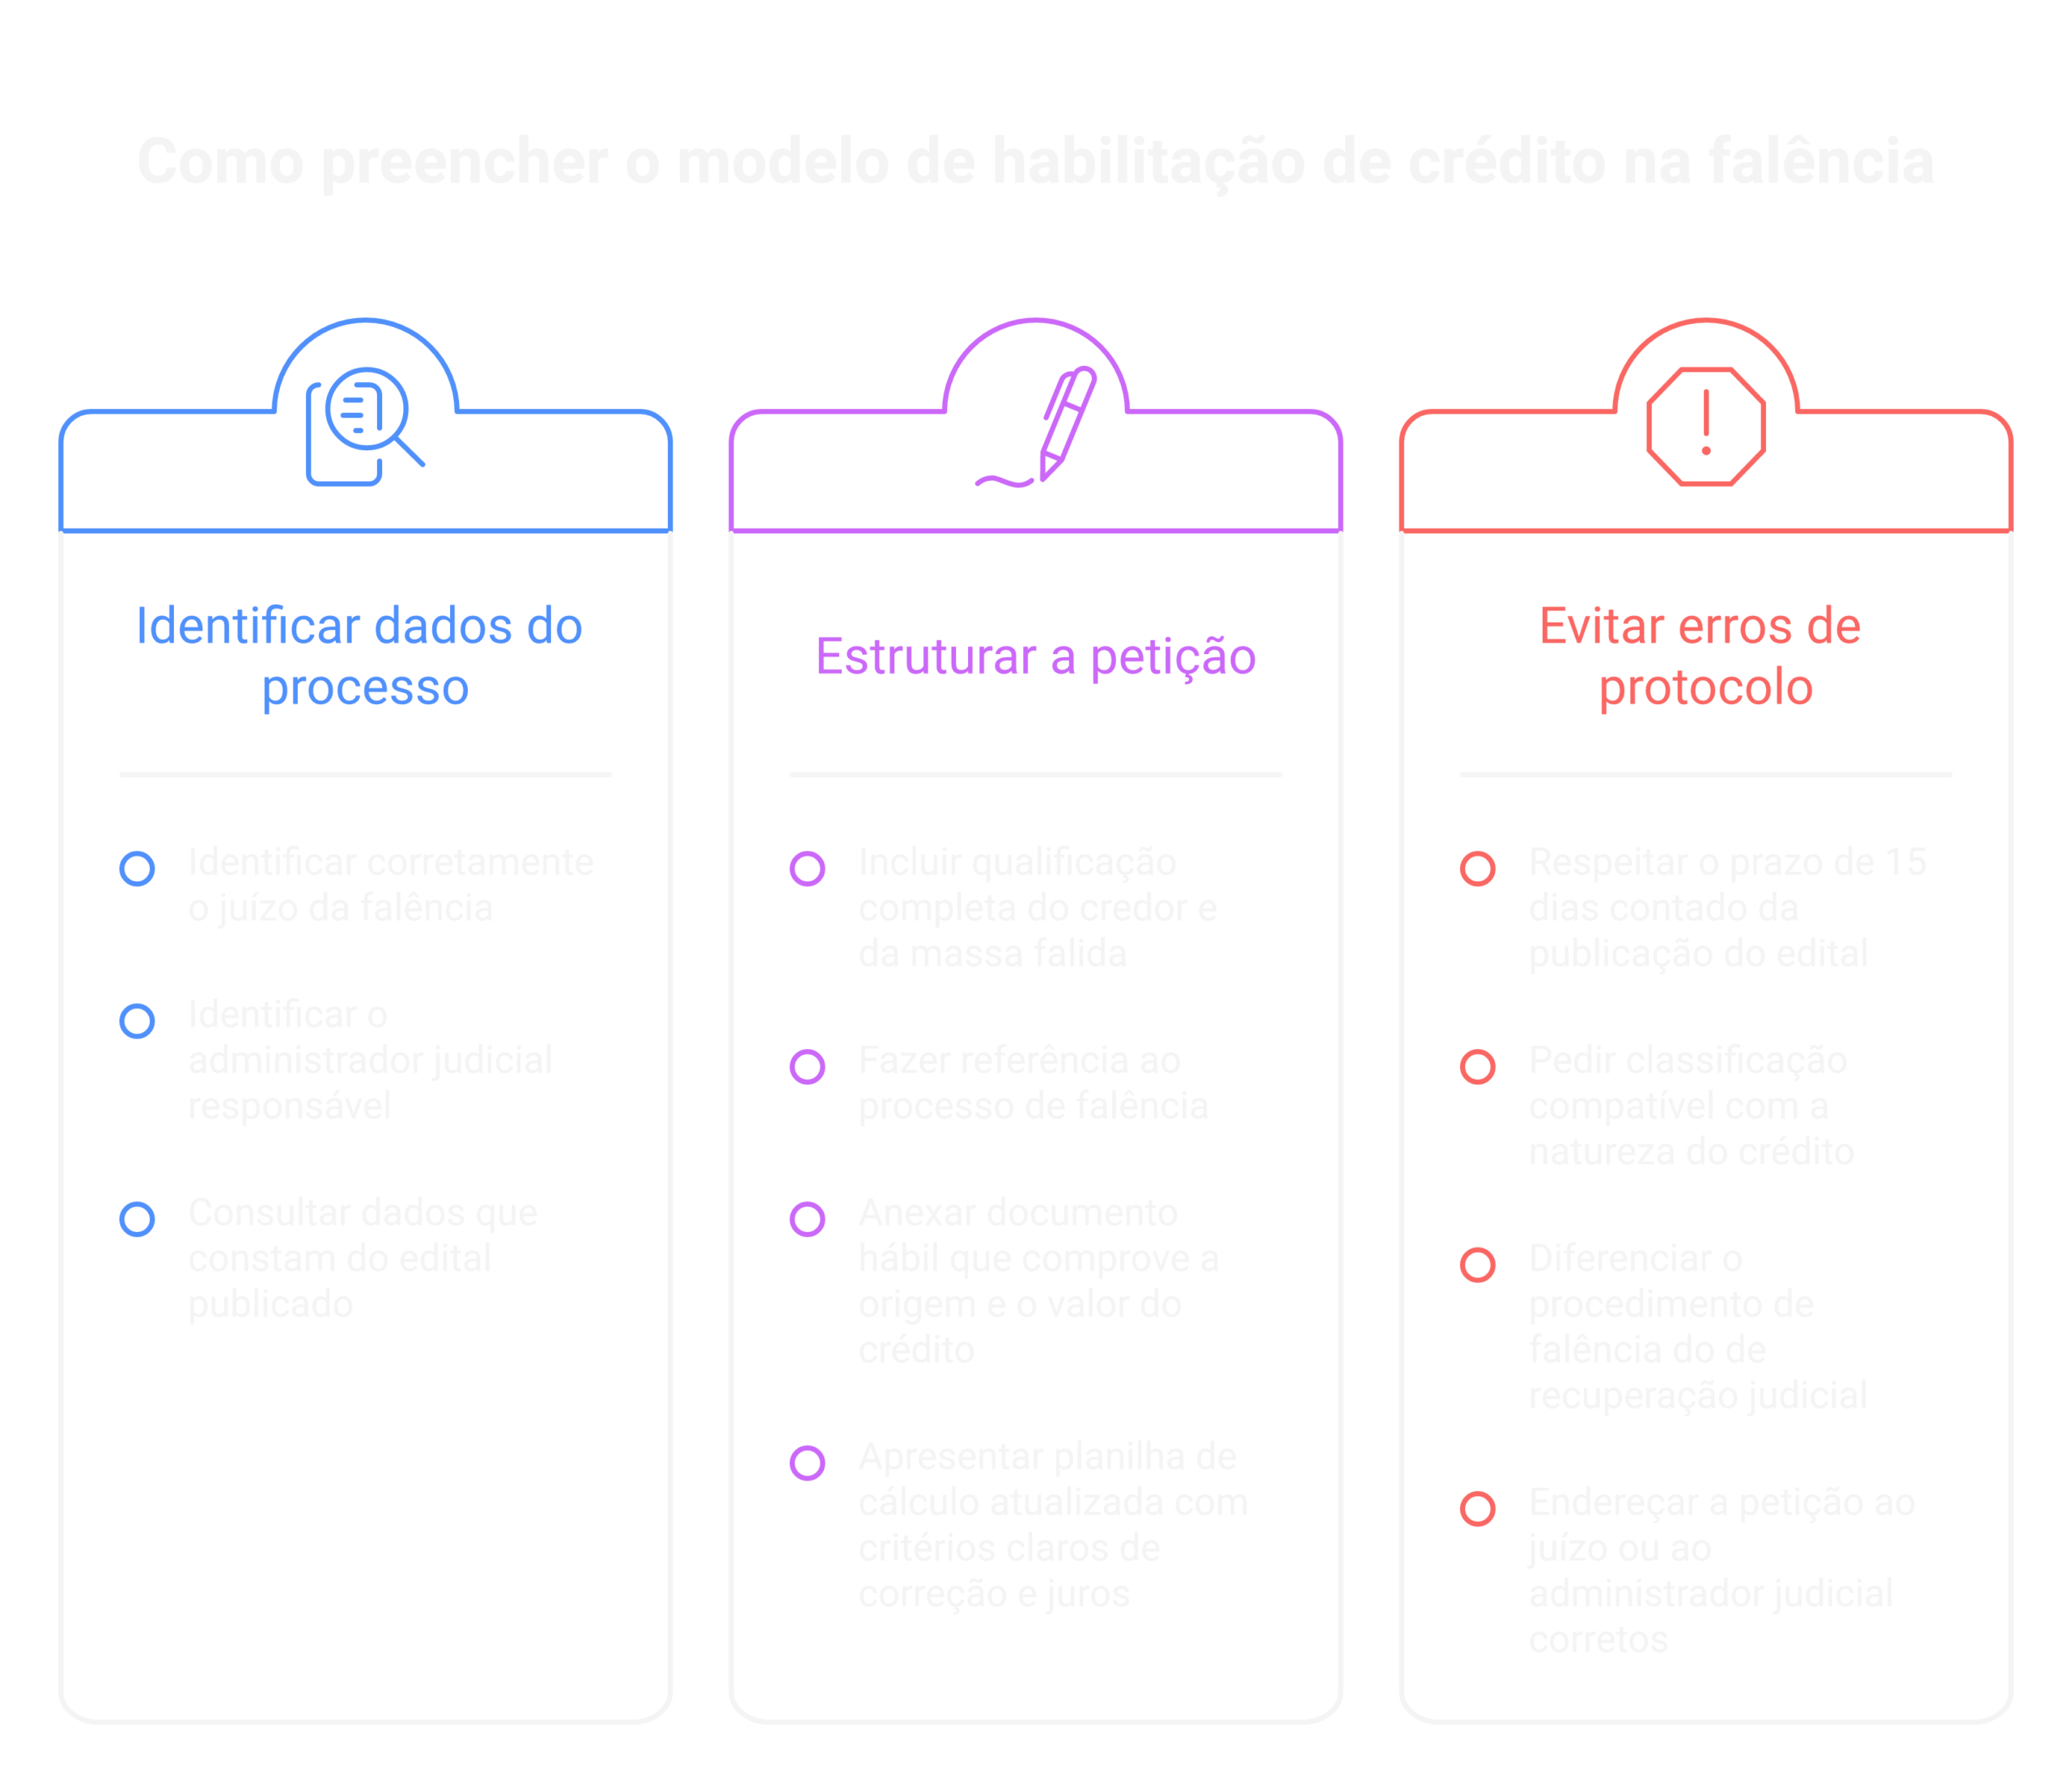
Uma habilitação de crédito bem instruída reúne: (i) qualificação completa do credor e da massa falida, com referência ao processo de falência; (ii) descrição objetiva da origem do crédito (contrato, nota fiscal, sentença trabalhista, título de crédito etc.); (iii) valor atualizado, com planilha de cálculo (juros, correção monetária, multa, quando cabíveis); (iv) documentos comprobatórios anexados; e (v) a classificação pretendida, com a fundamentação legal correspondente no art. 83.
Comece identificando corretamente o juízo da falência e o administrador judicial responsável, dados que constam do edital publicado. Em seguida, qualifique o credor e descreva os fatos que originaram o crédito, sempre de forma objetiva e cronológica. No campo de classificação, indique a categoria do art. 83 mais adequada e justifique com base na natureza do crédito. Por fim, revise a planilha de valores antes de protocolar, conferindo se a atualização monetária e os juros aplicados são compatíveis com o que foi pactuado ou decidido judicialmente.
Modelo de Habilitação de Crédito na Falência — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os tribunais têm reiteradamente admitido a habilitação retardatária de crédito na falência, desde que respeitados os efeitos próprios dessa modalidade (exclusão de rateios já concluídos e responsabilidade por custas), em linha com o próprio texto do art. 10 da Lei 11.101/2005. Em razão da variação de entendimentos conforme o tribunal e o caso concreto, recomenda-se pesquisa atualizada de jurisprudência no tribunal competente antes de fundamentar teses específicas, evitando citar precedentes sem verificação direta.
O prazo é de 15 dias, contado da publicação do edital previsto no art. 7º, §1º, da Lei 11.101/2005, que relaciona os credores identificados pelo administrador judicial a partir da escrituração do devedor. Perdido esse prazo, ainda é possível habilitar o crédito, mas como habilitação retardatária, com consequências processuais próprias.
O crédito pode ser habilitado depois do prazo como habilitação retardatária, mas o credor perde o direito a rateios já realizados e pode arcar com custas específicas desse procedimento. Por isso, o ideal é sempre monitorar as publicações do processo para não perder o prazo original.
Na recuperação judicial a empresa continua em atividade e tenta se reerguer, e a habilitação serve para formar o quadro de credores que votará o plano de recuperação. Na falência, a empresa já foi liquidada, os bens são vendidos e a habilitação define quem recebe, e em que ordem, o produto dessa venda.
A ordem segue o art. 83 da Lei 11.101/2005: primeiro créditos trabalhistas e por acidente de trabalho até certo limite, depois créditos com garantia real, créditos tributários, créditos com privilégio especial e geral, créditos quirografários, multas e penas pecuniárias, e por último os créditos subordinados.
Em regra, sim: o procedimento de habilitação tramita perante o juízo da falência e exige representação por advogado, com exceção de situações pontuais previstas em lei. Consulte as regras específicas do processo e do tribunal para confirmar eventuais particularidades do caso concreto.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Confira também nossa página de modelos de petições, com dezenas de peças gratuitas para diversas áreas do direito.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.




Leave A Reply Now