O cliente abre o aplicativo do banco e a conta não existe mais. Ou recebe uma carta, um e-mail ou uma notificação genérica informando que o relacionamento foi encerrado “por decisão da instituição”, sem motivo, sem prazo razoável e, muitas vezes, com salário, benefício ou receita da empresa em trânsito. Para o advogado, a urgência é imediata: débitos automáticos que falham, boletos que não se pagam, saldo retido e um cliente sem acesso ao sistema financeiro.
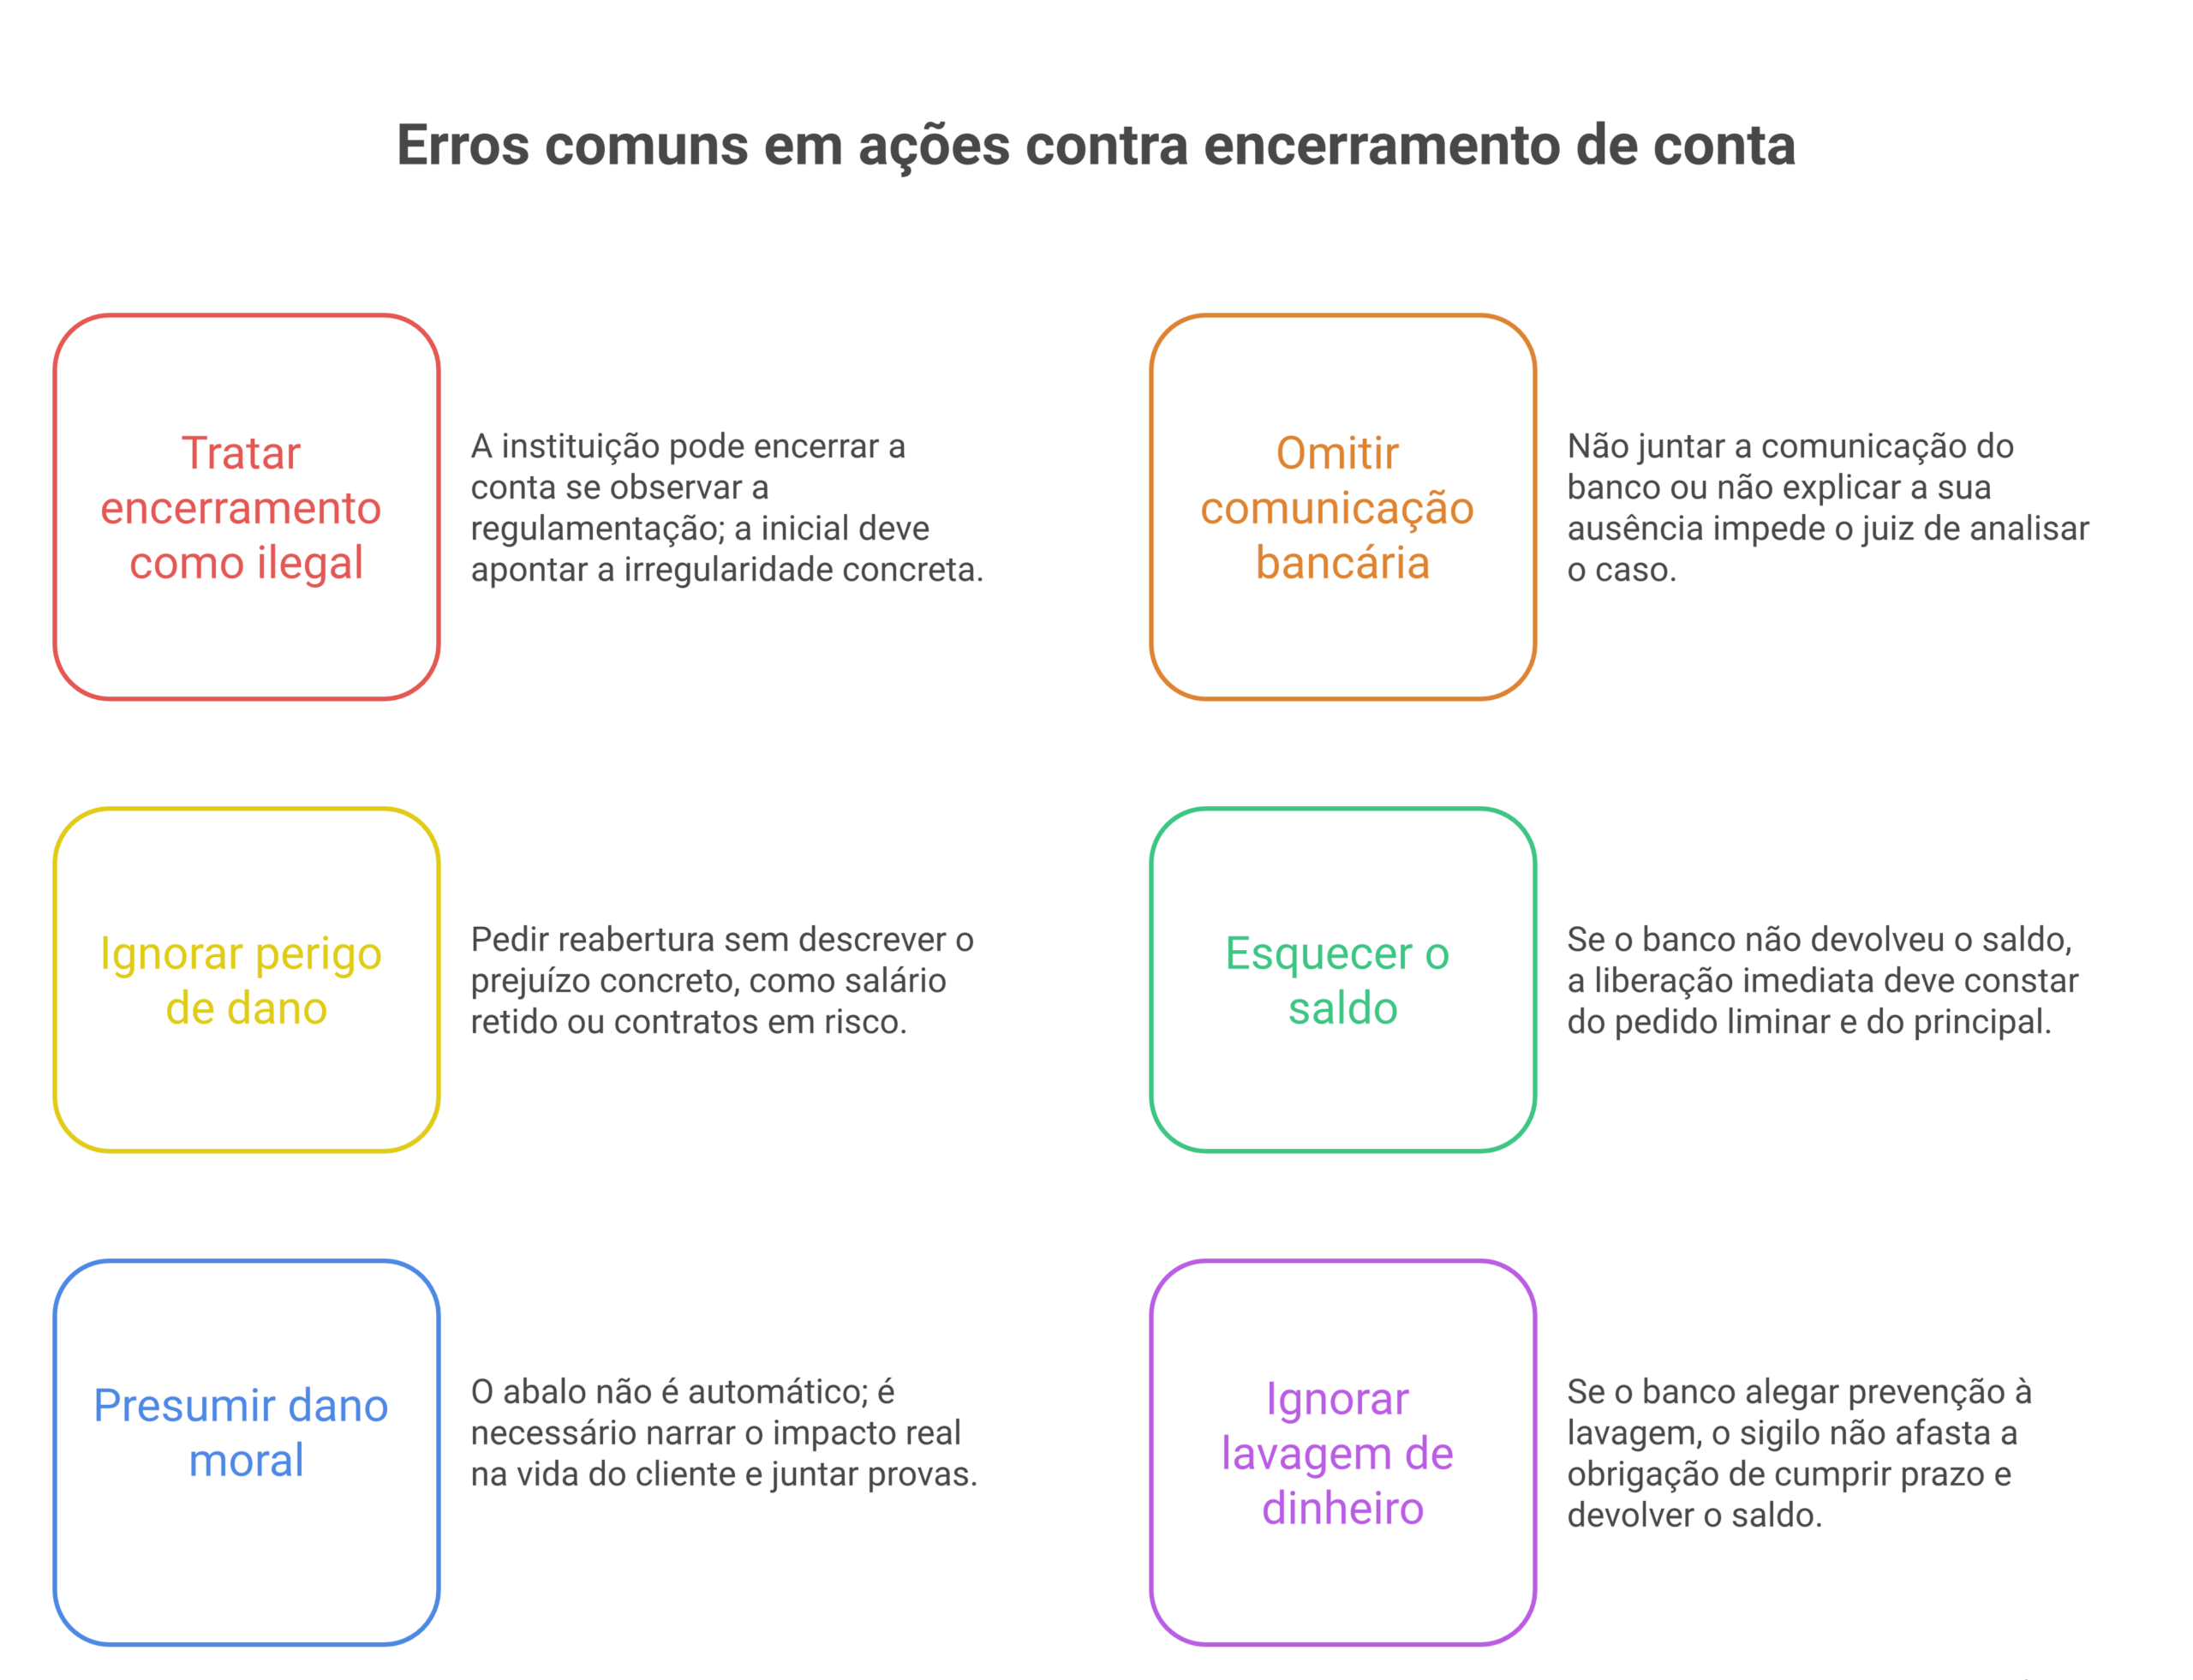
O encerramento de conta por iniciativa do banco não é, em si, ilegal. A instituição pode encerrar a conta de depósitos, e há razões legítimas para isso, como inatividade, indícios de irregularidade ou exigências de prevenção à lavagem de dinheiro. O que a Justiça examina é como o banco encerrou: se comunicou previamente, se respeitou o prazo regulamentar, se tratou o saldo com correção e se agiu com boa-fé. É nessa fronteira que a ação se sustenta ou cai.
Este guia reúne os fundamentos, a estrutura da peça, os erros mais comuns e um modelo completo de ação de obrigação de fazer c/c danos materiais e morais, com pedido de tutela de urgência.
Resposta rápida: a ação contra o encerramento unilateral de conta bancária se funda no Código de Defesa do Consumidor, aplicável aos bancos (Súmula 297 do STJ), em especial nos arts. 14 (falha na prestação do serviço) e 51, IV e XI, e nos arts. 421, 422 e 473 do Código Civil (boa-fé e denúncia notificada). A Resolução CMN 4.753/2019, que disciplina a conta de depósitos, exige que o encerramento passe por etapas: comunicação da intenção de rescindir, indicação do destino do saldo e informação do prazo para as providências, que não pode passar de 30 dias corridos (art. 5º). Ela não fixa aviso prévio mínimo de 30 dias, que decorre do contrato e da boa-fé. A tutela de urgência (CPC, art. 300) costuma ser decisiva para restabelecer o acesso aos recursos. O encerramento regular, com notificação e prazo, tende a ser tratado como exercício regular de direito; por isso a inicial deve demonstrar a irregularidade concreta.
A ação contra o encerramento unilateral é a demanda pela qual o correntista pede que o banco restabeleça ou mantenha a conta, ou, subsidiariamente, libere e transfira o saldo e regularize os débitos e créditos pendentes, além de indenizar os prejuízos materiais e morais. Em regra, é uma ação de obrigação de fazer cumulada com pedido indenizatório, processada pelo procedimento comum, com tutela de urgência.
Ela costuma caber nestas situações:
Atenção ao outro lado: se o banco comprovar comunicação regular, etapas do art. 5º cumpridas e saldo devolvido, a pretensão de reabertura tende a ser frágil. Nesse caso, avalie se vale ajuizar a ação ou orientar o cliente a abrir conta em outra instituição.
A base é o Código de Defesa do Consumidor (Lei 8.078/1990), aplicável às instituições financeiras (Súmula 297 do STJ), em conjunto com o Código Civil (Lei 10.406/2002) e o Código de Processo Civil (Lei 13.105/2015).
Direitos básicos do consumidor (CDC, art. 6º). Interessam o direito à informação adequada e clara (inciso III), a efetiva prevenção e reparação de danos patrimoniais e morais (inciso VI) e a inversão do ônus da prova quando houver verossimilhança ou hipossuficiência (inciso VIII).
Falha do serviço (CDC, art. 14). O fornecedor responde, independentemente de culpa, pela reparação dos danos causados por defeitos na prestação do serviço e por informações insuficientes ou inadequadas sobre sua fruição. O encerramento sem comunicação, sem as etapas da regulamentação ou sem aviso razoável é apresentado como falha do serviço.
Recusa de prestação de serviço (CDC, art. 39, IX). O dispositivo veda recusar a prestação de serviços a quem se disponha a adquiri-los mediante pronto pagamento, ressalvados os casos de intermediação regulada em leis especiais. Use-o com cautela: a atividade bancária é regulada e o banco tem faculdade de escolher seus clientes dentro dos limites da regulamentação. O argumento ganha força quando o encerramento é arbitrário, sem motivo e sem observância das regras do regulador.
Cláusulas abusivas (CDC, art. 51, IV e XI). São nulas as cláusulas incompatíveis com a boa-fé ou que coloquem o consumidor em desvantagem exagerada (inciso IV) e as que autorizem o fornecedor a cancelar o contrato unilateralmente, sem que igual direito seja conferido ao consumidor (inciso XI). Se o contrato de abertura de conta permitir ao banco encerrá-la a qualquer tempo e sem comunicação, a cláusula pode ser impugnada. Lembre que o banco pode ter amparo regulamentar para encerrar mediante aviso prévio; o ataque, então, recai sobre a cláusula que dispensa o aviso ou o prazo.
Boa-fé e resilição (CC, arts. 421, 422 e 473). Os contratos devem observar a função social e a boa-fé objetiva na conclusão e na execução (arts. 421 e 422). O art. 473 do Código Civil admite a resilição unilateral quando a lei, expressa ou implicitamente, a permita, mediante denúncia notificada à outra parte, e prevê que, se a execução do contrato exigiu investimentos consideráveis, a denúncia só produz efeito depois de prazo compatível com a natureza e o vulto desses investimentos. A denúncia sem notificação, ou com notificação ineficaz, é o núcleo da tese.
Responsabilidade civil (CC, arts. 186, 187 e 927). O ato ilícito, inclusive o abuso de direito (art. 187), gera dever de indenizar (art. 927). O dano material inclui, por exemplo, multas e juros por contas não pagas, tarifas de transferência de valores e perda de receita; o dano moral depende de demonstração do abalo concreto, e a jurisprudência é casuística.
Regulamentação do CMN (Resolução 4.753/2019). A Resolução CMN 4.753/2019 não distingue o encerramento pedido pelo cliente do iniciado pelo banco e não prevê aviso prévio mínimo. O art. 4º, VIII, manda o contrato dispor sobre as hipóteses e os procedimentos de encerramento, e o art. 5º exige, no mínimo: comunicação entre as partes da intenção de rescindir, com os motivos se se referirem ao art. 6º ou a outra hipótese legal ou regulamentar (inciso I); indicação pelo cliente do destino do saldo (II); informação, pela instituição, do prazo para as providências, limitado a 30 dias corridos contados do cumprimento do inciso I, dos compromissos pendentes e dos serviços que permanecem ativos (IV); e comunicação da data de encerramento ou dos motivos que o impedem (V). O art. 6º, na redação da Resolução CMN 5.261/2025 (vigente desde 1º/12/2025), obriga o banco a encerrar a conta com irregularidades graves nas informações do titular ou com prestação de serviços financeiros ou de pagamento sem previsão legal. Nesses casos, a defesa do cliente é provar que a hipótese não ocorreu e exigir o cumprimento do art. 5º. Confira alterações posteriores na busca de normas do Banco Central. Contas de pagamento têm regime próprio (Lei 12.865/2013 e regulamentação do Banco Central).
Prevenção à lavagem de dinheiro (Lei 9.613/1998). As instituições financeiras têm deveres de identificação, monitoramento e comunicação de operações suspeitas, e a lei impõe sigilo sobre essas comunicações. Por isso, o banco costuma invocar a prevenção à lavagem como motivo do encerramento, sem detalhá-lo. Isso não dispensa a comunicação formal, as etapas do art. 5º da Resolução CMN 4.753/2019 e a devolução do saldo ao titular. Prepare a peça para esse argumento, mas não o antecipe com acusações: o ônus de justificar a regularidade do ato continua com o fornecedor.
Tutela de urgência (CPC, art. 300) e obrigação de fazer. A tutela exige probabilidade do direito e perigo de dano ou risco ao resultado útil do processo. Nas obrigações de fazer, o juiz pode fixar multa e outras medidas para assegurar o resultado prático equivalente (CPC, arts. 536 e 537; CDC, art. 84). Sempre que possível, ofereça ao juiz alternativas menos intrusivas do que “reabrir a conta”, como manter a conta por prazo razoável, liberar e transferir o saldo e manter os débitos e créditos recorrentes até a migração.
Competência e prazo. O consumidor pode ajuizar a ação em seu domicílio (CDC, art. 101, I). A pretensão de reparação por fato do serviço prescreve em cinco anos (CDC, art. 27). Dependendo do valor e da complexidade, a causa pode ir ao Juizado Especial Cível (Lei 9.099/1995); mas o pedido de tutela e a eventual necessidade de prova mais ampla justificam avaliar a Vara Cível.
A peça é uma petição inicial e deve cumprir o art. 319 do CPC:
O modelo traz blocos opcionais entre colchetes. Para adaptá-lo:
Para outras ações de direito do consumidor e bancário, veja todos os modelos disponíveis no blog.
Modelo de ação contra encerramento unilateral de conta bancária — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Não há súmula específica sobre o encerramento unilateral de conta. Os entendimentos que sustentam a ação são gerais e os casos concretos variam. Os mais usados:
Não cite número de processo, REsp ou data de julgamento sem conferir a fonte no site do tribunal.
A Resolução CMN 4.753/2019 só exige que a comunicação informe os motivos quando a rescisão se fundar no art. 6º (irregularidades graves nas informações prestadas ou prestação de serviços financeiros ou de pagamento sem previsão legal) ou em outra hipótese legal ou regulamentar, e o banco costuma não detalhar o motivo, sobretudo quando alega prevenção à lavagem de dinheiro. Isso não dispensa a comunicação formal, a informação do prazo para as providências, a indicação do destino do saldo e a devolução dos valores ao titular.
A Resolução CMN 4.753/2019 não fixa aviso prévio mínimo. Seu art. 5º exige comunicação da intenção de rescindir, indicação pelo cliente do destino do saldo e informação do prazo para as providências, limitado a 30 dias corridos, seguida da comunicação da data de encerramento. O aviso razoável decorre do contrato e da boa-fé (Código Civil, arts. 422 e 473).
Pode caber, mas não é automático. O dano moral depende da demonstração de abalo concreto, como retenção de salário, restrição de acesso a recursos essenciais ou constrangimento. O encerramento regular, com comunicação e prazo, em geral não gera indenização.
Pode pedir as duas coisas, em ordem de preferência. A reabertura é a tutela mais ampla, mas o Judiciário costuma ser cauteloso em obrigar o banco a manter o vínculo. Por isso, formule pedido subsidiário de manutenção temporária, de liberação e transferência do saldo e de regularização dos débitos e créditos recorrentes.
Sim. O art. 300, §2º, do CPC admite a concessão da tutela de urgência liminarmente ou após justificação prévia. Demonstre a probabilidade do direito com documentos e descreva o perigo de dano de forma concreta, como salário retido ou contas vencendo.
Clientes sem acesso à conta procuram advogado pelo celular — e é no WhatsApp que decidem quem contratar. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Comentarios encerrados