O cliente chega com o extrato do CNIS na mão e uma queixa conhecida: “faltam anos aqui”. Um vínculo anotado na carteira de trabalho que não aparece no sistema, um período rural nunca registrado, um tempo de serviço público que precisa virar certidão para valer em outro regime. Sem a correção desses períodos, a aposentadoria sai atrasada ou com renda menor, e o pedido administrativo costuma esbarrar na exigência de documentos que o segurado já não tem.
A via judicial para esse problema é a ação de reconhecimento e averbação de tempo de contribuição contra o INSS. A dificuldade do advogado não está no rito, mas na prova: o art. 55, §3º, da Lei 8.213/1991 exige início de prova material contemporânea, e a Lei 15.363/2026 trouxe uma novidade recente sobre a indenização do tempo anterior à filiação obrigatória que muita gente ainda não incorporou.
Este guia mostra quando a ação cabe, quais dispositivos sustentam o pedido, como estruturar a inicial e como usar o modelo completo, disponível para download.
Resposta rápida: A ação de averbação de tempo de contribuição pede ao juiz que reconheça um período de atividade (urbana ou rural) e determine que o INSS o inclua no CNIS ou o certifique em Certidão de Tempo de Contribuição (CTC). Fundamenta-se nos arts. 29-A, 55 e 94 a 99 da Lei 8.213/1991 e no art. 19 do Decreto 3.048/1999. A prova do período depende de início de prova material contemporânea, e a prova exclusivamente testemunhal não basta (art. 55, §3º; Súmula 149 do STJ). Cabe ação declaratória de tempo de serviço para fins previdenciários (Súmula 242 do STJ).
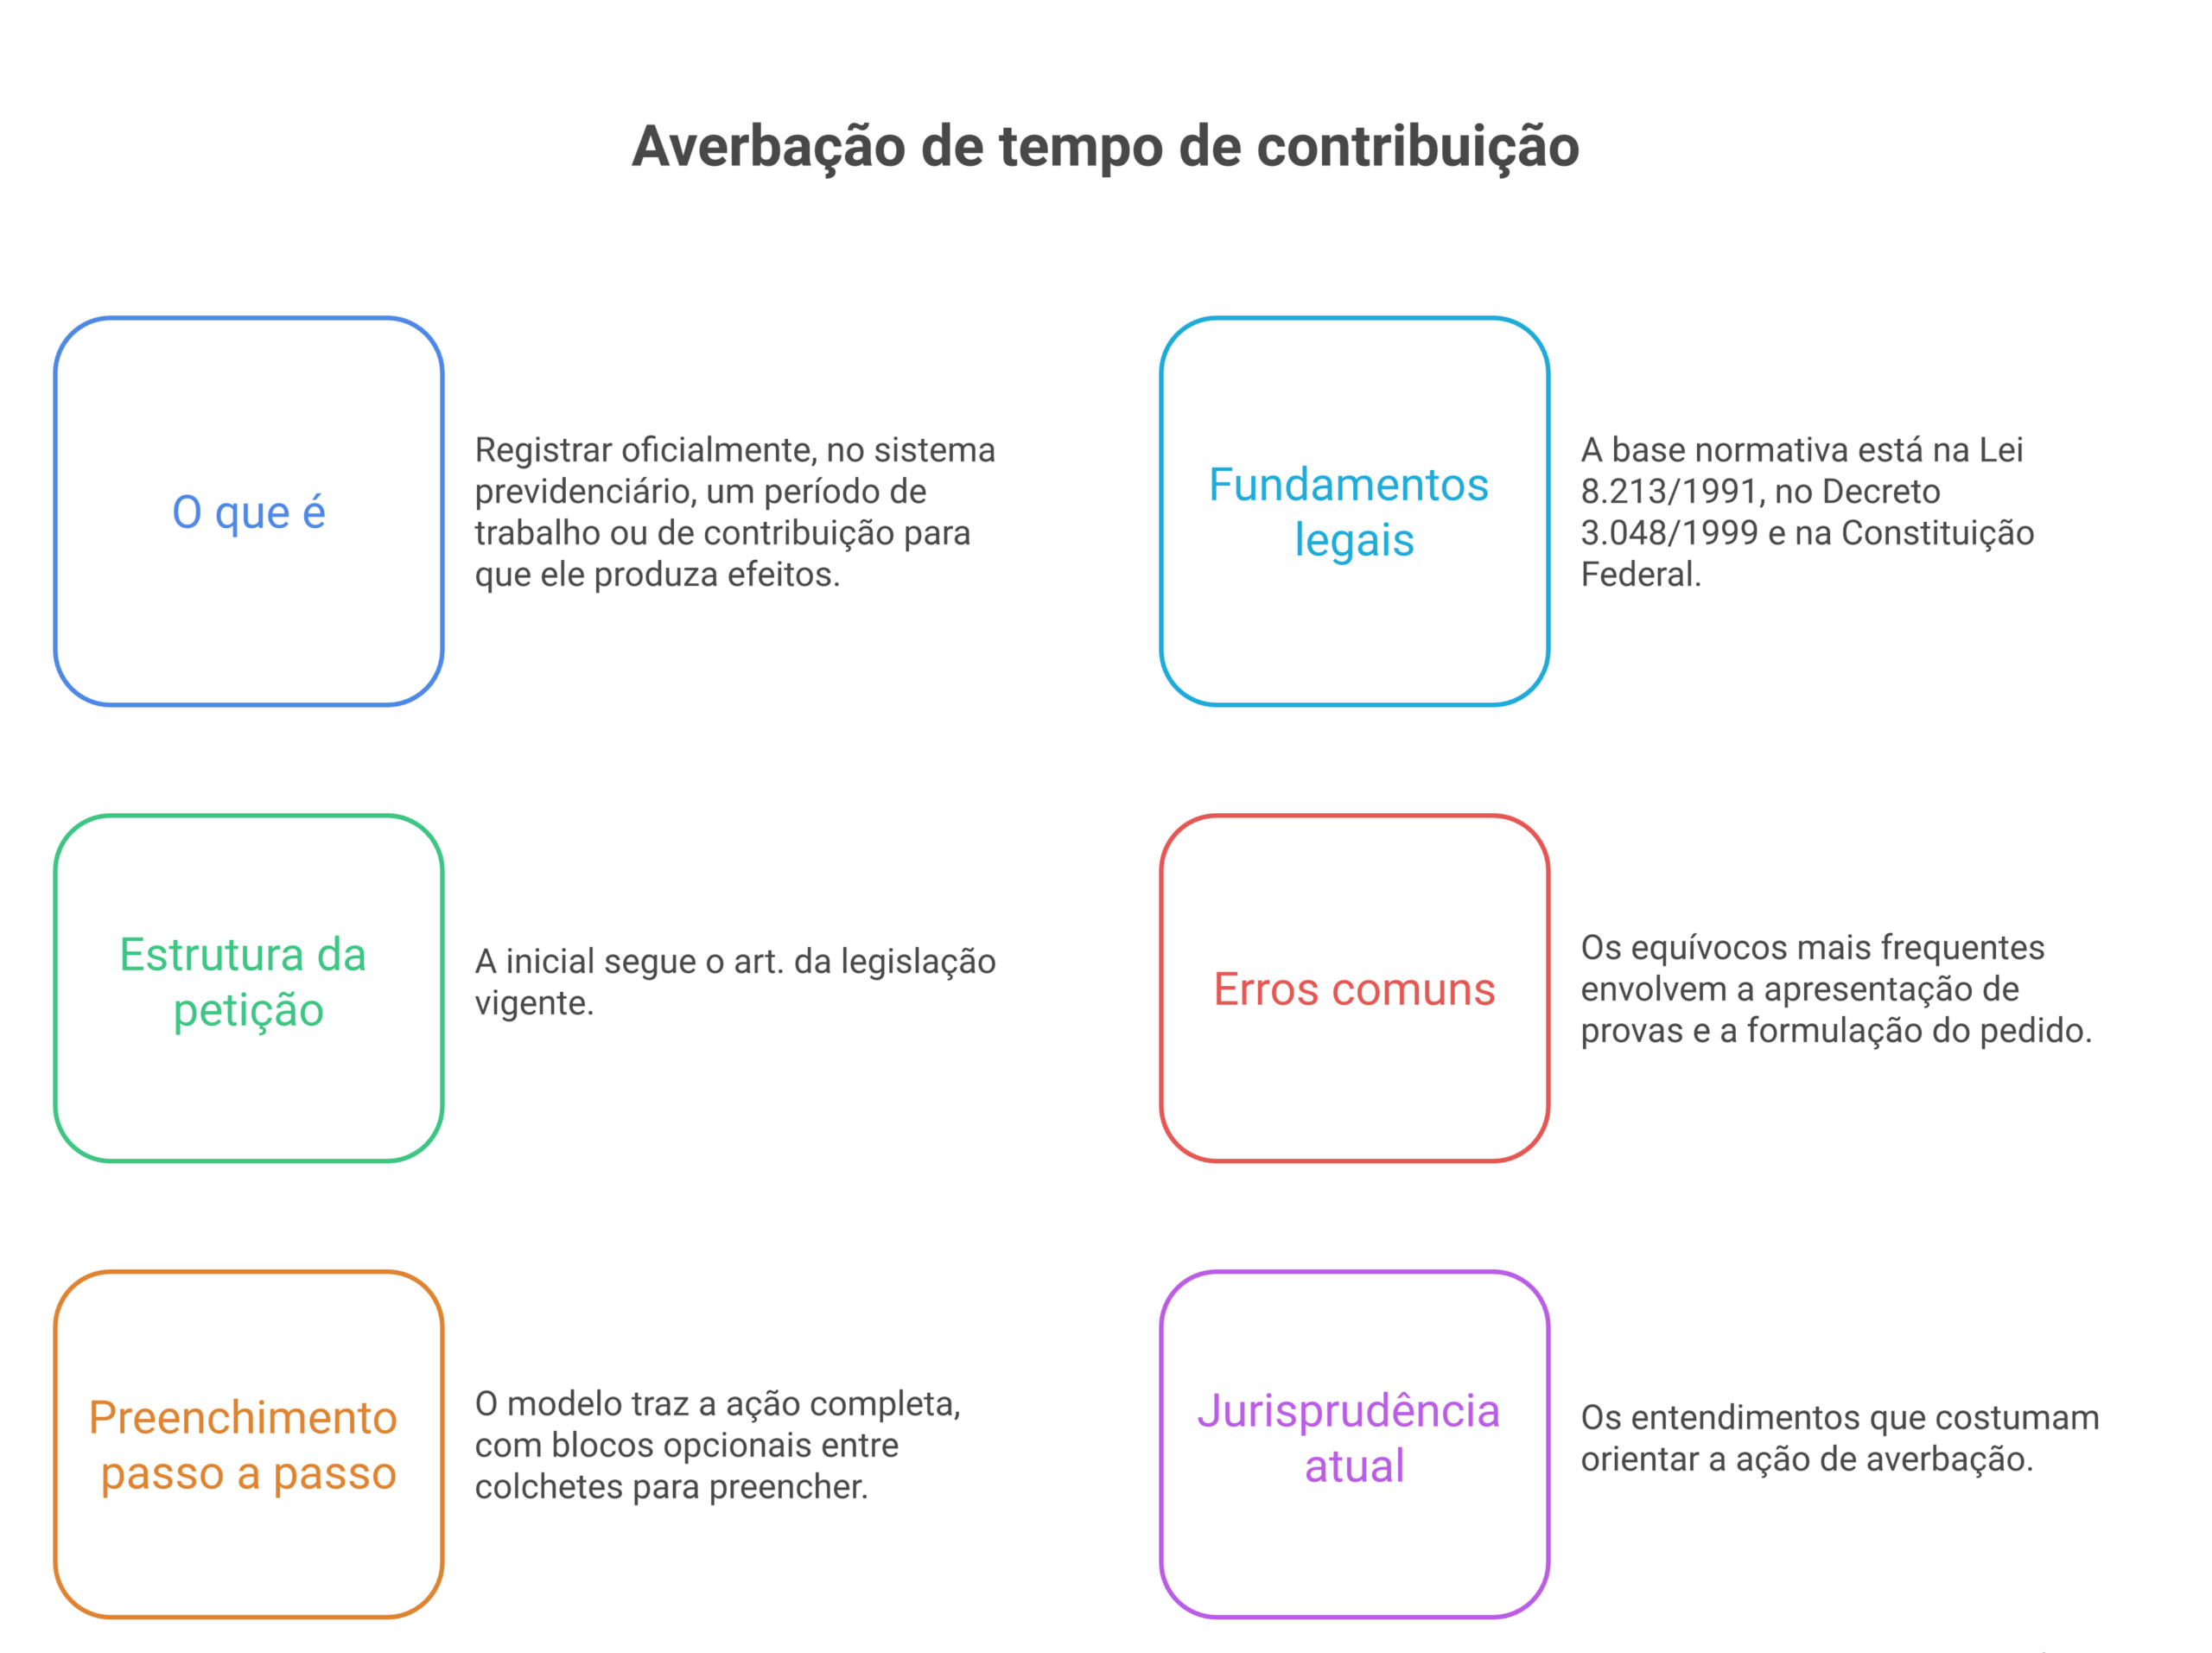
“Averbar” é registrar oficialmente, no sistema previdenciário, um período de trabalho ou de contribuição para que ele produza efeitos. No Regime Geral, isso se traduz na inclusão ou retificação do vínculo no CNIS. Na contagem recíproca, a averbação é feita mediante certidão: a CTC emitida pelo regime de origem serve para o regime de destino. A ação judicial pede o reconhecimento do período e a ordem para que o INSS o registre ou o certifique.
Em regra, a ação cabe nestas situações:
A ação pode ser autônoma, apenas para averbar o período, ou cumulada com o pedido de concessão da aposentadoria quando já houve requerimento administrativo do benefício. A escolha depende de o segurado já ter atingido os requisitos ou de precisar do tempo para planejar a aposentadoria.
A base normativa está na Lei 8.213/1991, no Decreto 3.048/1999, na Constituição Federal (art. 201, §§9º e 14) e na EC 103/2019.
CNIS. O art. 29-A da Lei 8.213/1991 manda o INSS utilizar o CNIS para comprovar filiação, tempo de contribuição e relação de emprego. O §2º permite ao segurado solicitar, a qualquer momento, a inclusão, exclusão ou retificação de informações, com documentos comprobatórios dos dados divergentes. Os §§3º a 5º tratam das informações inseridas fora de prazo e da exigência de documentos quando há dúvida sobre o vínculo. O art. 19 do Decreto 3.048/1999 vai na mesma linha: os dados do CNIS valem como prova de filiação e tempo de contribuição, e o §1º autoriza a solicitação de retificação independentemente de requerimento de benefício. O art. 19-B do Decreto lista documentos contemporâneos aceitos e prevê pesquisa e justificação administrativa quando eles não bastam.
Prova do tempo. O art. 55, §3º, da Lei 8.213/1991 exige início de prova material contemporânea dos fatos e proíbe a prova exclusivamente testemunhal, salvo motivo de força maior ou caso fortuito. A Súmula 149 do STJ aplica a regra à atividade rurícola. Para o vínculo urbano, a CTPS sem defeito formal costuma ser prova forte, e a Turma Nacional de Uniformização lhe reconhece presunção relativa de veracidade, ainda que o vínculo não conste do CNIS.
Responsabilidade pelas contribuições. Para o empregado, o art. 33, §5º, da Lei 8.212/1991 presume feito o desconto da contribuição pela empresa, que não pode alegar omissão para se eximir do recolhimento. A falta de recolhimento pelo empregador, em regra, não deve prejudicar o segurado empregado.
Atividade rural. O art. 55, §2º, da Lei 8.213/1991 permite computar o tempo rural anterior à lei sem contribuições, exceto para carência. O art. 106 lista os documentos aptos a provar a atividade rural, e a Súmula 577 do STJ admite estender o reconhecimento a período anterior ao documento mais antigo, com prova testemunhal convincente. Atenção ao art. 38-B da lei: a prova do segurado especial passou a depender de cadastro próprio e autodeclaração, com prazos de transição que a EC 103/2019 (art. 25, §1º) prorrogou. Confira o regime aplicável ao período do seu cliente.
Contagem recíproca e CTC. O art. 94 da Lei 8.213/1991 assegura a contagem recíproca do tempo na atividade privada, rural e urbana, e do tempo na administração pública, com compensação financeira entre os sistemas. O art. 201, §9º, da Constituição, na redação da EC 103/2019, reproduz a regra para o RGPS e os regimes próprios. O art. 96 fixa as condições, entre elas: não se admite contagem em dobro ou em condições especiais, é vedado contar tempo concomitante dos dois sistemas e a CTC não pode registrar tempo de serviço sem contribuição efetiva, exceto para empregado, empregado doméstico, trabalhador avulso e, a partir de 1º/4/2003, contribuinte individual que presta serviço a empresa obrigada a arrecadar a contribuição. O art. 99 prevê que o benefício é concedido e pago pelo sistema a que o interessado estiver vinculado ao requerê-lo. Os arts. 97 e 98 foram redigidos para a antiga aposentadoria por tempo de serviço, e o art. 95 foi revogado, de modo que convém conferir a aplicação atual de cada um.
Indenização e a Lei 15.363/2026. O art. 96, IV, exige indenização para contar tempo anterior ou posterior à obrigatoriedade de filiação, com juros de 0,5% ao mês, capitalizados anualmente, e multa de 10%. A Lei 15.363/2026 acrescentou o §2º ao art. 96: a multa não se aplica ao tempo de serviço anterior à obrigatoriedade de filiação à Previdência Social. Para o tempo rural anterior a novembro de 1991, o Decreto 3.048/1999 (arts. 123 e 128, §3º) condiciona a CTC à indenização ou ao recolhimento. Para a indenização do contribuinte individual (art. 45-A da Lei 8.212/1991), o §4º, também incluído pela Lei 15.363/2026, afasta a multa sobre o tempo de atividade rural dos segurados do art. 11, I, “a” e VII, da Lei 8.213 anterior à obrigatoriedade de filiação. Verifique se a norma regulamentar foi atualizada e peça, na inicial, a exclusão da multa quando couber.
EC 103/2019. O art. 201, §14, da Constituição veda a contagem de tempo de contribuição fictício para benefícios e contagem recíproca. O art. 25 da emenda ressalva o tempo fictício previsto na legislação até a data da sua vigência, para fins de aposentadoria, e o art. 3º assegura a aposentadoria a quem cumpriu os requisitos até 13/11/2019, pelos critérios então vigentes. Em termos práticos, o período averbado pode ser decisivo para provar que o requisito foi cumprido antes da emenda ou para ajustar a regra de transição aplicável.
Competência e interesse de agir. A ação contra o INSS é da Justiça Federal (art. 109, I, da Constituição), com possibilidade de Juizado Especial Federal até 60 salários mínimos (Lei 10.259/2001, art. 3º). A delegação à Justiça Estadual (art. 109, §3º, na redação da EC 103/2019) depende de lei autorizadora, e é preciso conferir o regime vigente no seu foro. O STF, em repercussão geral (Tema 350), exige, em regra, prévio requerimento administrativo para a concessão de benefícios. Por prudência, anexe o protocolo do pedido de atualização do CNIS ou de emissão da CTC e a resposta do INSS.
A inicial segue o art. 319 do CPC, com atenção à linha do tempo do período controvertido. Item a item:
Os equívocos mais frequentes envolvem prova e pedido:
O modelo traz a ação completa, com blocos opcionais entre colchetes. Para adaptá-lo:
Para outras ações previdenciárias e cíveis, veja todos os modelos do blog.
Modelo de ação de averbação de tempo de contribuição — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os entendimentos que costumam orientar a ação de averbação:
Antes de protocolar, confira os enunciados nos sites dos tribunais e a jurisprudência do seu TRF sobre a prova do tempo urbano sem registro no CNIS.
É o registro oficial de um período de trabalho ou contribuição para que ele produza efeitos previdenciários. No RGPS, ocorre pela inclusão no CNIS. Na contagem recíproca entre regimes, ocorre mediante a Certidão de Tempo de Contribuição, prevista nos arts. 94 a 99 da Lei 8.213/1991.
Não. O art. 55, §3º, da Lei 8.213/1991 exige início de prova material contemporânea, e a Súmula 149 do STJ afasta a prova exclusivamente testemunhal para a atividade rural. As testemunhas complementam a prova documental, não a substituem, salvo motivo de força maior ou caso fortuito.
Em regra, não para o segurado empregado. O art. 33, §5º, da Lei 8.212/1991 presume que o desconto foi feito oportunamente pela empresa, que não pode alegar omissão para se eximir do recolhimento. O vínculo, porém, precisa ser provado.
Para a contagem recíproca, o Decreto 3.048/1999 condiciona a CTC do tempo rural anterior a novembro de 1991 à indenização ou ao recolhimento. Desde a Lei 15.363/2026, a multa de 10% não incide sobre o tempo anterior à obrigatoriedade de filiação (art. 96, §2º, da Lei 8.213/1991). Confira o cálculo atualizado no caso concreto.
Em regra, sim. O STF, em repercussão geral (Tema 350), exige prévio requerimento administrativo para a concessão de benefício previdenciário. Para a averbação, o Decreto 3.048/1999 (art. 19, §1º) permite pedir a atualização do CNIS a qualquer momento, e o protocolo e a resposta da autarquia demonstram o interesse de agir.
Segurados com dúvidas sobre tempo de contribuição procuram o escritório pelo WhatsApp e escolhem quem responde primeiro. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Comentarios encerrados