Modelo de ação de inexigibilidade de ITCMD sobre VGBL e PGBL: Tema 1214 do STF na prática [atualizado 2026]

Modelo de ação de inexigibilidade de ITCMD sobre VGBL e PGBL: Tema 1214 do STF na prática [atualizado 2026]

O cliente perdeu o pai, é beneficiário de um plano VGBL ou PGBL e, na hora de resgatar os valores, descobre que a seguradora condiciona a liberação à comprovação do recolhimento do ITCMD — ou que o Estado já lançou o imposto sobre o montante. A situação é comum: diversas legislações estaduais incluíram expressamente os planos de previdência privada aberta na base do imposto de transmissão causa mortis, e as SEFAZ seguem exigindo o tributo mesmo depois de o Supremo Tribunal Federal ter resolvido a controvérsia em repercussão geral.

Para o advogado, o caso é daqueles em que a tese já está pronta: o STF fixou, no Tema 1214 da repercussão geral, que não incide ITCMD sobre os valores de VGBL e PGBL repassados aos beneficiários em razão da morte do titular. O desafio prático está em desenhar a peça certa — declaratória de inexigibilidade, cumulada com repetição do indébito quando já houve pagamento, e com tutela provisória para destravar a liberação dos valores na seguradora. Este guia estrutura a ação ponto a ponto e disponibiliza um modelo completo para adaptar.

Resposta rápida: O STF decidiu, no Tema 1214 da repercussão geral, que é inconstitucional a incidência do ITCMD sobre os valores e direitos relativos ao VGBL e ao PGBL repassados aos beneficiários na morte do titular do plano. O fundamento central é que esses repasses não configuram transmissão causa mortis de herança (art. 155, I, da Constituição Federal): o VGBL tem natureza de seguro de vida, e o capital segurado não se considera herança para nenhum efeito de direito (art. 794 do Código Civil). Quem já pagou o imposto pode pedir a restituição no prazo de cinco anos (arts. 165 e 168 do CTN), e a liberação dos valores pode ser obtida por tutela de evidência ou de urgência (arts. 311 e 300 do CPC).
Visão geral: ITCMD sobre VGBL e PGBL

O que é e quando cabe

A ação declaratória de inexigibilidade do ITCMD sobre VGBL e PGBL é uma ação de conhecimento, pelo procedimento comum, em que o beneficiário (ou o espólio, conforme o caso) pede que o Judiciário declare que não existe relação jurídico-tributária que obrigue o recolhimento do imposto sobre os valores recebidos do plano em razão do falecimento do titular. Quando o imposto já foi pago, cumula-se o pedido de repetição do indébito, com devolução atualizada.

As situações mais frequentes no escritório:

  • Seguradora que retém os valores: a entidade de previdência condiciona o pagamento ao beneficiário à apresentação da guia de ITCMD quitada ou de declaração de isenção emitida pela SEFAZ.
  • Lançamento do imposto pelo Estado: a SEFAZ notifica o beneficiário ou inclui os valores do plano na base de cálculo do ITCMD do inventário.
  • Pagamento já realizado: o imposto foi recolhido — por exigência da seguradora ou por orientação anterior à decisão do STF — e o cliente quer a restituição.
  • Inventário em curso: o juízo do inventário ou a Fazenda Estadual insiste em incluir o VGBL/PGBL no monte-mor e na base do imposto, quando esses valores sequer integram a herança.

Importante distinguir: a ação não discute o imposto de renda sobre os resgates (matéria federal e distinta), nem eventual fraude no aporte — hipótese em que o próprio STF ressalvou a possibilidade de o Fisco combater abusos. A ação ataca exclusivamente a exigência de ITCMD sobre o repasse do plano aos beneficiários pela morte do titular.

Requisitos e fundamentos legais

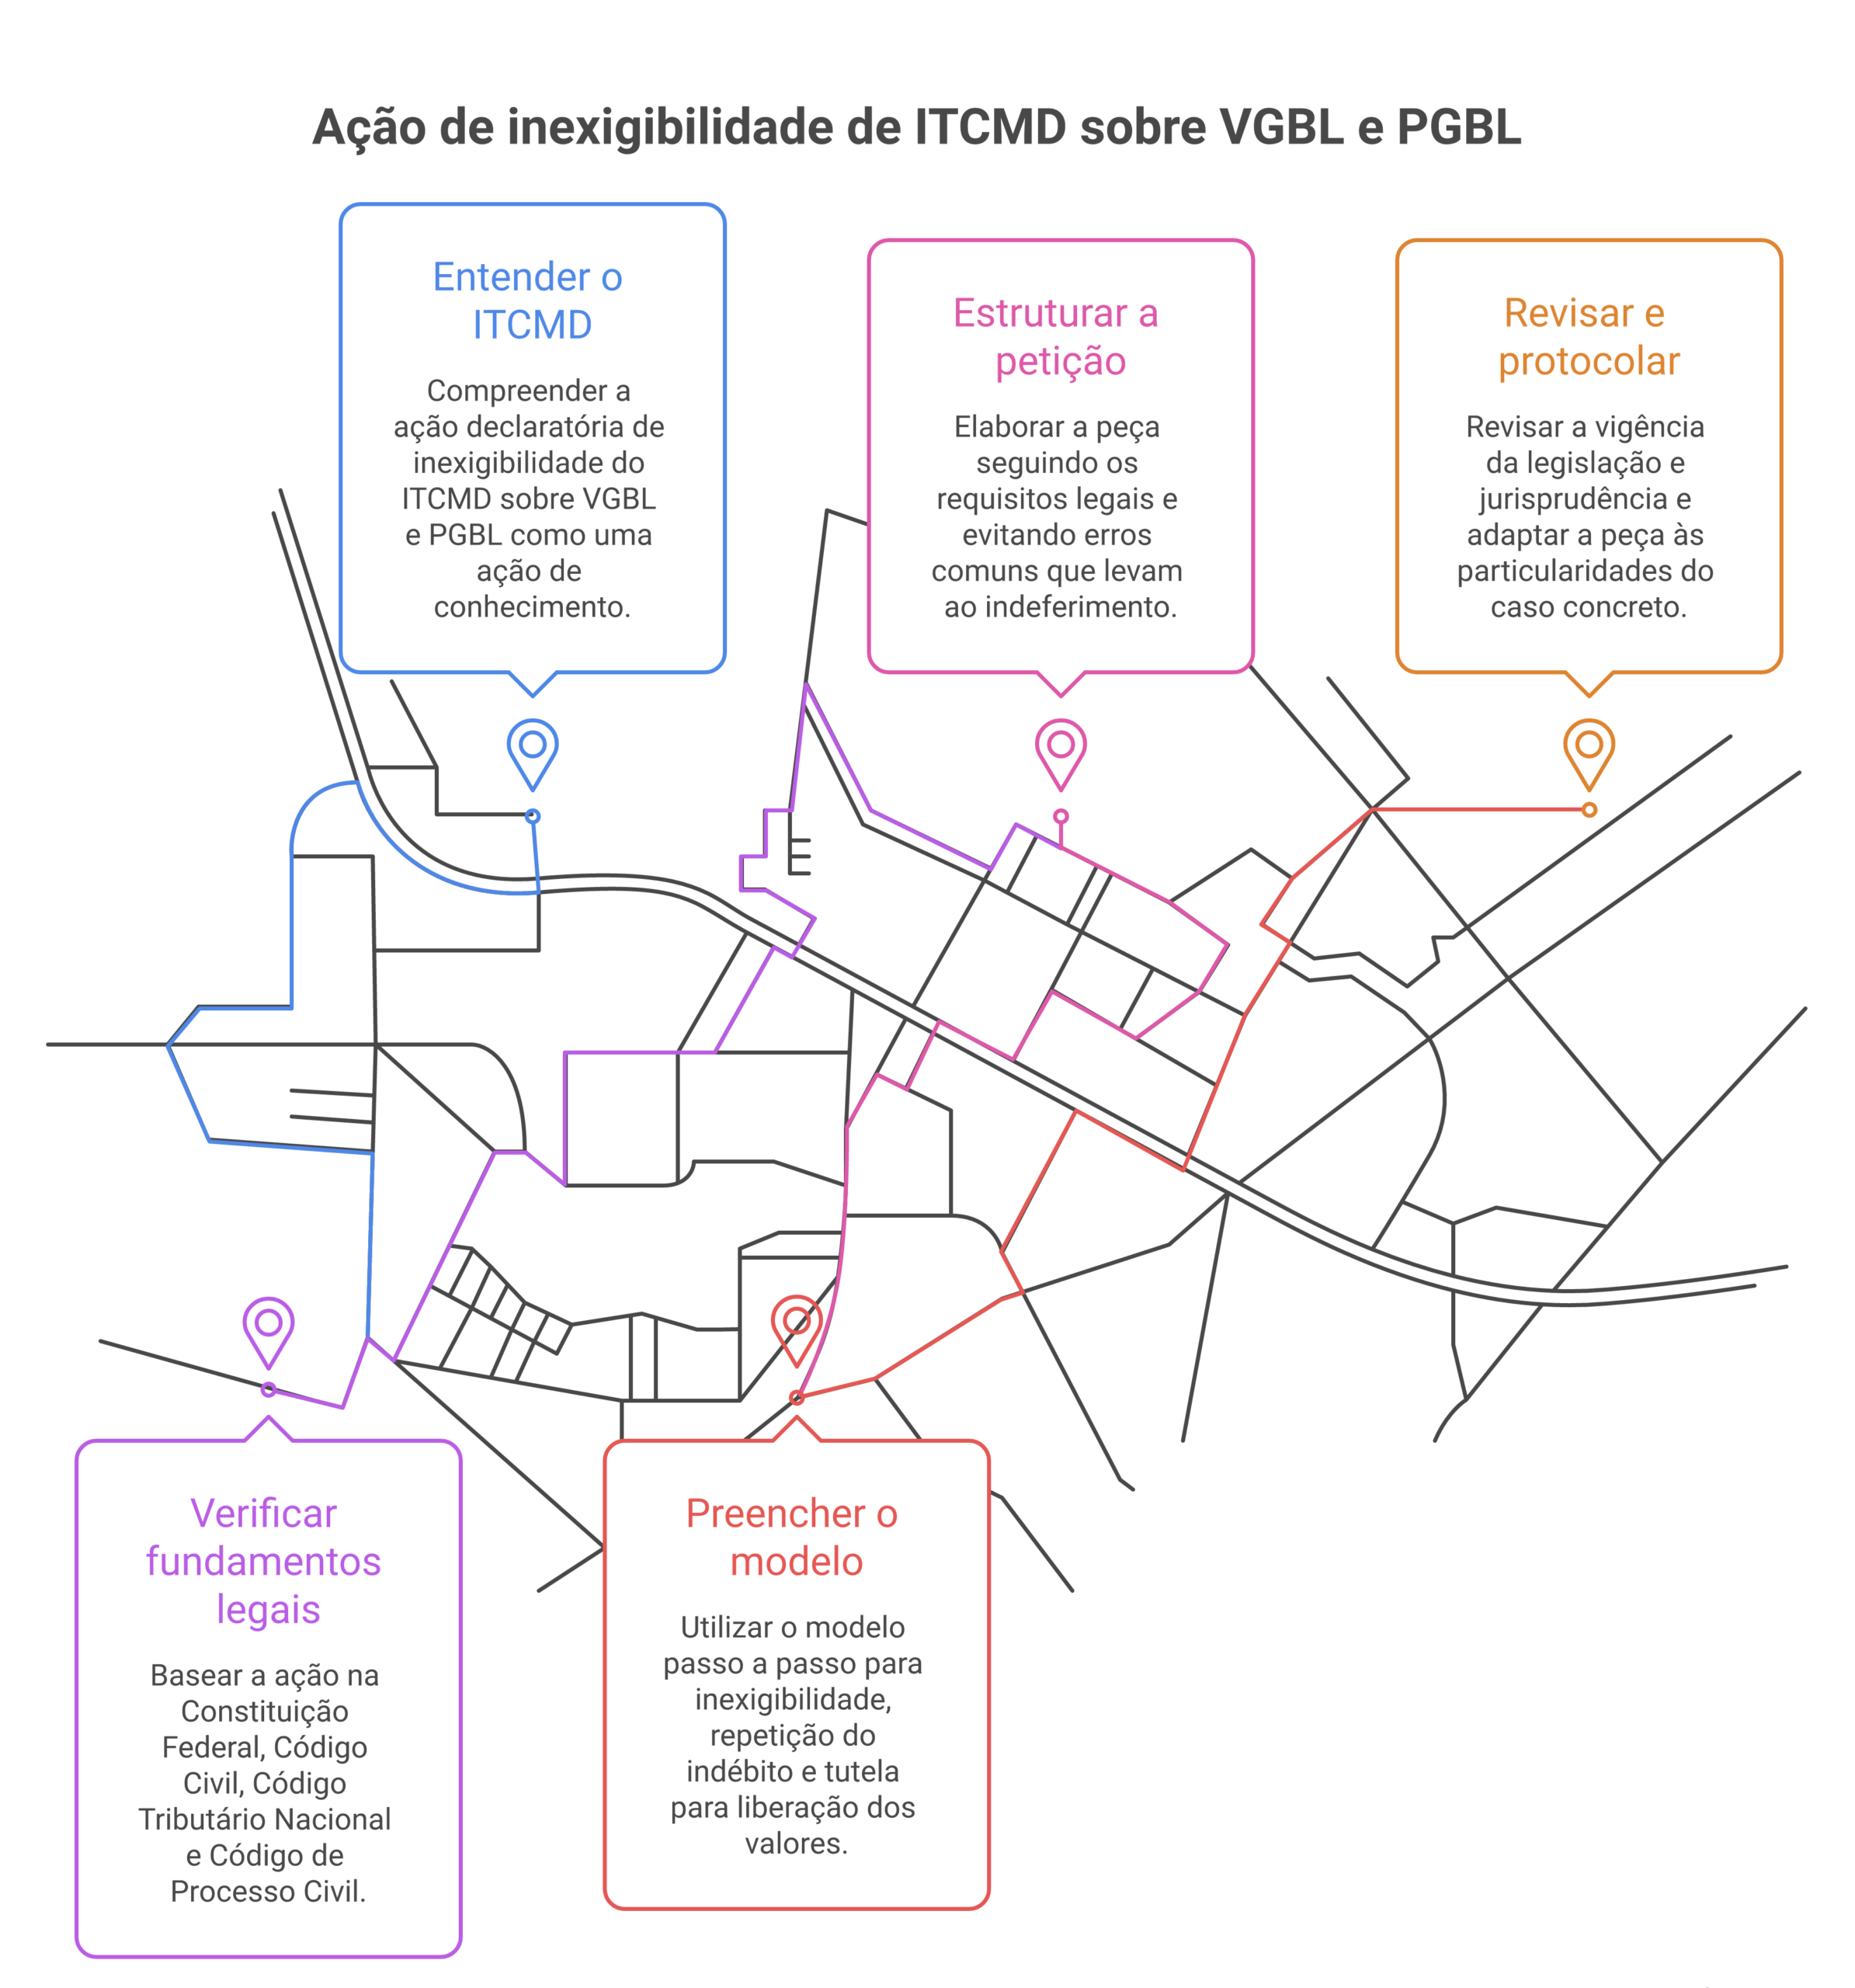
A fundamentação se apoia na Constituição Federal, no Código Civil (Lei 10.406/2002), no Código Tributário Nacional (Lei 5.172/1966) e no Código de Processo Civil (Lei 13.105/2015), além da tese do Tema 1214 do STF.

Constituição Federal

  • Art. 155, I: a competência dos Estados e do Distrito Federal alcança o imposto sobre a transmissão causa mortis e doação de quaisquer bens ou direitos. O pressuposto constitucional é a existência de uma transmissão hereditária ou de uma doação — e o repasse do VGBL/PGBL ao beneficiário não é nem uma coisa nem outra: decorre de estipulação contratual em favor de terceiro, feita em vida pelo titular.

Código Civil

  • Art. 794: no seguro de vida, o capital estipulado não está sujeito às dívidas do segurado nem se considera herança para todos os efeitos de direito. Como o VGBL é estruturado como seguro de pessoa com cobertura por sobrevivência, os valores pagos ao beneficiário ficam fora da sucessão — e, fora da sucessão, não há fato gerador de imposto causa mortis.
  • Arts. 436 a 438 (estipulação em favor de terceiro): reforçam que não se trata de herança — o beneficiário recebe os valores por força de estipulação contratual feita em vida pelo titular, não da ordem de vocação hereditária.

Código Tributário Nacional

  • Art. 165: o sujeito passivo tem direito à restituição total ou parcial do tributo pago indevidamente, seja qual for a modalidade do pagamento.
  • Art. 168, I: o prazo para pleitear a restituição é de cinco anos, contados da extinção do crédito tributário — na prática, da data do pagamento indevido.

CPC/2015

  • Art. 19, I: admite expressamente a ação declaratória da existência ou inexistência de relação jurídica — base processual do pedido principal.
  • Art. 311, II: tutela de evidência quando as alegações puderem ser comprovadas documentalmente e houver tese firmada em julgamento de casos repetitivos — exatamente a hipótese do Tema 1214, julgado em repercussão geral.
  • Art. 300: tutela de urgência, útil quando o beneficiário precisa dos valores retidos e demonstra o perigo de dano.
  • Art. 319: requisitos da petição inicial.

Quanto à legislação estadual: identifique o dispositivo da lei do ITCMD do Estado que fundamenta a cobrança (muitas leis estaduais preveem expressamente a incidência sobre planos de previdência) e peça o afastamento da sua aplicação ao caso, por incompatibilidade com o art. 155, I, da CF, conforme decidido pelo STF.

Estrutura da petição: o que não pode faltar

A peça segue o art. 319 do CPC. Mapeie assim:

  • Endereçamento: Vara da Fazenda Pública da comarca competente (ou vara cível, onde não houver vara especializada), já que o réu é o Estado ou o Distrito Federal.
  • Qualificação: o beneficiário do plano como autor; o Estado (ou DF), representado pela Procuradoria-Geral do Estado, como réu. A seguradora não precisa compor o polo passivo da discussão tributária, mas a decisão deve alcançar a liberação dos valores por ela retidos.
  • Fatos: dados do titular falecido, data do óbito, identificação do plano (VGBL ou PGBL, seguradora, número do certificado), valor acumulado, condição de beneficiário do autor e a exigência concreta do imposto (retenção pela seguradora, notificação da SEFAZ ou guia já paga).
  • Fundamentos: a tese do Tema 1214 do STF; a natureza securitária do VGBL (art. 794 do CC); a ausência de transmissão causa mortis (art. 155, I, da CF); e, se houve pagamento, o direito à repetição (arts. 165 e 168 do CTN).
  • Tutela provisória: pedido de tutela de evidência (art. 311, II, do CPC), com a urgência (art. 300) em reforço, para que o Estado se abstenha de exigir o imposto e a seguradora libere os valores sem a comprovação do recolhimento.
  • Pedidos: declaração de inexigibilidade do ITCMD sobre os valores do plano; condenação à restituição do indébito atualizado, quando houver pagamento; confirmação da tutela.
  • Provas: certidão de óbito, certificado do plano e extrato da reserva, documento da seguradora exigindo a guia, notificação ou guia de ITCMD, comprovante de pagamento (se houver).
  • Valor da causa: o valor do imposto exigido ou pago, atualizado (art. 292, I e II, do CPC, conforme a cumulação).

Erros comuns que levam ao indeferimento

A tese é fortíssima, mas a execução da peça ainda derruba bons casos. Evite estes erros:

  • Ajuizar contra a seguradora em vez do Estado: a relação tributária se trava com o ente que exige o imposto. A seguradora apenas cumpre exigência regulatória; o réu da declaratória é o Estado ou o DF.
  • Citar número de processo ou data de julgamento “de ouvido”: refira-se ao Tema 1214 da repercussão geral pelo seu conteúdo e confirme os dados do acórdão diretamente no portal do STF antes de protocolar. Dado errado em tese correta mina a credibilidade da peça.
  • Esquecer a repetição do indébito: se o cliente já pagou, a declaratória pura não devolve o dinheiro. Cumule o pedido condenatório e observe o prazo de cinco anos do art. 168, I, do CTN.
  • Não comprovar a condição de beneficiário: junte o certificado do plano ou a declaração da seguradora indicando o autor como beneficiário. Sem isso, falta interesse de agir demonstrado.
  • Misturar a discussão com o inventário: os valores de VGBL/PGBL não integram o espólio (art. 794 do CC). Tratar o tema dentro do inventário atrasa a liberação e confunde a competência; a via adequada é a ação autônoma contra o Estado.
  • Pedir tutela sem demonstrar o enquadramento legal: fundamente a evidência no art. 311, II, do CPC (tese firmada em repercussão geral + prova documental), em vez de pedir “liminar” genérica.

Como preencher o modelo passo a passo

O modelo cobre o cenário completo: inexigibilidade, repetição do indébito e tutela para liberação dos valores. Personalize nesta ordem:

  1. Identifique o plano. Preencha [VGBL/PGBL], [SEGURADORA], [NÚMERO DO CERTIFICADO/PROPOSTA] e [VALOR DA RESERVA] com os dados do extrato mais recente.
  2. Documente o óbito e a condição de beneficiário. Complete [NOME DO TITULAR FALECIDO], [DATA DO ÓBITO] e a prova de que o autor é o beneficiário indicado.
  3. Descreva a exigência concreta. Escolha o cenário: retenção pela seguradora, notificação da SEFAZ ou pagamento já realizado — e exclua os trechos que não se aplicam.
  4. Aponte a lei estadual. Localize o dispositivo da lei do ITCMD do seu Estado que embasa a cobrança sobre previdência privada e preencha [LEI ESTADUAL DO ITCMD] e [DISPOSITIVO].
  5. Se houve pagamento, monte a planilha do indébito. Preencha [VALOR PAGO], [DATA DO PAGAMENTO] e o índice de atualização aplicável aos créditos contra a Fazenda do seu Estado.
  6. Calibre a tutela. Mantenha a tutela de evidência como pedido principal; desenvolva o tópico de urgência apenas se houver fato concreto (dependência econômica dos valores, despesas do falecimento, tratamento de saúde).
  7. Confirme a jurisprudência no dia do protocolo. Verifique no portal do STF o teor atual da tese do Tema 1214 e a existência de modulação de efeitos antes de citar o alcance da decisão para pagamentos passados.

Para outras peças tributárias e cíveis, veja todos os modelos da nossa biblioteca.

Baixe o modelo gratuito (.docx)

Modelo de ação de inexigibilidade de ITCMD sobre VGBL e PGBL — atualizado em outubro/2026

Peça completa, com fundamentação atualizada e campos prontos para preencher.

📥 Baixar modelo gratuito

Aviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.

Jurisprudência e teses atuais

O cenário jurisprudencial é dos mais favoráveis ao contribuinte:

  • Tema 1214 do STF (repercussão geral): o Supremo fixou a tese de que é inconstitucional a incidência do ITCMD sobre os valores e direitos relativos ao VGBL e ao PGBL repassados aos beneficiários em razão da morte do titular do plano, por não configurarem transmissão causa mortis. A decisão vincula todo o Judiciário e a administração pública. Confirme o teor literal da tese e eventuais ressalvas (como o combate a aportes fraudulentos) no portal do STF antes de citar.
  • Natureza securitária do VGBL: a jurisprudência consolidada reconhece o VGBL como seguro de pessoa com cobertura por sobrevivência, atraindo o regime do art. 794 do Código Civil — o capital não responde pelas dívidas do segurado nem se considera herança.
  • Ressalva da fraude: o STF preservou a possibilidade de o Fisco e os interessados impugnarem aportes feitos em fraude — por exemplo, transferências massivas ao plano às vésperas da morte para esvaziar a legítima ou burlar o imposto. Em casos com esse perfil, avalie o risco antes de ajuizar.
  • Restituição do indébito: aplicam-se os arts. 165 e 168, I, do CTN (cinco anos do pagamento indevido), com atualização pelo índice aplicável aos créditos contra a Fazenda estadual.

Perguntas frequentes

Incide ITCMD sobre o VGBL e o PGBL recebidos pela morte do titular?

Não. O STF decidiu, no Tema 1214 da repercussão geral, que é inconstitucional a cobrança de ITCMD sobre os valores de VGBL e PGBL repassados aos beneficiários em razão da morte do titular, porque não há transmissão causa mortis: o VGBL tem natureza de seguro de vida (art. 794 do Código Civil) e os valores não integram a herança.

Quem já pagou o ITCMD sobre plano de previdência pode pedir o dinheiro de volta?

Sim. O pagamento indevido gera direito à restituição (art. 165 do CTN), no prazo de cinco anos contados do pagamento (art. 168, I, do CTN). O pedido de repetição do indébito pode ser cumulado na própria ação declaratória, com atualização do valor. Verifique no portal do STF se houve modulação de efeitos aplicável ao seu caso.

A seguradora pode reter os valores até a apresentação da guia de ITCMD?

A retenção decorre de exigências das administrações tributárias estaduais, mas perde fundamento diante da tese do Tema 1214 do STF. Se a seguradora condicionar o pagamento à guia do imposto, o beneficiário pode obter tutela provisória na ação contra o Estado para que os valores sejam liberados sem essa comprovação.

O VGBL e o PGBL entram no inventário?

Não. Os valores são pagos diretamente ao beneficiário indicado, por força do contrato, e não se consideram herança (art. 794 do Código Civil). Por isso não integram o monte-mor, não se sujeitam à partilha e a discussão sobre o ITCMD deve ser travada em ação autônoma contra o Estado, não nos autos do inventário.

Qual tutela provisória pedir para liberar os valores do plano?

A tutela de evidência do art. 311, II, do CPC é a mais adequada: as alegações se provam por documentos e a tese está firmada em repercussão geral pelo STF. Se houver necessidade econômica concreta dos valores, cumule a tutela de urgência do art. 300 do CPC, demonstrando o perigo de dano.

Modelos de ações tributárias e sucessórias atraem clientes qualificados — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.

Referências

Pedro Campos
— Especialista em Automação de Atendimento

Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
  • Sem tags

Leave A Reply Now

Send Us A Message

Your email address will not be published. Required fields are marked *

Leia mais no blog