O cliente perdeu o pai, é beneficiário de um plano VGBL ou PGBL e, na hora de resgatar os valores, descobre que a seguradora condiciona a liberação à comprovação do recolhimento do ITCMD — ou que o Estado já lançou o imposto sobre o montante. A situação é comum: diversas legislações estaduais incluíram expressamente os planos de previdência privada aberta na base do imposto de transmissão causa mortis, e as SEFAZ seguem exigindo o tributo mesmo depois de o Supremo Tribunal Federal ter resolvido a controvérsia em repercussão geral.
Para o advogado, o caso é daqueles em que a tese já está pronta: o STF fixou, no Tema 1214 da repercussão geral, que não incide ITCMD sobre os valores de VGBL e PGBL repassados aos beneficiários em razão da morte do titular. O desafio prático está em desenhar a peça certa — declaratória de inexigibilidade, cumulada com repetição do indébito quando já houve pagamento, e com tutela provisória para destravar a liberação dos valores na seguradora. Este guia estrutura a ação ponto a ponto e disponibiliza um modelo completo para adaptar.
Resposta rápida: O STF decidiu, no Tema 1214 da repercussão geral, que é inconstitucional a incidência do ITCMD sobre os valores e direitos relativos ao VGBL e ao PGBL repassados aos beneficiários na morte do titular do plano. O fundamento central é que esses repasses não configuram transmissão causa mortis de herança (art. 155, I, da Constituição Federal): o VGBL tem natureza de seguro de vida, e o capital segurado não se considera herança para nenhum efeito de direito (art. 794 do Código Civil). Quem já pagou o imposto pode pedir a restituição no prazo de cinco anos (arts. 165 e 168 do CTN), e a liberação dos valores pode ser obtida por tutela de evidência ou de urgência (arts. 311 e 300 do CPC).
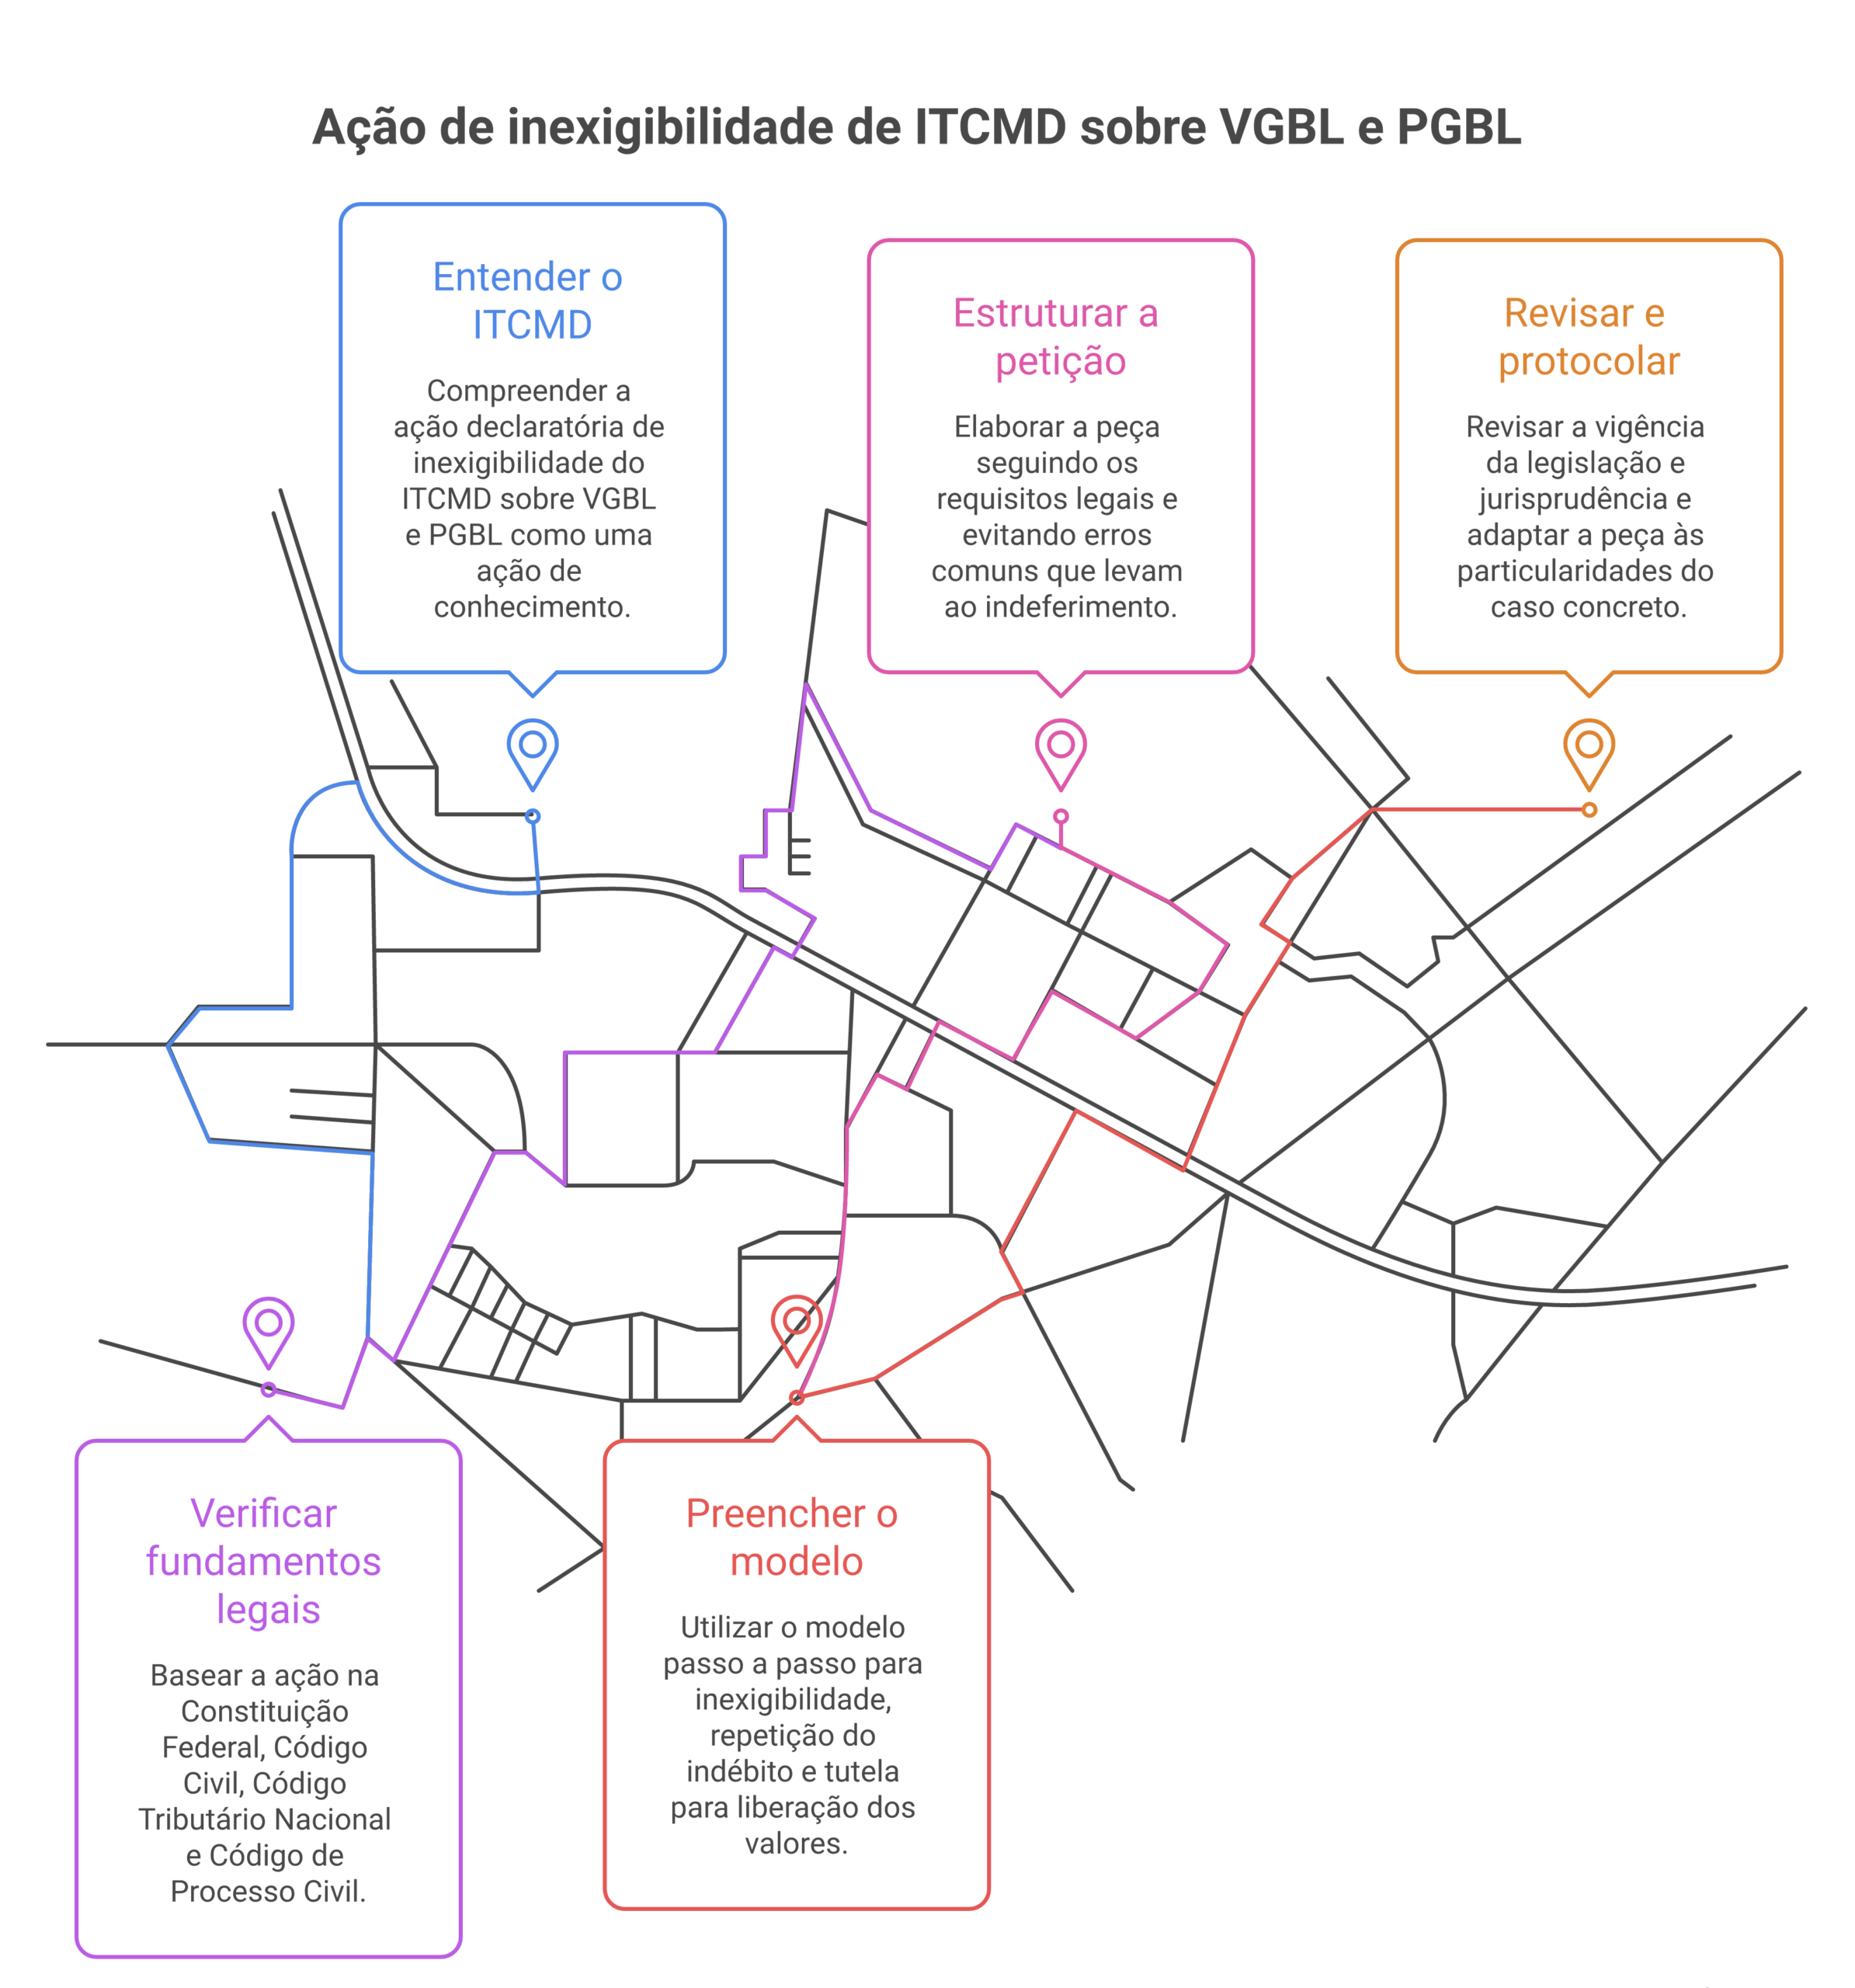
A ação declaratória de inexigibilidade do ITCMD sobre VGBL e PGBL é uma ação de conhecimento, pelo procedimento comum, em que o beneficiário (ou o espólio, conforme o caso) pede que o Judiciário declare que não existe relação jurídico-tributária que obrigue o recolhimento do imposto sobre os valores recebidos do plano em razão do falecimento do titular. Quando o imposto já foi pago, cumula-se o pedido de repetição do indébito, com devolução atualizada.
As situações mais frequentes no escritório:
Importante distinguir: a ação não discute o imposto de renda sobre os resgates (matéria federal e distinta), nem eventual fraude no aporte — hipótese em que o próprio STF ressalvou a possibilidade de o Fisco combater abusos. A ação ataca exclusivamente a exigência de ITCMD sobre o repasse do plano aos beneficiários pela morte do titular.
A fundamentação se apoia na Constituição Federal, no Código Civil (Lei 10.406/2002), no Código Tributário Nacional (Lei 5.172/1966) e no Código de Processo Civil (Lei 13.105/2015), além da tese do Tema 1214 do STF.
Quanto à legislação estadual: identifique o dispositivo da lei do ITCMD do Estado que fundamenta a cobrança (muitas leis estaduais preveem expressamente a incidência sobre planos de previdência) e peça o afastamento da sua aplicação ao caso, por incompatibilidade com o art. 155, I, da CF, conforme decidido pelo STF.
A peça segue o art. 319 do CPC. Mapeie assim:
A tese é fortíssima, mas a execução da peça ainda derruba bons casos. Evite estes erros:
O modelo cobre o cenário completo: inexigibilidade, repetição do indébito e tutela para liberação dos valores. Personalize nesta ordem:
Para outras peças tributárias e cíveis, veja todos os modelos da nossa biblioteca.
Modelo de ação de inexigibilidade de ITCMD sobre VGBL e PGBL — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
O cenário jurisprudencial é dos mais favoráveis ao contribuinte:
Não. O STF decidiu, no Tema 1214 da repercussão geral, que é inconstitucional a cobrança de ITCMD sobre os valores de VGBL e PGBL repassados aos beneficiários em razão da morte do titular, porque não há transmissão causa mortis: o VGBL tem natureza de seguro de vida (art. 794 do Código Civil) e os valores não integram a herança.
Sim. O pagamento indevido gera direito à restituição (art. 165 do CTN), no prazo de cinco anos contados do pagamento (art. 168, I, do CTN). O pedido de repetição do indébito pode ser cumulado na própria ação declaratória, com atualização do valor. Verifique no portal do STF se houve modulação de efeitos aplicável ao seu caso.
A retenção decorre de exigências das administrações tributárias estaduais, mas perde fundamento diante da tese do Tema 1214 do STF. Se a seguradora condicionar o pagamento à guia do imposto, o beneficiário pode obter tutela provisória na ação contra o Estado para que os valores sejam liberados sem essa comprovação.
Não. Os valores são pagos diretamente ao beneficiário indicado, por força do contrato, e não se consideram herança (art. 794 do Código Civil). Por isso não integram o monte-mor, não se sujeitam à partilha e a discussão sobre o ITCMD deve ser travada em ação autônoma contra o Estado, não nos autos do inventário.
A tutela de evidência do art. 311, II, do CPC é a mais adequada: as alegações se provam por documentos e a tese está firmada em repercussão geral pelo STF. Se houver necessidade econômica concreta dos valores, cumule a tutela de urgência do art. 300 do CPC, demonstrando o perigo de dano.
Modelos de ações tributárias e sucessórias atraem clientes qualificados — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Leave A Reply Now