A tarifa de abertura de crédito, a famosa TAC, é um dos encargos mais discutidos nos contratos bancários desde o fim dos anos 2000. O cliente chega ao escritório com o contrato de financiamento ou empréstimo na mão, aponta uma tarifa descontada do valor liberado e pergunta se pode recuperar o dinheiro. A resposta depende de três fatores que o advogado precisa verificar antes de qualquer petição: a data do contrato, o nome e o fato gerador da cobrança e o prazo prescricional ainda disponível.
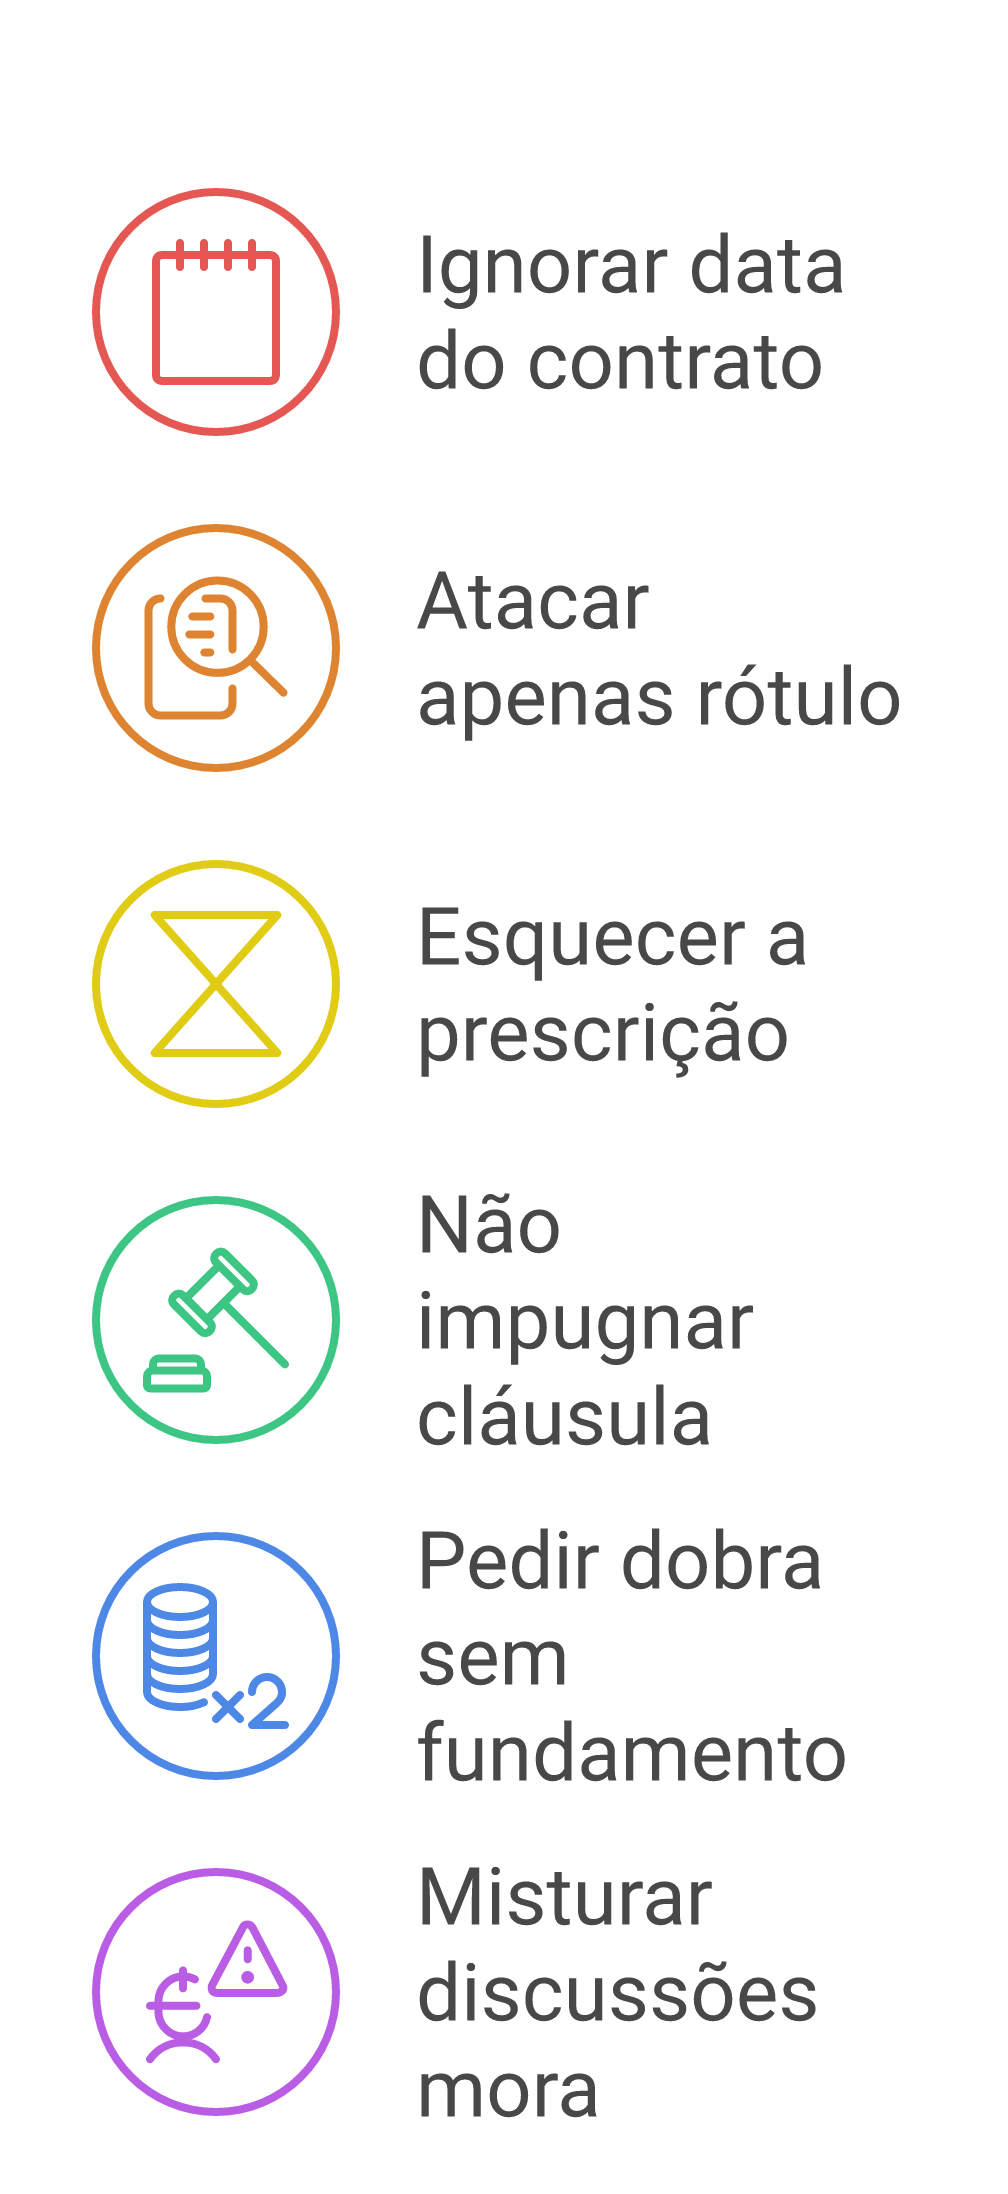
Além disso, é comum que o banco tenha trocado o rótulo “TAC” por denominações como “tarifa de contratação”, “tarifa de processamento” ou “despesas de serviços”. A discussão, nesses casos, é sobre o serviço efetivamente prestado, e não sobre o nome da tarifa. Uma inicial genérica corre o risco de esbarrar na validade da cobrança ou na prescrição.
Este guia reúne os fundamentos do CDC, do Código Civil e da jurisprudência do STJ, a estrutura da peça, os erros que mais derrubam essas ações e um modelo completo de ação declaratória de abusividade cumulada com repetição de indébito.
Resposta rápida: Segundo o STJ (Temas 618 e 619 dos recursos repetitivos), a TAC e a tarifa de emissão de carnê (TEC) só são válidas em contratos anteriores a 30/04/2008, início da vigência da Resolução CMN 3.518/2007, e ainda assim podem ser examinadas quanto à abusividade; nos contratos posteriores, a cobrança é indevida, ainda que com outro nome, se o fato gerador for o mesmo (Súmula 565 do STJ). A devolução se pede por repetição de indébito, em dobro quando cabível (art. 42, parágrafo único, do CDC), e o prazo prescricional é ponto a verificar caso a caso (arts. 205 e 206, §3º, IV, do CC e art. 27 do CDC).
A TAC é a tarifa cobrada pelo banco na abertura do crédito, geralmente descontada do valor liberado ou financiada no próprio contrato, sob o argumento de remunerar a análise, o cadastro e a concessão do crédito. Quando financiada, passa a compor o principal e a sofrer juros e encargos durante todo o contrato, o que amplia o prejuízo.
A ação de devolução cabe quando o contrato prevê tarifa que, pela data ou pela natureza, é inválida ou abusiva, e o consumidor a pagou. Na prática, há três cenários:
Em qualquer cenário, comece pelo contrato, pelo extrato de liberação do crédito e pela planilha de evolução da dívida. Eles mostram quanto foi cobrado, quando e se o valor foi financiado.
A base é o Código de Defesa do Consumidor (Lei 8.078/1990), aplicável às instituições financeiras (Súmula 297 do STJ), complementado pelo Código Civil (Lei 10.406/2002) e pelo Código de Processo Civil (Lei 13.105/2015).
Regulação das tarifas (Resolução CMN 3.518/2007). A norma do Conselho Monetário Nacional, em vigor a partir de 30/04/2008, disciplinou a cobrança de tarifas por serviços prestados pelas instituições financeiras e serviu de marco para o STJ distinguir contratos antigos e novos. Normas posteriores do CMN consolidaram a matéria; consulte a regulamentação vigente na busca de normas do Banco Central antes de citar o número do normativo aplicável ao seu contrato.
Nulidade da cláusula (CDC, art. 51, IV). São nulas as cláusulas que estabeleçam obrigações iníquas, abusivas, que coloquem o consumidor em desvantagem exagerada ou sejam incompatíveis com a boa-fé ou a equidade. A tarifa vedada ou sem serviço correspondente se enquadra aqui, assim como na prática abusiva de exigir vantagem manifestamente excessiva (art. 39, V).
Direitos básicos e informação (CDC, arts. 6º e 52). O consumidor tem direito à informação adequada e clara (art. 6º, III), à modificação de cláusulas que estabeleçam prestações desproporcionais (art. 6º, V) e à inversão do ônus da prova quando presentes verossimilhança ou hipossuficiência (art. 6º, VIII). No fornecimento de crédito, o art. 52 exige informação prévia sobre preço, juros, acréscimos, prestações e soma total a pagar.
Repetição do indébito (CDC, art. 42, parágrafo único; CC, arts. 876 e 884). O consumidor cobrado em quantia indevida tem direito à repetição do indébito, em valor igual ao dobro do que pagou em excesso, com correção monetária e juros legais, salvo engano justificável. Em embargos de divergência (Tema 929), a Corte Especial do STJ assentou que a devolução em dobro dispensa a prova de má-fé, bastando que a cobrança contrarie a boa-fé objetiva. A tese havia sido modulada para as cobranças posteriores a 30/03/2021, mas, em julgamento concluído em 15/09/2026, a Corte Especial afastou a modulação, e o acórdão ainda aguardava publicação quando este texto foi revisado; confira a redação final da tese e o seu alcance temporal antes de pedir a dobra para cobranças antigas. Subsidiariamente, o pagamento indevido obriga à restituição (art. 876 do CC), vedado o enriquecimento sem causa (art. 884).
Prescrição: ponto a verificar. A pretensão de repetição enfrenta discussão sobre o prazo aplicável: 3 anos (art. 206, §3º, IV, do CC, enriquecimento sem causa), 5 anos (art. 27 do CDC) ou 10 anos (art. 205 do CC). A orientação mais recorrente do STJ, inclusive em decisão da Corte Especial sobre repetição de indébito em contrato de consumo, é pela aplicação do prazo decenal quando a cobrança indevida decorre de relação contratual. Como o tema é sensível a mudanças e a particularidades, confira a jurisprudência atual para contratos bancários e, na dúvida, trabalhe com o prazo mais curto para decidir a urgência do ajuizamento. O termo inicial costuma ser o pagamento ou a cobrança de cada valor indevido.
Controle judicial de ofício (Súmula 381 do STJ). Nos contratos bancários, é vedado ao julgador conhecer de ofício da abusividade das cláusulas. Por isso, a inicial deve impugnar expressamente a tarifa e pedir seu reconhecimento como abusiva.
Competência e rito. A ação pode ser proposta no domicílio do consumidor (art. 101, I, do CDC). Dependendo do valor, cabe o Juizado Especial Cível, até 40 salários-mínimos (art. 3º, I, da Lei 9.099/1995), com assistência de advogado obrigatória a partir de 20 salários-mínimos (art. 9º).
A ação é petição inicial comum e deve observar o art. 319 do CPC:
O modelo é uma ação declaratória de abusividade cumulada com repetição de indébito, com blocos opcionais entre colchetes. Para adaptá-lo:
Para outras ações de direito do consumidor e bancário, veja todos os modelos disponíveis no blog.
Modelo de ação de devolução de TAC — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os entendimentos que mais pesam nesse tipo de ação:
Sim, desde que a cobrança seja indevida e a pretensão não esteja prescrita. Nos contratos posteriores a 30/04/2008, a TAC e a TEC são vedadas (Tema 619 e Súmula 565 do STJ). Confira o prazo prescricional aplicável antes de ajuizar.
O prazo é objeto de discussão: 3 anos (art. 206, §3º, IV, do CC), 5 anos (art. 27 do CDC) ou 10 anos (art. 205 do CC). A orientação mais recorrente do STJ para repetição de indébito em relações contratuais de consumo é o prazo decenal, mas o ponto deve ser conferido na jurisprudência atual.
Não. A restituição em dobro está prevista no art. 42, parágrafo único, do CDC, salvo engano justificável. O STJ (Tema 929) entende que não é necessário provar má-fé, bastando conduta contrária à boa-fé objetiva. A modulação de efeitos antes fixada para cobranças posteriores a 30/03/2021 foi afastada em julgamento de 15/09/2026, e convém conferir a redação final do acórdão.
Sim, mas com teses diferentes. A tarifa de cadastro pode ser cobrada uma vez, no início do relacionamento (Súmula 566 do STJ). A tarifa de avaliação do bem é, em regra, admitida, salvo se o serviço não foi prestado ou se houver onerosidade excessiva.
O contrato é o documento mais importante, mas, se o consumidor não o tem, é possível pedir sua exibição ao banco, com fundamento no art. 6º, III, do CDC e nos arts. 396 e seguintes do CPC, sem prejuízo de outros documentos como extratos e comprovantes de pagamento.
Clientes com problemas bancários procuram advogado pelo celular — e é no WhatsApp que decidem quem contratar. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Comentarios encerrados