Cobrar tributo pago indevidamente — por erro na base de cálculo, por incidência de alíquota maior do que a devida, por cobrança de exação já declarada inconstitucional ou por simples equívoco no recolhimento — é uma situação recorrente na advocacia tributária. O caminho para reaver esses valores é a ação de repetição de indébito tributário, prevista no Código Tributário Nacional.
Este guia mostra o que caracteriza o indébito tributário, os requisitos legais para a ação, os pontos que mais geram indeferimento e como usar o modelo de petição disponível para download ao final do artigo.
O objetivo aqui não é substituir a análise do caso concreto, mas dar a você, advogado, um ponto de partida sólido e atualizado para 2026.
Resposta rápida: a ação de repetição de indébito tributário é o instrumento judicial pelo qual o contribuinte busca a restituição de valores pagos a título de tributo indevido ou maior que o devido, com fundamento no art. 165 do CTN (Lei 5.172/1966). O prazo prescricional para propô-la é de 5 anos, contados do pagamento indevido (art. 168, I, CTN), e a restituição deve ser feita com correção monetária e, quando cabível, juros, na forma da legislação aplicável ao ente tributante.
A repetição de indébito tributário cabe sempre que o contribuinte tiver pago tributo (imposto, taxa ou contribuição) em valor superior ao devido, ou tributo que não era devido, seja por erro material, por cobrança fundada em lei posteriormente declarada inconstitucional, por equívoco na identificação do sujeito passivo, ou por reforma, anulação, revogação ou rescisão de decisão condenatória.
Na prática forense, os casos mais comuns envolvem: exclusão do ICMS da base de cálculo do PIS/Cofins, cobrança indevida de contribuições previdenciárias sobre verbas não remuneratórias, recolhimento em duplicidade, aplicação de alíquota incorreta e tributos municipais ou estaduais cobrados sobre atividades isentas ou imunes. Para o enquadramento processual dessa tese como repetição de indébito tributário, veja também o nosso modelo de ação de repetição de indébito tributário.
A ação pode ser proposta na esfera federal (quando o tributo é federal, como IRPJ, PIS, Cofins, IPI) ou na Justiça Estadual, na Vara da Fazenda Pública, quando o tributo é estadual ou municipal.
O fundamento central da ação está nos arts. 165 a 168 do CTN (Lei 5.172/1966):
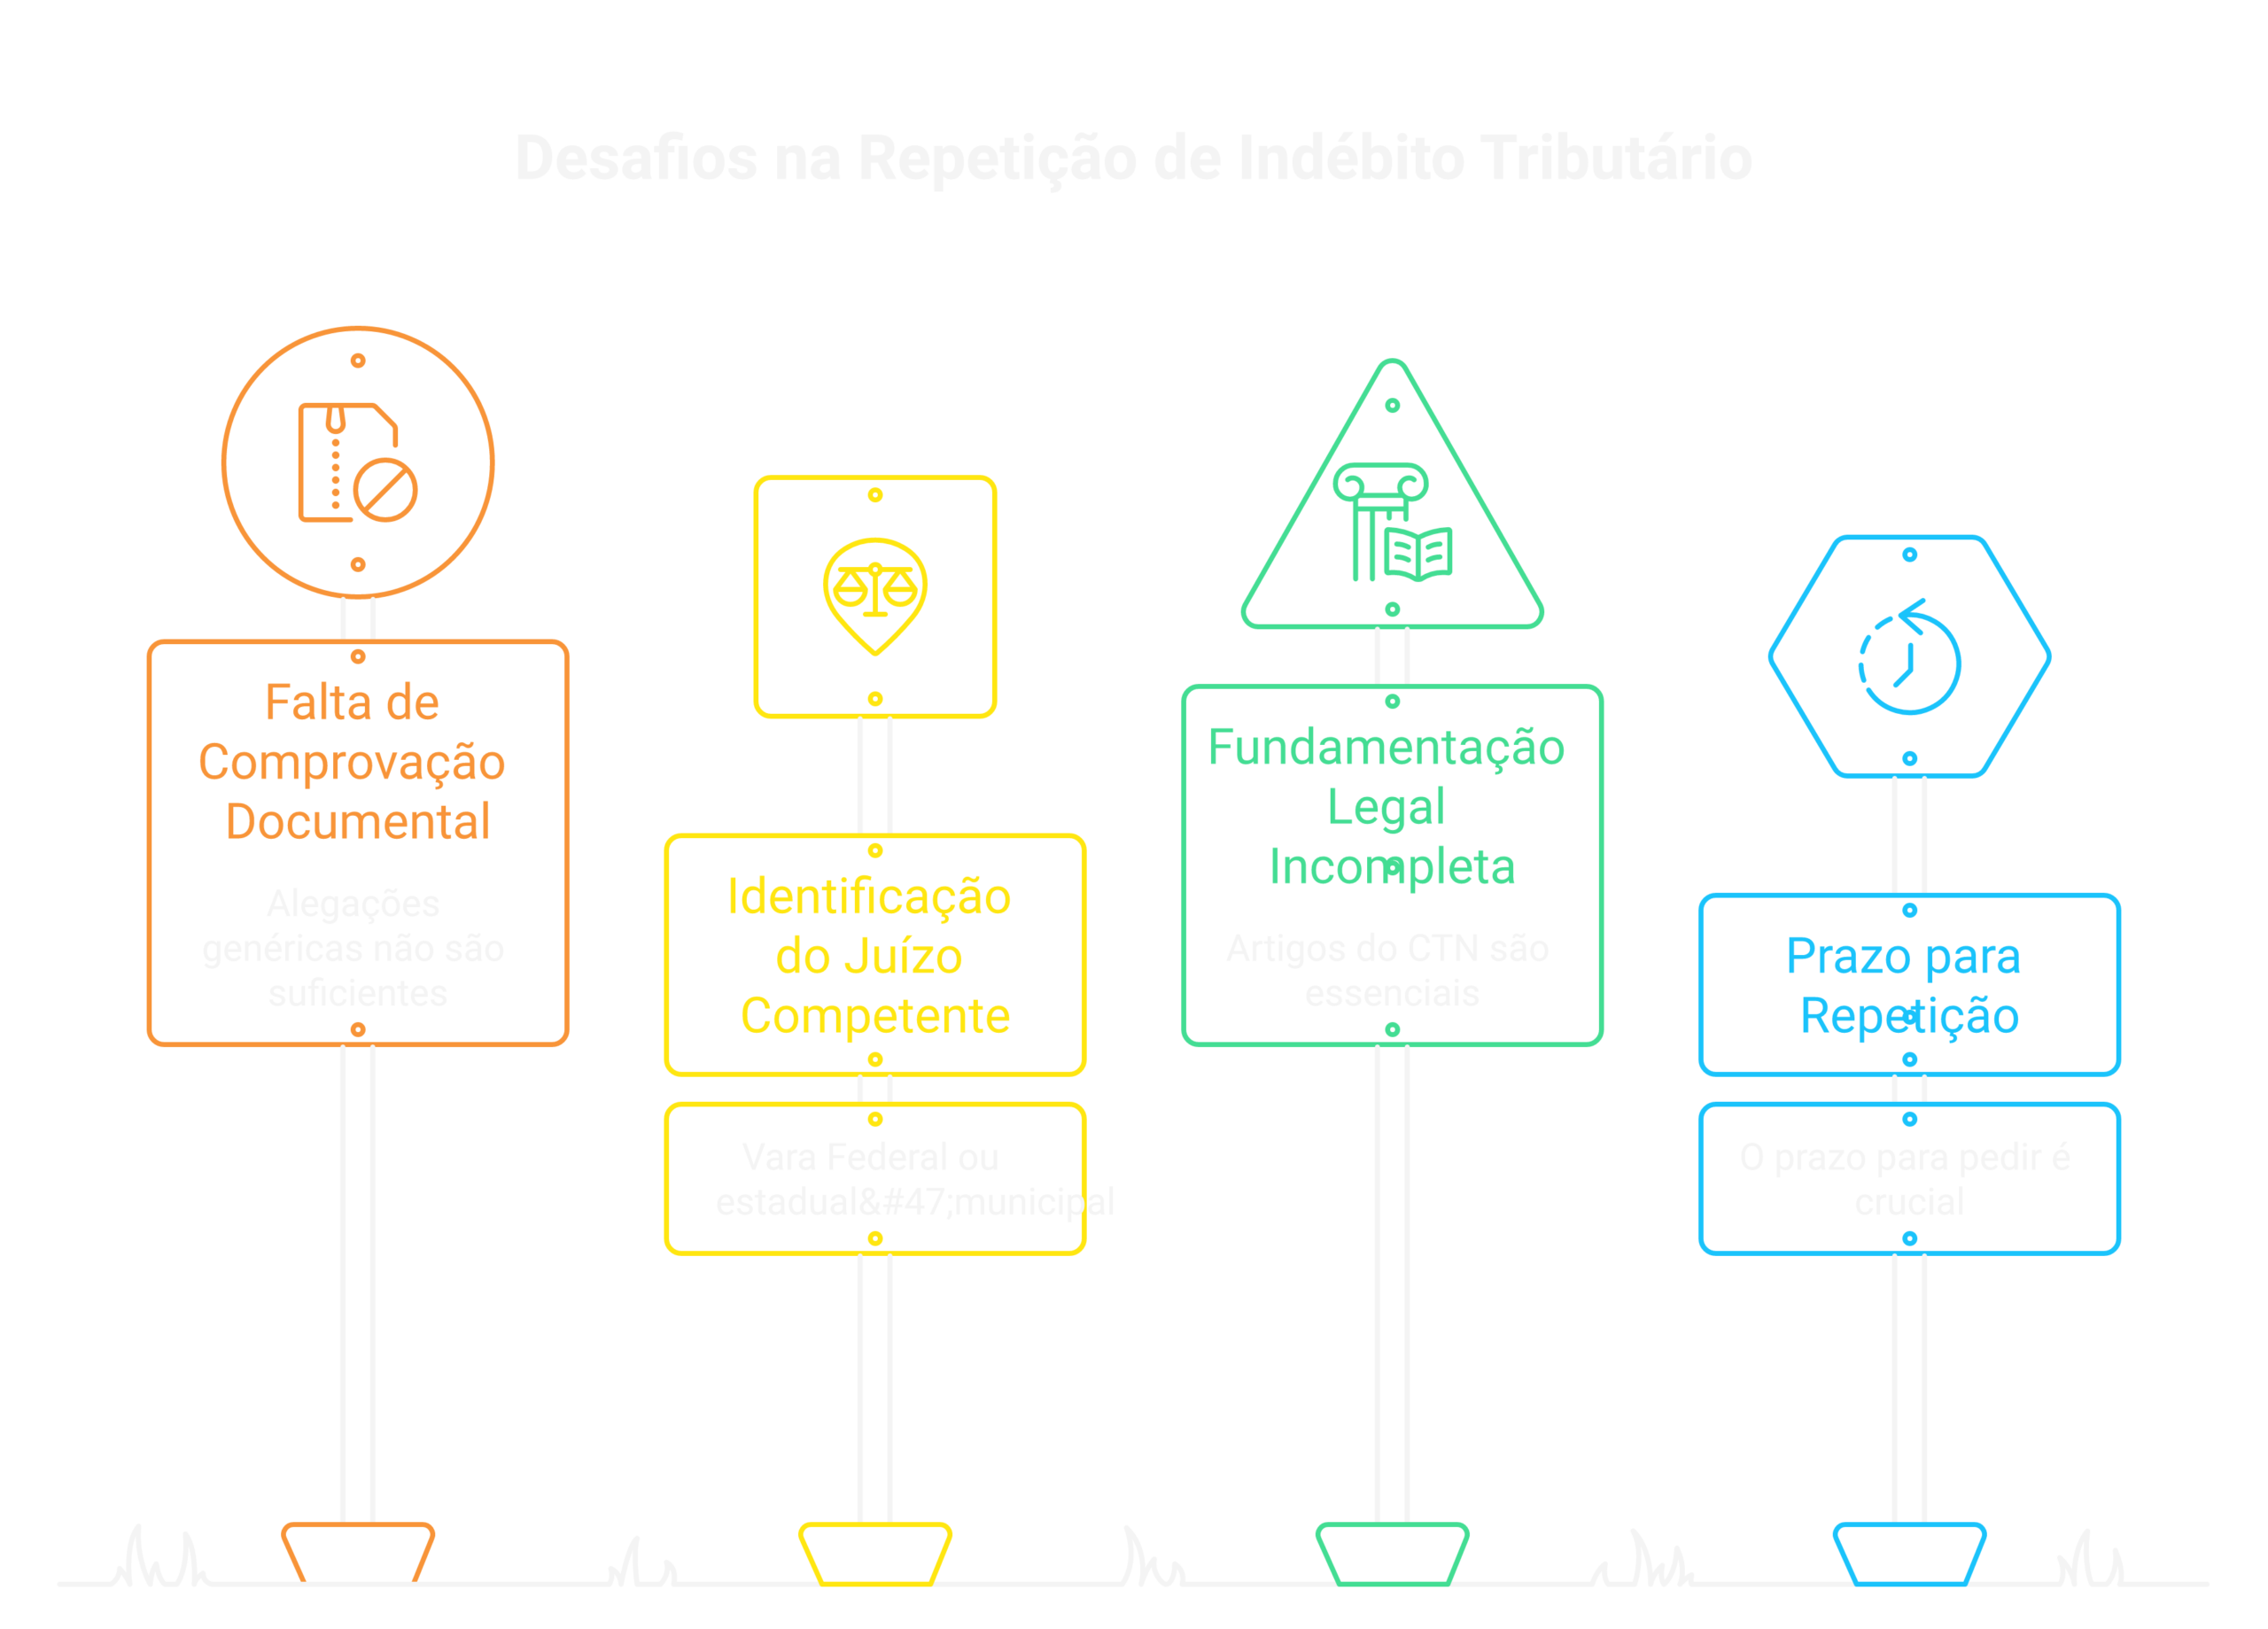
É indispensável comprovar documentalmente o pagamento indevido — guias, DARFs, comprovantes de recolhimento — e demonstrar, quando o tributo for indireto, que o encargo não foi repassado a terceiro, ou juntar autorização de quem o suportou.
A petição inicial deve observar os requisitos do art. 319 do CPC: qualificação completa das partes, indicação do valor da causa, dos fatos e fundamentos jurídicos, do pedido e das provas.
Especificamente na repetição de indébito, é essencial:
Comece identificando o juízo competente — Vara Federal, se o tributo for federal, ou Vara da Fazenda Pública estadual/municipal, conforme o caso — e qualifique corretamente as partes, incluindo a Fazenda Pública ré.
Na seção de fatos, narre a origem do pagamento indevido: quando, como e por que o tributo foi recolhido a maior ou indevidamente. Junte todos os comprovantes de pagamento.
Na fundamentação jurídica, indique os artigos do CTN aplicáveis e, se houver, a tese jurídica ou o precedente que sustenta a ilegalidade da cobrança.
Nos pedidos, especifique o valor a ser restituído, a forma de correção e a possibilidade de compensação, se for de interesse do cliente. Revise a memória de cálculo antes de protocolar.
Modelo de Ação de Repetição de Indébito Tributário — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
Aviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
O Superior Tribunal de Justiça possui entendimento consolidado, em sede de recursos repetitivos, sobre diversos temas de repetição de indébito tributário, especialmente quanto ao termo inicial da prescrição e à sistemática de correção monetária pela taxa Selic nas restituições de tributos federais. Antes de peticionar, verifique na base oficial do STJ e nos informativos de jurisprudência do tribunal competente se há tese vinculante mais recente aplicável ao tributo específico discutido no seu caso, pois este campo é dinâmico e teses podem mudar.
O prazo é de 5 anos, contado da data do pagamento indevido, conforme o art. 168, I, do CTN. Em casos de reforma de decisão condenatória, o prazo conta da data em que essa decisão se tornou definitiva.
Não. O art. 165 do CTN dispensa expressamente o prévio protesto administrativo para o exercício do direito à restituição pela via judicial.
Depende da legislação do ente tributante e da opção do contribuinte. Em geral, é possível requerer a restituição em espécie (precatório ou RPV) ou a compensação com débitos tributários do mesmo contribuinte, respeitadas as regras específicas de cada esfera.
Nos tributos indiretos, o art. 166 do CTN exige prova de que o contribuinte de direito assumiu o encargo financeiro, ou autorização expressa de quem o suportou (o consumidor final, normalmente) para receber a restituição.
O ente federativo ou a autarquia responsável pela administração do tributo discutido: a União (tributos federais), o Estado (ICMS, por exemplo) ou o Município (ISS, IPTU), conforme o caso.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Encontre outros modelos de petição prontos para adaptar ao seu caso na página de Modelos de Petições do Sábio Adv.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Blog Comment (01)
[…] Resposta rápida: o contribuinte que confessa espontaneamente um débito tributário e paga o valor integral (tributo + juros + correção monetária) antes de qualquer notificação, auto de infração ou início de procedimento fiscal relacionado àquele débito tem direito à exclusão da multa punitiva, com base no art. 138 do CTN. Se o Fisco negar esse direito administrativamente, cabe ação judicial para declarar a inexigibilidade da multa e, se for o caso, repetir o indébito. Se o débito já tiver sido confessado espontaneamente, veja também o nosso modelo de exclusão de … […]