A execução fiscal costuma chegar ao escritório com a constrição já consumada: conta bloqueada, imóvel penhorado ou seguro garantia apresentado às pressas. A partir daí, o prazo corre rápido. A Lei 6.830/1980 (Lei de Execuções Fiscais — LEF) concede 30 dias para os embargos e exige que o juízo esteja garantido antes de qualquer discussão ampla sobre o crédito.
O desafio do advogado é duplo. Primeiro, escolher o instrumento certo entre embargos, exceção de pré-executividade e ação anulatória. Segundo, concentrar toda a defesa na petição inicial, porque o art. 16, §2º, da LEF impõe a regra da eventualidade: o que não for alegado e requerido no prazo dificilmente poderá ser trazido depois.
Este guia reúne os requisitos legais, a estrutura da peça, os erros que mais derrubam embargos e um modelo completo — com preliminar de nulidade da CDA, prejudicial de prescrição e mérito — para download.
Resposta rápida: Os embargos à execução fiscal são a ação incidental de defesa do executado na cobrança da dívida ativa, regida pela Lei 6.830/1980 e, subsidiariamente, pelo CPC (art. 1º da LEF). O prazo é de 30 dias, contados do depósito, da juntada da prova da fiança bancária ou do seguro garantia, ou da intimação da penhora (art. 16), e a garantia do juízo é requisito de admissibilidade (art. 16, §1º). Toda a matéria de defesa, as provas e o rol de testemunhas devem vir na inicial (art. 16, §2º), e a Fazenda impugna em 30 dias (art. 17).
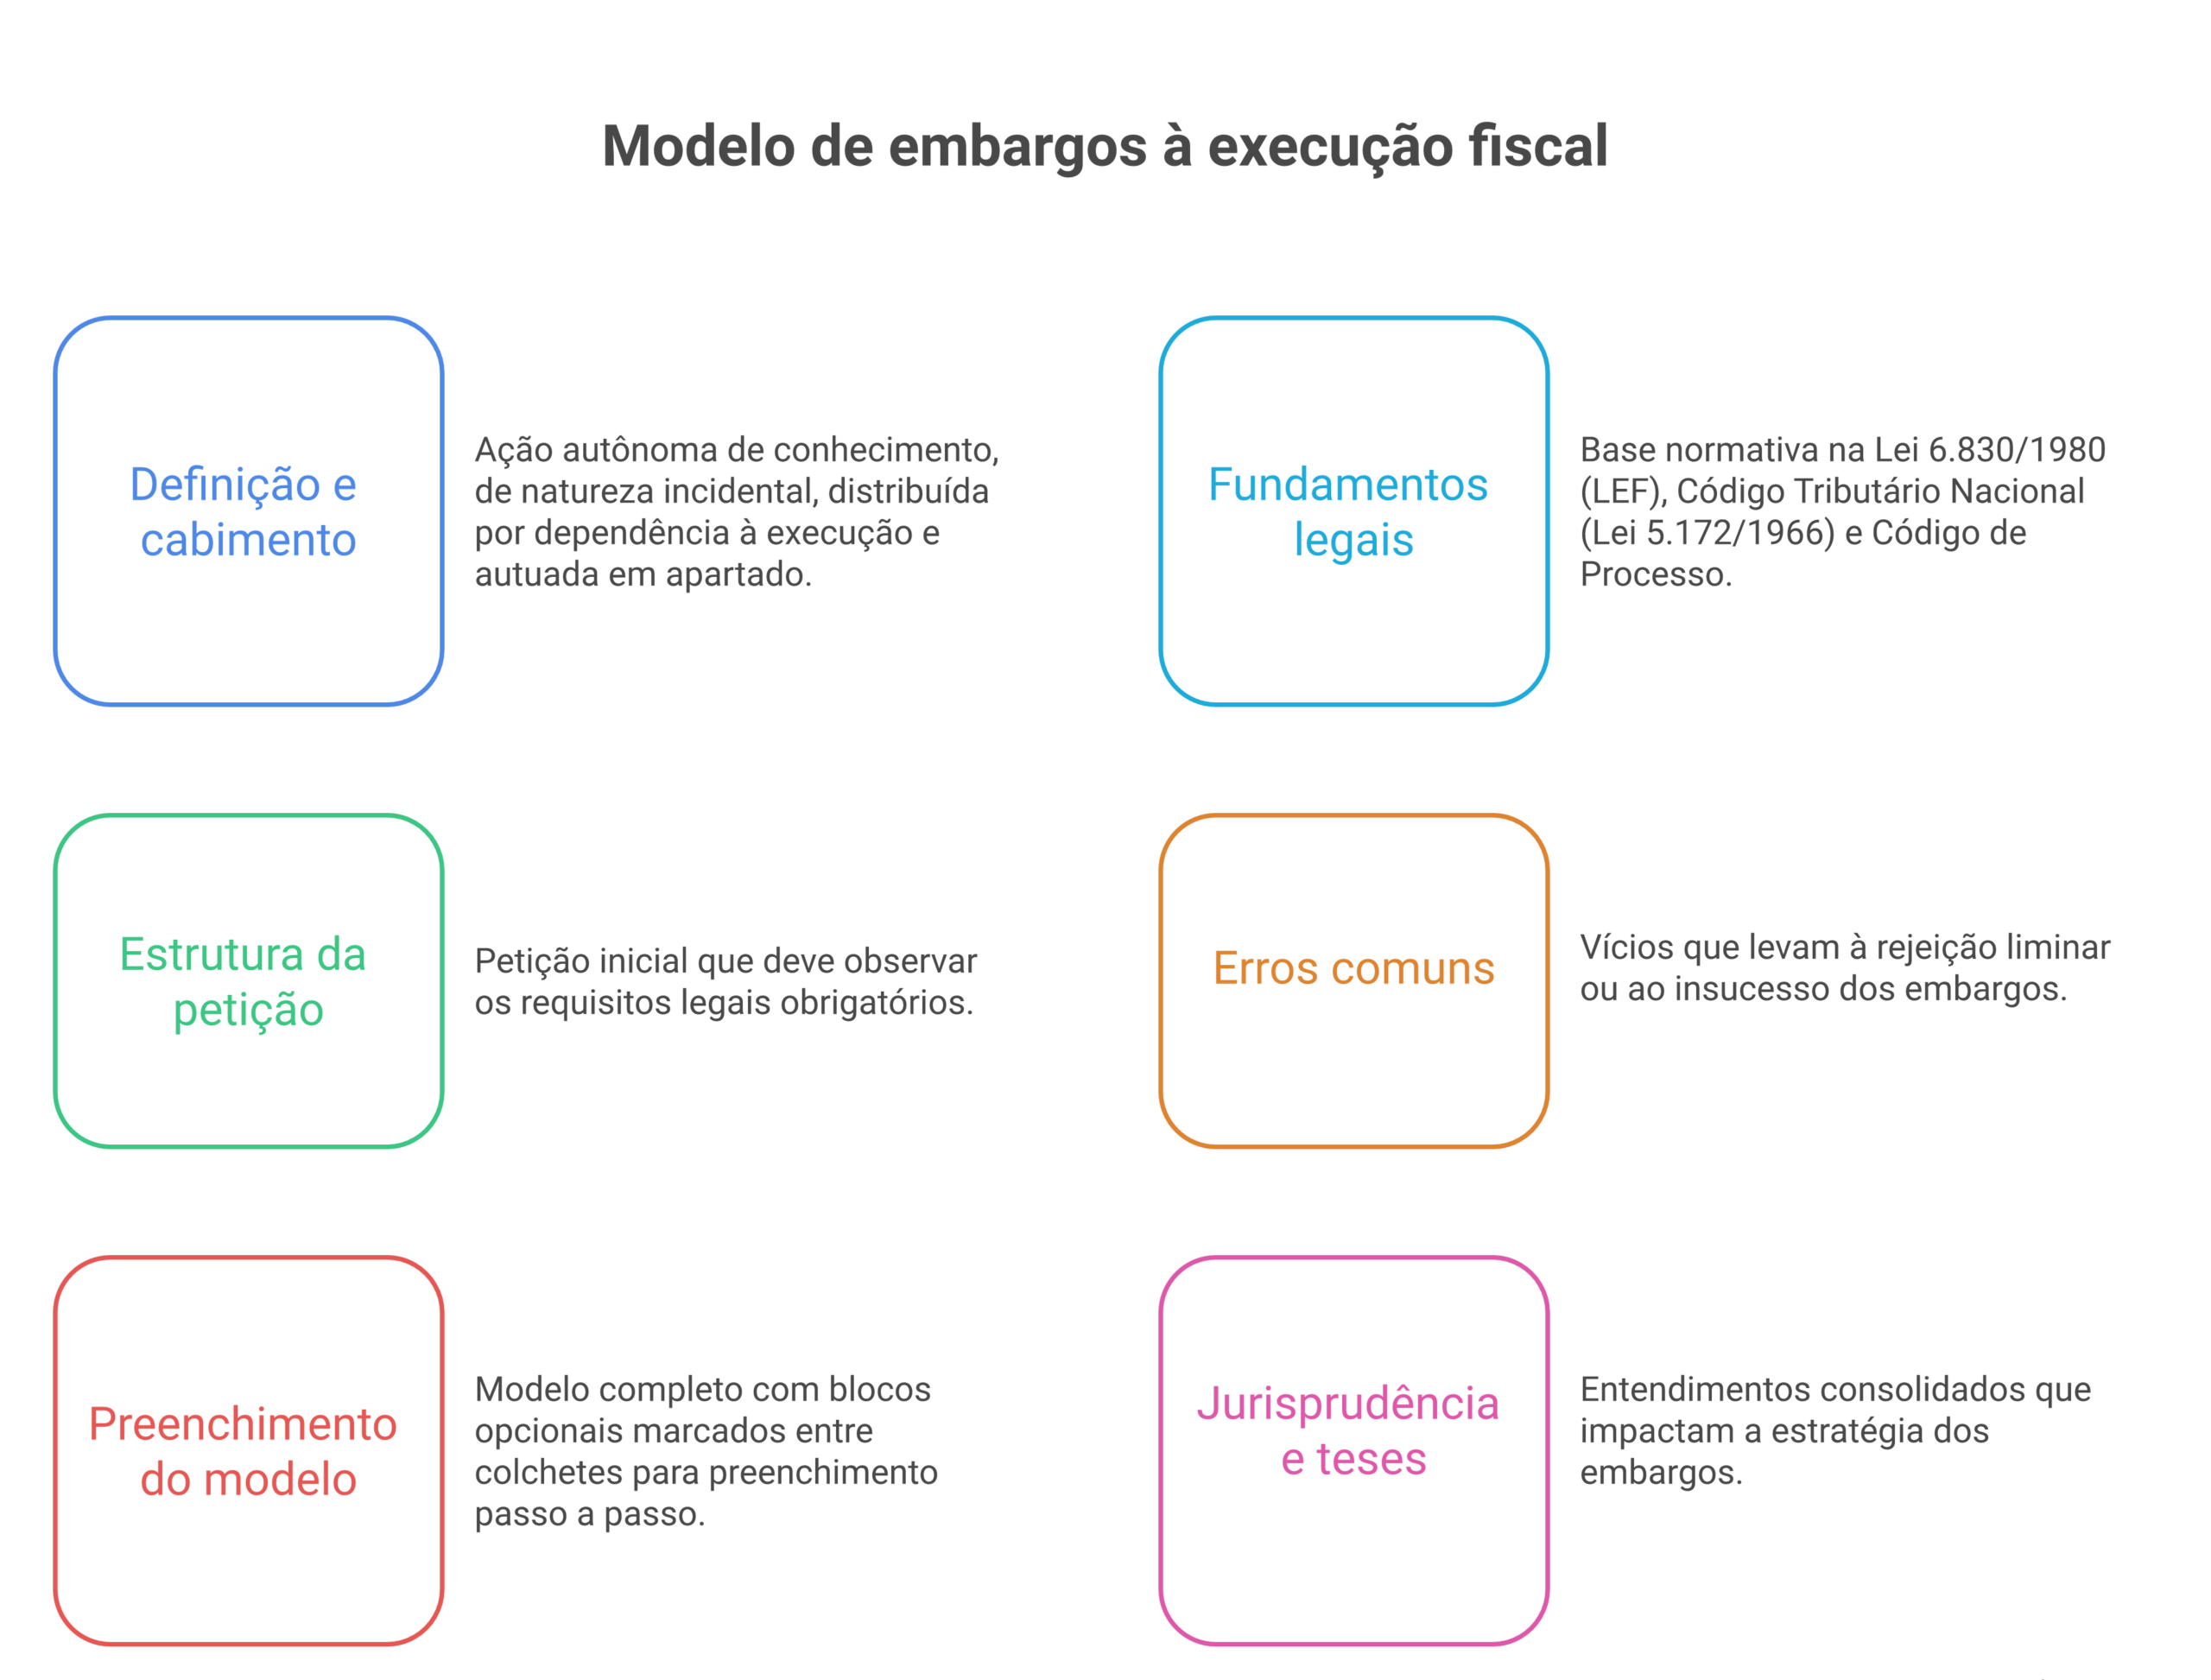
Os embargos à execução fiscal são ação autônoma de conhecimento, de natureza incidental, distribuída por dependência à execução e autuada em apartado (art. 914, §1º, do CPC, aplicado subsidiariamente). Por meio deles o executado busca desconstituir, total ou parcialmente, o título executivo — a Certidão de Dívida Ativa (CDA) — ou demonstrar que a cobrança não pode prosseguir.
Cabem sempre que a defesa depender de prova ou envolver matéria que o juiz não pode conhecer de ofício: inexistência do fato gerador, pagamento não reconhecido pelo Fisco, erro na base de cálculo, ilegitimidade do sócio que consta da CDA, multa e encargos acima do previsto em lei, entre outras. O art. 16, §2º, da LEF autoriza alegar “toda matéria útil à defesa”.
A escolha do instrumento é o ponto que mais gera dúvida:
Na prática, garantido o juízo e dependendo a defesa de prova, os embargos são a via natural.
A base normativa está na Lei 6.830/1980 (LEF), complementada pelo Código Tributário Nacional (Lei 5.172/1966) para os créditos tributários e pelo Código de Processo Civil (Lei 13.105/2015) em caráter subsidiário, por força do art. 1º da LEF.
Prazo de 30 dias (art. 16, caput). O executado oferece embargos em 30 dias, contados: (I) do depósito; (II) da juntada da prova da fiança bancária ou do seguro garantia; ou (III) da intimação da penhora. Na hipótese de penhora, o STJ firmou, em recurso repetitivo, que o termo inicial é a data da efetiva intimação, e não a da juntada do mandado cumprido aos autos. No depósito e no seguro garantia, o STJ tem condicionado o início do prazo à intimação do executado — do depósito formalizado como penhora ou da aceitação da garantia pelo juízo —, mas, na dúvida, conte do marco mais antigo. Quanto à forma de contagem, há decisões que aplicam os dias úteis do art. 219 do CPC, mas a prudência recomenda protocolar dentro dos 30 dias corridos.
Garantia do juízo (art. 16, §1º). “Não são admissíveis embargos do executado antes de garantida a execução.” A garantia pode ser prestada por depósito em dinheiro, fiança bancária ou seguro garantia, nomeação de bens à penhora ou indicação de bens oferecidos por terceiros e aceitos pela Fazenda (art. 9º). Em recurso repetitivo, o STJ assentou que a dispensa de garantia dos embargos à execução comum não alcança a execução fiscal, pela especialidade do art. 16, §1º, da LEF — entendimento mantido sob o art. 914 do CPC/2015. A Corte também fixou que a penhora insuficiente não basta para extinguir os embargos, devendo o juiz oportunizar o reforço.
Conteúdo e eventualidade (art. 16, §2º). No prazo dos embargos, o executado deve alegar toda a matéria útil à defesa, requerer provas e juntar documentos e rol de testemunhas — até três ou, a critério do juiz, até o dobro desse limite.
Vedações (art. 16, §3º). Não se admitem reconvenção nem compensação, e as exceções, salvo as de suspeição, incompetência e impedimento, são arguidas como matéria preliminar e julgadas com os embargos. O STJ, em recurso repetitivo, distingue o pedido de compensação, vedado, da alegação de compensação já efetuada antes do ajuizamento da execução, que pode ser invocada como fato extintivo do crédito.
Impugnação e julgamento (art. 17). Recebidos os embargos, a Fazenda é intimada para impugná-los em 30 dias. Se a matéria for apenas de direito, ou de direito e de fato com prova exclusivamente documental, não haverá audiência, e o juiz proferirá sentença (art. 17, parágrafo único).
Requisitos da CDA (art. 2º, §§5º e 6º, da LEF e art. 202 do CTN). O termo de inscrição — e a certidão que o reproduz — deve indicar, entre outros elementos, o devedor e os corresponsáveis, o valor originário e a forma de calcular juros e encargos, a origem, a natureza e o fundamento legal da dívida, a atualização monetária aplicável, a data e o número da inscrição e o processo administrativo ou auto de infração de origem. A omissão ou o erro nesses requisitos gera a nulidade da inscrição e do processo de cobrança (art. 203 do CTN), sanável pela substituição da certidão até a decisão de primeira instância, com devolução do prazo para embargos (art. 2º, §8º, da LEF).
Prescrição (art. 174 do CTN). A ação para a cobrança do crédito tributário prescreve em 5 anos, contados da constituição definitiva. A prescrição se interrompe, entre outras hipóteses, pelo despacho do juiz que ordena a citação em execução fiscal (inciso I, na redação da LC 118/2005) e por qualquer ato inequívoco que importe reconhecimento do débito pelo devedor (inciso IV), como o pedido de parcelamento. Prescrição e decadência extinguem o crédito tributário (art. 156, V, do CTN).
Embargos são petição inicial e devem observar o art. 319 do CPC, somado às exigências próprias da LEF:
Os vícios que mais levam à rejeição liminar ou ao insucesso dos embargos:
O modelo traz os embargos completos, com blocos opcionais marcados entre colchetes. Para adaptá-lo:
Para outras defesas na execução e peças tributárias, veja todos os modelos disponíveis no blog.
Modelo de embargos à execução fiscal — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os entendimentos consolidados que mais impactam a estratégia dos embargos:
O prazo é de 30 dias, contados do depósito, da juntada da prova da fiança bancária ou do seguro garantia, ou da intimação da penhora (art. 16 da Lei 6.830/1980). Na penhora, o STJ entende que o prazo corre da efetiva intimação, e não da juntada do mandado aos autos.
Em regra, não. O art. 16, §1º, da LEF exige a garantia, e o STJ afastou a aplicação da regra do CPC que a dispensa. A penhora insuficiente, porém, não impede o recebimento dos embargos, cabendo reforço posterior. Sem patrimônio, a alternativa para matérias de ordem pública é a exceção de pré-executividade.
Os embargos exigem garantia e prazo de 30 dias, mas admitem qualquer matéria e produção de provas. A exceção dispensa garantia, mas só cabe para matérias conhecíveis de ofício que não dependam de dilação probatória, conforme a Súmula 393 do STJ.
Não automaticamente. A suspensão depende de requerimento do embargante, de garantia suficiente e da demonstração da probabilidade do direito e do perigo de dano, nos termos do art. 919, §1º, do CPC, aplicado à execução fiscal pelo STJ.
Sim. A cobrança do crédito tributário prescreve em 5 anos contados da constituição definitiva (art. 174 do CTN), e a prescrição extingue o crédito (art. 156, V). Se for demonstrável apenas com documentos, também pode ser arguida por exceção de pré-executividade, pois é matéria conhecível de ofício.
Contribuintes com execução fiscal procuram advogado com urgência — e é no WhatsApp que decidem quem contratar. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Leave A Reply Now