Modelo de impugnação de crédito na recuperação judicial: guia prático [atualizado 2026]

Modelo de impugnação de crédito na recuperação judicial: guia prático [atualizado 2026]

O administrador judicial publica a relação de credores e o crédito do seu cliente aparece com valor menor que o devido, na classe errada ou simplesmente não aparece. A partir dessa publicação corre um prazo curto e sem margem para improviso: são 10 dias para levar a divergência ao juiz da recuperação por meio da impugnação de crédito. Perdido o prazo, o pedido tende a ser processado como habilitação retardatária, sem direito a voto na assembleia-geral de credores (salvo crédito trabalhista), justamente quando o plano está em votação.

Desde a reforma da Lei 14.112/2020, há ainda um detalhe que derruba impugnações todos os anos: os prazos da Lei 11.101/2005 são contados em dias corridos. Além disso, as deliberações da assembleia não são invalidadas por decisão judicial posterior sobre a existência, o valor ou a classificação do crédito (art. 39, § 2º). Este guia mostra como estruturar a impugnação de crédito na recuperação judicial e traz um modelo completo para adaptar.

Resposta rápida: A impugnação de crédito está prevista no art. 8º da Lei 11.101/2005: no prazo de 10 dias, contado da publicação da relação de credores elaborada pelo administrador judicial (art. 7º, § 2º), o Comitê, qualquer credor, o devedor, seus sócios ou o Ministério Público podem apontar a ausência de qualquer crédito ou questionar a legitimidade, o valor ou a classificação de crédito relacionado. A petição é dirigida ao juiz, instruída com documentos e com a indicação das provas (art. 13), autuada em separado e processada pelo rito dos arts. 11 a 15. O prazo corre em dias corridos (art. 189, § 1º, I) e, da decisão que julga a impugnação, cabe agravo (art. 17).
Visão geral: impugnação de crédito na recuperação judicial

O que é e quando cabe

A impugnação de crédito é o incidente judicial da fase de verificação de créditos. A verificação começa na esfera administrativa: publicado o edital do art. 52, § 1º, os credores têm 15 dias para apresentar ao administrador judicial suas habilitações ou divergências (art. 7º, § 1º). Com base nelas, nos livros do devedor e nos documentos recebidos, o administrador publica nova relação de credores (art. 7º, § 2º). É contra essa segunda relação que se dirige a impugnação.

O art. 8º delimita o objeto: apontar a ausência de qualquer crédito ou manifestar-se contra a legitimidade, a importância ou a classificação de crédito relacionado. As hipóteses mais frequentes são:

  • Crédito omitido: o credor apresentou divergência ao administrador e, ainda assim, ficou fora da relação.
  • Valor divergente: erro na atualização, que deve ir até a data do pedido de recuperação (art. 9º, II), ou exclusão de encargos e parcelas vencidas.
  • Classificação errada: crédito com garantia real lançado como quirografário, microempresa ou empresa de pequeno porte fora da classe IV, crédito trabalhista fora da classe I (art. 41).
  • Crédito de terceiro indevido: o credor, ou a recuperanda, contesta a existência, o valor ou a legitimidade do crédito de outro credor — tema sensível quando há indícios de credores ligados ao devedor influenciando a votação.
  • Crédito não sujeito à recuperação: o proprietário fiduciário, o arrendador mercantil e os demais titulares do art. 49, § 3º, pedem a exclusão do crédito da relação.

Atenção a duas vias paralelas. Nos créditos trabalhistas, as ações, inclusive as impugnações do art. 8º, tramitam na Justiça do Trabalho até a apuração do crédito, inscrito depois no quadro-geral pelo valor da sentença (art. 6º, § 2º). E, perdido o prazo, a habilitação apresentada antes da homologação do quadro-geral é recebida como retardatária e processada como impugnação (art. 10, § 5º); após a homologação, cabe pedir a retificação do quadro-geral pelo procedimento comum (art. 10, § 6º).

Requisitos e fundamentos legais

A base da peça é a Lei 11.101/2005 (Lei de Recuperação Judicial e Falência), com as alterações da Lei 14.112/2020, aplicando-se o Código de Processo Civil (Lei 13.105/2015) no que couber e desde que compatível com os princípios da lei especial (art. 189).

Prazos e legitimidade (arts. 7º, 8º e 189)

  • Art. 7º, § 1º: 15 dias, contados do edital, para habilitações e divergências perante o administrador judicial (fase administrativa).
  • Art. 7º, § 2º: o administrador publica a relação de credores em até 45 dias após o fim daquele prazo, indicando onde e quando os interessados terão acesso aos documentos que a fundamentaram.
  • Art. 8º: 10 dias, contados dessa publicação, para a impugnação judicial; o parágrafo único manda autuá-la em separado e processá-la nos termos dos arts. 13 a 15.
  • Art. 189, § 1º, I: todos os prazos previstos na lei, ou que dela decorram, são contados em dias corridos.

Requisitos da petição e rito (arts. 9º e 11 a 17)

  • Art. 13: petição dirigida ao juiz, instruída com os documentos do impugnante e com a indicação das provas necessárias. Impugnações sobre o mesmo crédito têm uma só autuação.
  • Art. 9º: embora disciplinem a habilitação, os requisitos servem de checklist: valor atualizado até a data do pedido, origem, classificação, documentos comprobatórios e garantia, com o respectivo instrumento.
  • Arts. 11 e 12: o credor cujo crédito foi impugnado contesta em 5 dias; depois, o devedor e o Comitê, se houver, manifestam-se em 5 dias comuns, e o administrador judicial emite parecer em 5 dias, com as informações dos livros e documentos do devedor sobre o crédito.
  • Art. 15: o juiz julga as impugnações suficientemente esclarecidas, mencionando o valor e a classificação de cada crédito, ou fixa os pontos controvertidos, determina provas e designa audiência, se necessário.
  • Art. 17: da decisão cabe agravo; o relator pode conceder efeito suspensivo ou determinar a inscrição ou a modificação do crédito para fins de voto na assembleia.

Sujeição, classificação e voto (arts. 39, 41 e 49)

  • Art. 49, caput e § 3º: sujeitam-se à recuperação todos os créditos existentes na data do pedido, ainda que não vencidos. Não se submetem, entre outros, o crédito do proprietário fiduciário de bens móveis ou imóveis, do arrendador mercantil e do vendedor com reserva de domínio, vedadas, durante o prazo de suspensão do art. 6º, § 4º, a venda ou a retirada do estabelecimento dos bens de capital essenciais à atividade.
  • Art. 41: classes I (trabalho e acidentes de trabalho), II (garantia real), III (quirografários, privilégio especial, privilégio geral ou subordinados) e IV (microempresas e empresas de pequeno porte). Pelo § 2º, o credor com garantia real vota na classe II até o limite do valor do bem gravado e na classe III pelo restante.
  • Art. 39: votam os credores da relação, acrescidos dos que tenham créditos admitidos ou alterados por decisão judicial; o § 2º impede a invalidação das deliberações por decisão posterior sobre o crédito.

Estrutura da petição: o que não pode faltar

A impugnação é um incidente, não uma ação autônoma, mas o art. 13 da Lei 11.101/2005 e, subsidiariamente, o art. 319 do CPC orientam o conteúdo. Mapeie assim:

  • Endereçamento: o juízo da recuperação, com o número dos autos principais e o pedido de autuação em separado.
  • Qualificação: impugnante, recuperanda e administrador judicial; se a impugnação atingir crédito de outro credor, qualifique-o, pois será intimado para contestar (art. 11).
  • Tempestividade: data de publicação da relação do art. 7º, § 2º, e termo final em dias corridos.
  • Quadro comparativo: o crédito como relacionado e como devido (valor, classe e natureza), com a diferença controvertida.
  • Origem e memória de cálculo: título, data do fato gerador (decisiva para a sujeição) e atualização até a data do pedido (art. 9º, II).
  • Garantia: instrumento e registro, se o pedido for de reclassificação para a classe II ou de exclusão pelo art. 49, § 3º.
  • Tutela de urgência: com assembleia próxima, admissão provisória do crédito para voto (art. 300 do CPC, c/c arts. 39 e 189 da Lei 11.101/2005).
  • Pedidos: autuação, intimações dos arts. 11 e 12, parecer do administrador, procedência com valor e classe (art. 15, II), consolidação do quadro-geral (art. 18) e honorários.
  • Provas e valor da causa: documental, exibição dos livros, perícia contábil se necessária (art. 15, IV), e valor igual à parte controvertida do crédito (art. 291 do CPC).

Erros comuns que levam ao indeferimento

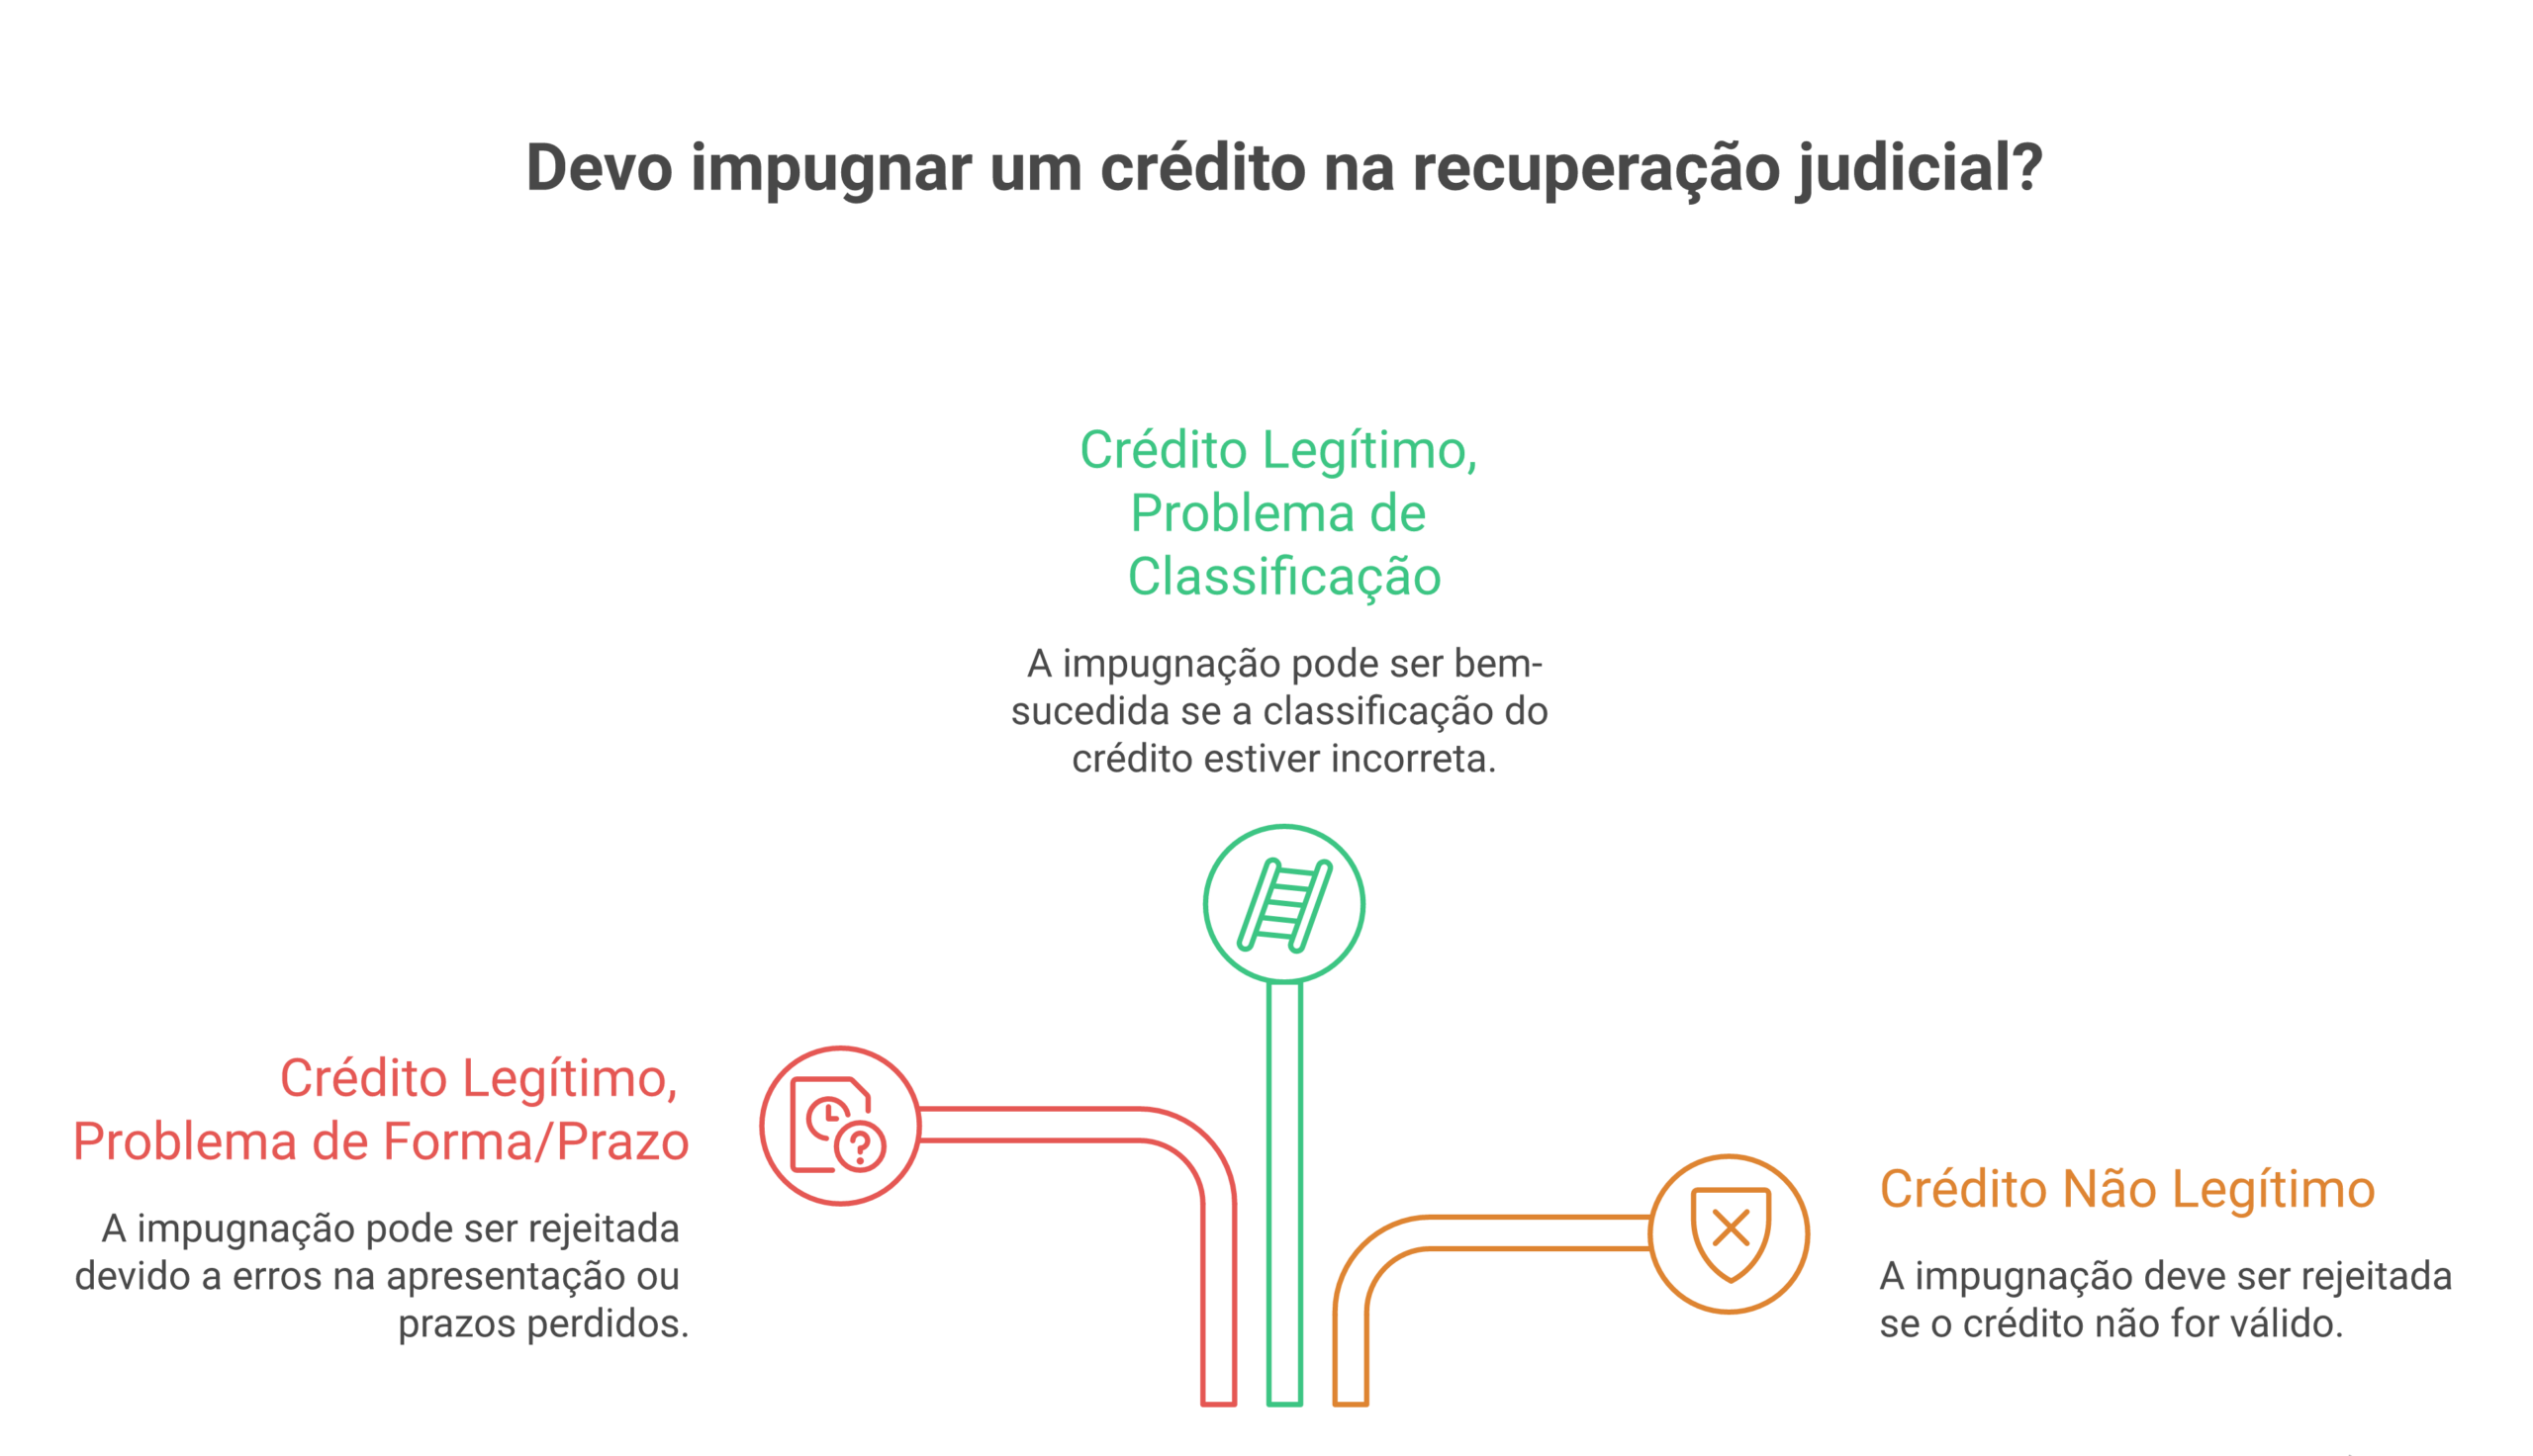
Boa parte das impugnações rejeitadas envolve crédito legítimo; o problema está na forma e no prazo. Atenção:

  • Contar o prazo em dias úteis: o art. 189, § 1º, I, é expresso quanto aos dias corridos. Fora dos 10 dias, a peça tende a ser processada como retardatária (art. 10), sem direito de voto, salvo para o crédito trabalhista (art. 10, § 1º).
  • Atualizar o crédito até a data errada: a atualização vai até a data do pedido de recuperação (art. 9º, II), não até o protocolo da impugnação. Encargos posteriores ao pedido costumam ser glosados.
  • Impugnar sem documentos: o art. 13 exige petição instruída. Sem título, cálculo e prova da entrega ou da prestação, o juiz fica apenas com o parecer do administrador, baseado nos livros do devedor.
  • Ignorar a data do fato gerador: crédito com fato gerador posterior ao pedido não se sujeita à recuperação; já o crédito com fato gerador anterior é concursal, ainda que reconhecido por sentença posterior.
  • Pedir a classe II sem prova e sem limite: a reclassificação exige garantia regularmente constituída e só alcança o valor do bem gravado; o saldo vota na classe III (art. 41, § 2º).
  • Discutir crédito trabalhista ilíquido no juízo da recuperação: a apuração cabe à Justiça do Trabalho (art. 6º, § 2º); no juízo universal, o crédito é inscrito pelo valor da sentença trabalhista.

Como preencher o modelo passo a passo

O modelo foi redigido para o cenário mais comum — o credor impugnando o próprio crédito — e traz tópicos opcionais para impugnar crédito de terceiro ou pedir a exclusão por extraconcursalidade:

  1. Calcule o prazo. Localize a publicação da relação do art. 7º, § 2º, conte 10 dias corridos e preencha [DATA DA PUBLICAÇÃO DO EDITAL] e [DATA FINAL].
  2. Vincule a peça aos autos principais. Informe [NÚMERO DOS AUTOS DA RECUPERAÇÃO JUDICIAL], a vara, a recuperanda e o administrador judicial.
  3. Monte o quadro comparativo. Preencha “como relacionado”, “como devido” e “diferença controvertida”, que também orienta o valor da causa.
  4. Escolha as teses. Mantenha só os tópicos aplicáveis e exclua os demais. Se pedir a exclusão pelo art. 49, § 3º, e, subsidiariamente, a inclusão como crédito concursal, deixe a ordem explícita (art. 326 do CPC).
  5. Anexe a prova do crédito. Título, notas fiscais, comprovantes de entrega, instrumento e registro da garantia, cópia da divergência administrativa e memória de cálculo até a data do pedido.
  6. Avalie a tutela de urgência. Com assembleia designada, mantenha o tópico de admissão provisória para voto; caso contrário, exclua-o.

Para as demais peças do contencioso empresarial e da cobrança contra coobrigados, veja todos os modelos da nossa biblioteca.

Baixe o modelo gratuito (.docx)

Modelo de impugnação de crédito na recuperação judicial — atualizado em outubro/2026

Peça completa, com fundamentação atualizada e campos prontos para preencher.

📥 Baixar modelo gratuito

Aviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.

Jurisprudência e teses atuais

Os entendimentos abaixo orientam a instrução da impugnação:

  • Tema 1.051 do STJ (recursos repetitivos): “para o fim de submissão aos efeitos da recuperação judicial, considera-se que a existência do crédito é determinada pela data em que ocorreu o seu fato gerador”.
  • Súmula 581 do STJ: a recuperação judicial do devedor principal não impede o prosseguimento das ações e execuções ajuizadas contra terceiros devedores solidários ou coobrigados em geral, por garantia cambial, real ou fidejussória — em linha com o art. 49, § 1º.
  • Cessão fiduciária de recebíveis: é entendimento consolidado no STJ que o crédito garantido por cessão fiduciária de direitos creditórios se enquadra no art. 49, § 3º, e não se submete aos efeitos da recuperação judicial.
  • Honorários na impugnação: o STJ tem admitido a condenação em honorários advocatícios quando a impugnação se torna litigiosa, isto é, quando há resistência à pretensão.

Antes de citar precedente específico em juízo, confirme o teor atualizado no portal do STJ.

Perguntas frequentes

Qual é o prazo para impugnar crédito na recuperação judicial?

São 10 dias, contados da publicação da relação de credores elaborada pelo administrador judicial (art. 8º c/c art. 7º, § 2º, da Lei 11.101/2005). Desde a Lei 14.112/2020, o prazo é contado em dias corridos, conforme o art. 189, § 1º, I.

Qual é a diferença entre divergência administrativa e impugnação judicial?

A divergência é apresentada ao administrador judicial em 15 dias após o edital do art. 52, § 1º (art. 7º, § 1º). A impugnação é dirigida ao juiz em 10 dias após a publicação da relação do administrador (art. 8º), é autuada em separado e julgada por decisão judicial, da qual cabe agravo.

Quem pode apresentar impugnação de crédito?

O art. 8º da Lei 11.101/2005 legitima o Comitê de Credores, qualquer credor, o devedor ou seus sócios e o Ministério Público. O credor pode impugnar o próprio crédito ou o de outro credor, apontando a ausência de crédito ou questionando sua legitimidade, valor ou classificação.

O que acontece se o credor perder o prazo do art. 8º?

Antes da homologação do quadro-geral, o pedido é recebido como habilitação retardatária e processado como impugnação (art. 10, § 5º), mas o retardatário não vota na assembleia-geral, salvo o titular de crédito derivado da relação de trabalho (art. 10, § 1º). Após a homologação, cabe pedir a retificação do quadro-geral pelo procedimento comum (art. 10, § 6º).

Qual recurso cabe da decisão que julga a impugnação de crédito?

Cabe agravo, nos termos do art. 17 da Lei 11.101/2005, e o art. 189, § 1º, II, prevê o agravo de instrumento contra as decisões proferidas nesses processos, salvo previsão diversa da lei. O relator pode conceder efeito suspensivo ou determinar a inscrição ou modificação do crédito para fins de voto na assembleia.

Uma impugnação bem instruída protege o crédito do seu cliente — mas é no WhatsApp que novos clientes fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.

Referências

Pedro Campos
— Especialista em Automação de Atendimento

Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
  • Sem tags

Leave A Reply Now

Send Us A Message

Your email address will not be published. Required fields are marked *

Leia mais no blog