Quando um sócio transfere um imóvel para integralizar capital social de uma empresa, o Fisco municipal costuma bater à porta cobrando ITBI sobre a operação. Muitos escritórios e contadores não sabem que essa transmissão, na maioria dos casos, é imune ao imposto — e não apenas isenta, o que faz toda a diferença na hora de discutir o tema com a Fazenda.
Você, advogado que atua com direito tributário e societário, provavelmente já se deparou com clientes que abriram ou capitalizaram uma empresa usando bens imóveis e, meses depois, receberam uma notificação de lançamento de ITBI. Entender com precisão os limites dessa imunidade — e onde ela para de valer — é o que separa uma defesa bem-sucedida de um indeferimento evitável.
Neste artigo você vai encontrar os fundamentos legais da imunidade, os requisitos que o Fisco costuma exigir, os erros mais comuns nas petições que buscam seu reconhecimento e um modelo pronto para adaptar ao caso concreto.
Resposta rápida: a Constituição Federal, no art. 156, §2º, I, imuniza ao ITBI a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, salvo se a atividade preponderante do adquirente for compra e venda, locação ou arrendamento mercantil de imóveis. Fora essa exceção, a imunidade é automática e não depende de autorização prévia do Município, embora na prática seja comum ter que requerê-la administrativa ou judicialmente.
A imunidade de ITBI na integralização de capital social protege a transferência de imóveis feita por um sócio para dentro do patrimônio da pessoa jurídica, como forma de pagamento das quotas ou ações subscritas. Ela existe para não onerar a formação e a capitalização de empresas, incentivando a atividade econômica. Cabe sempre que o bem entra no patrimônio social como integralização — não se aplica, por exemplo, a uma simples compra e venda entre a empresa e o sócio.
A exceção prevista na própria Constituição afasta a imunidade quando a atividade preponderante do adquirente é a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil. Nesses casos, o ITBI é devido normalmente, e não apenas sobre o valor do capital, mas sobre a transmissão como um todo. Há teses discutidas no STF sobre os limites exatos dessa imunidade — inclusive quanto à incidência sobre o valor que exceder o capital subscrito quando o bem é destinado, por exemplo, à reserva de capital —, mas o núcleo da imunidade para a integralização propriamente dita é pacífico e decorre diretamente do texto constitucional.
O fundamento central está no art. 156, §2º, I, da Constituição Federal, que imuniza a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital. O art. 37 do Código Tributário Nacional detalha o conceito de atividade preponderante, considerando-a caracterizada quando mais de 50% da receita operacional da pessoa jurídica, nos dois anos anteriores e nos dois anos posteriores à aquisição, decorrer de venda, locação ou arrendamento de imóveis.
Na prática, isso significa que você precisa demonstrar dois pontos: primeiro, que a transmissão do imóvel corresponde efetivamente à integralização de capital subscrito no contrato ou estatuto social; segundo, que a empresa não tem como atividade preponderante a comercialização ou locação de imóveis. Empresas recém-constituídas, sem histórico de receita, costumam ter tratamento específico previsto no próprio art. 37 do CTN, apurado nos dois primeiros anos de atividade após a aquisição.
A petição — seja um pedido administrativo de reconhecimento de imunidade, seja uma ação judicial — precisa observar os requisitos do art. 319 do Código de Processo Civil: qualificação completa das partes, causa de pedir clara, pedido certo e determinado e valor da causa.
Além disso, a comprovação documental é decisiva. Você deve juntar o contrato social ou alteração contratual que formaliza a integralização com o imóvel, a certidão de matrícula do bem, o balanço patrimonial ou demonstrativo de receitas capaz de comprovar que a atividade preponderante da empresa não é imobiliária, e o valor venal ou de avaliação atribuído ao bem para fins de integralização. Quando a empresa é nova, vale antecipar no texto que a apuração da atividade preponderante seguirá o critério dos dois anos subsequentes, nos termos do art. 37 do CTN.
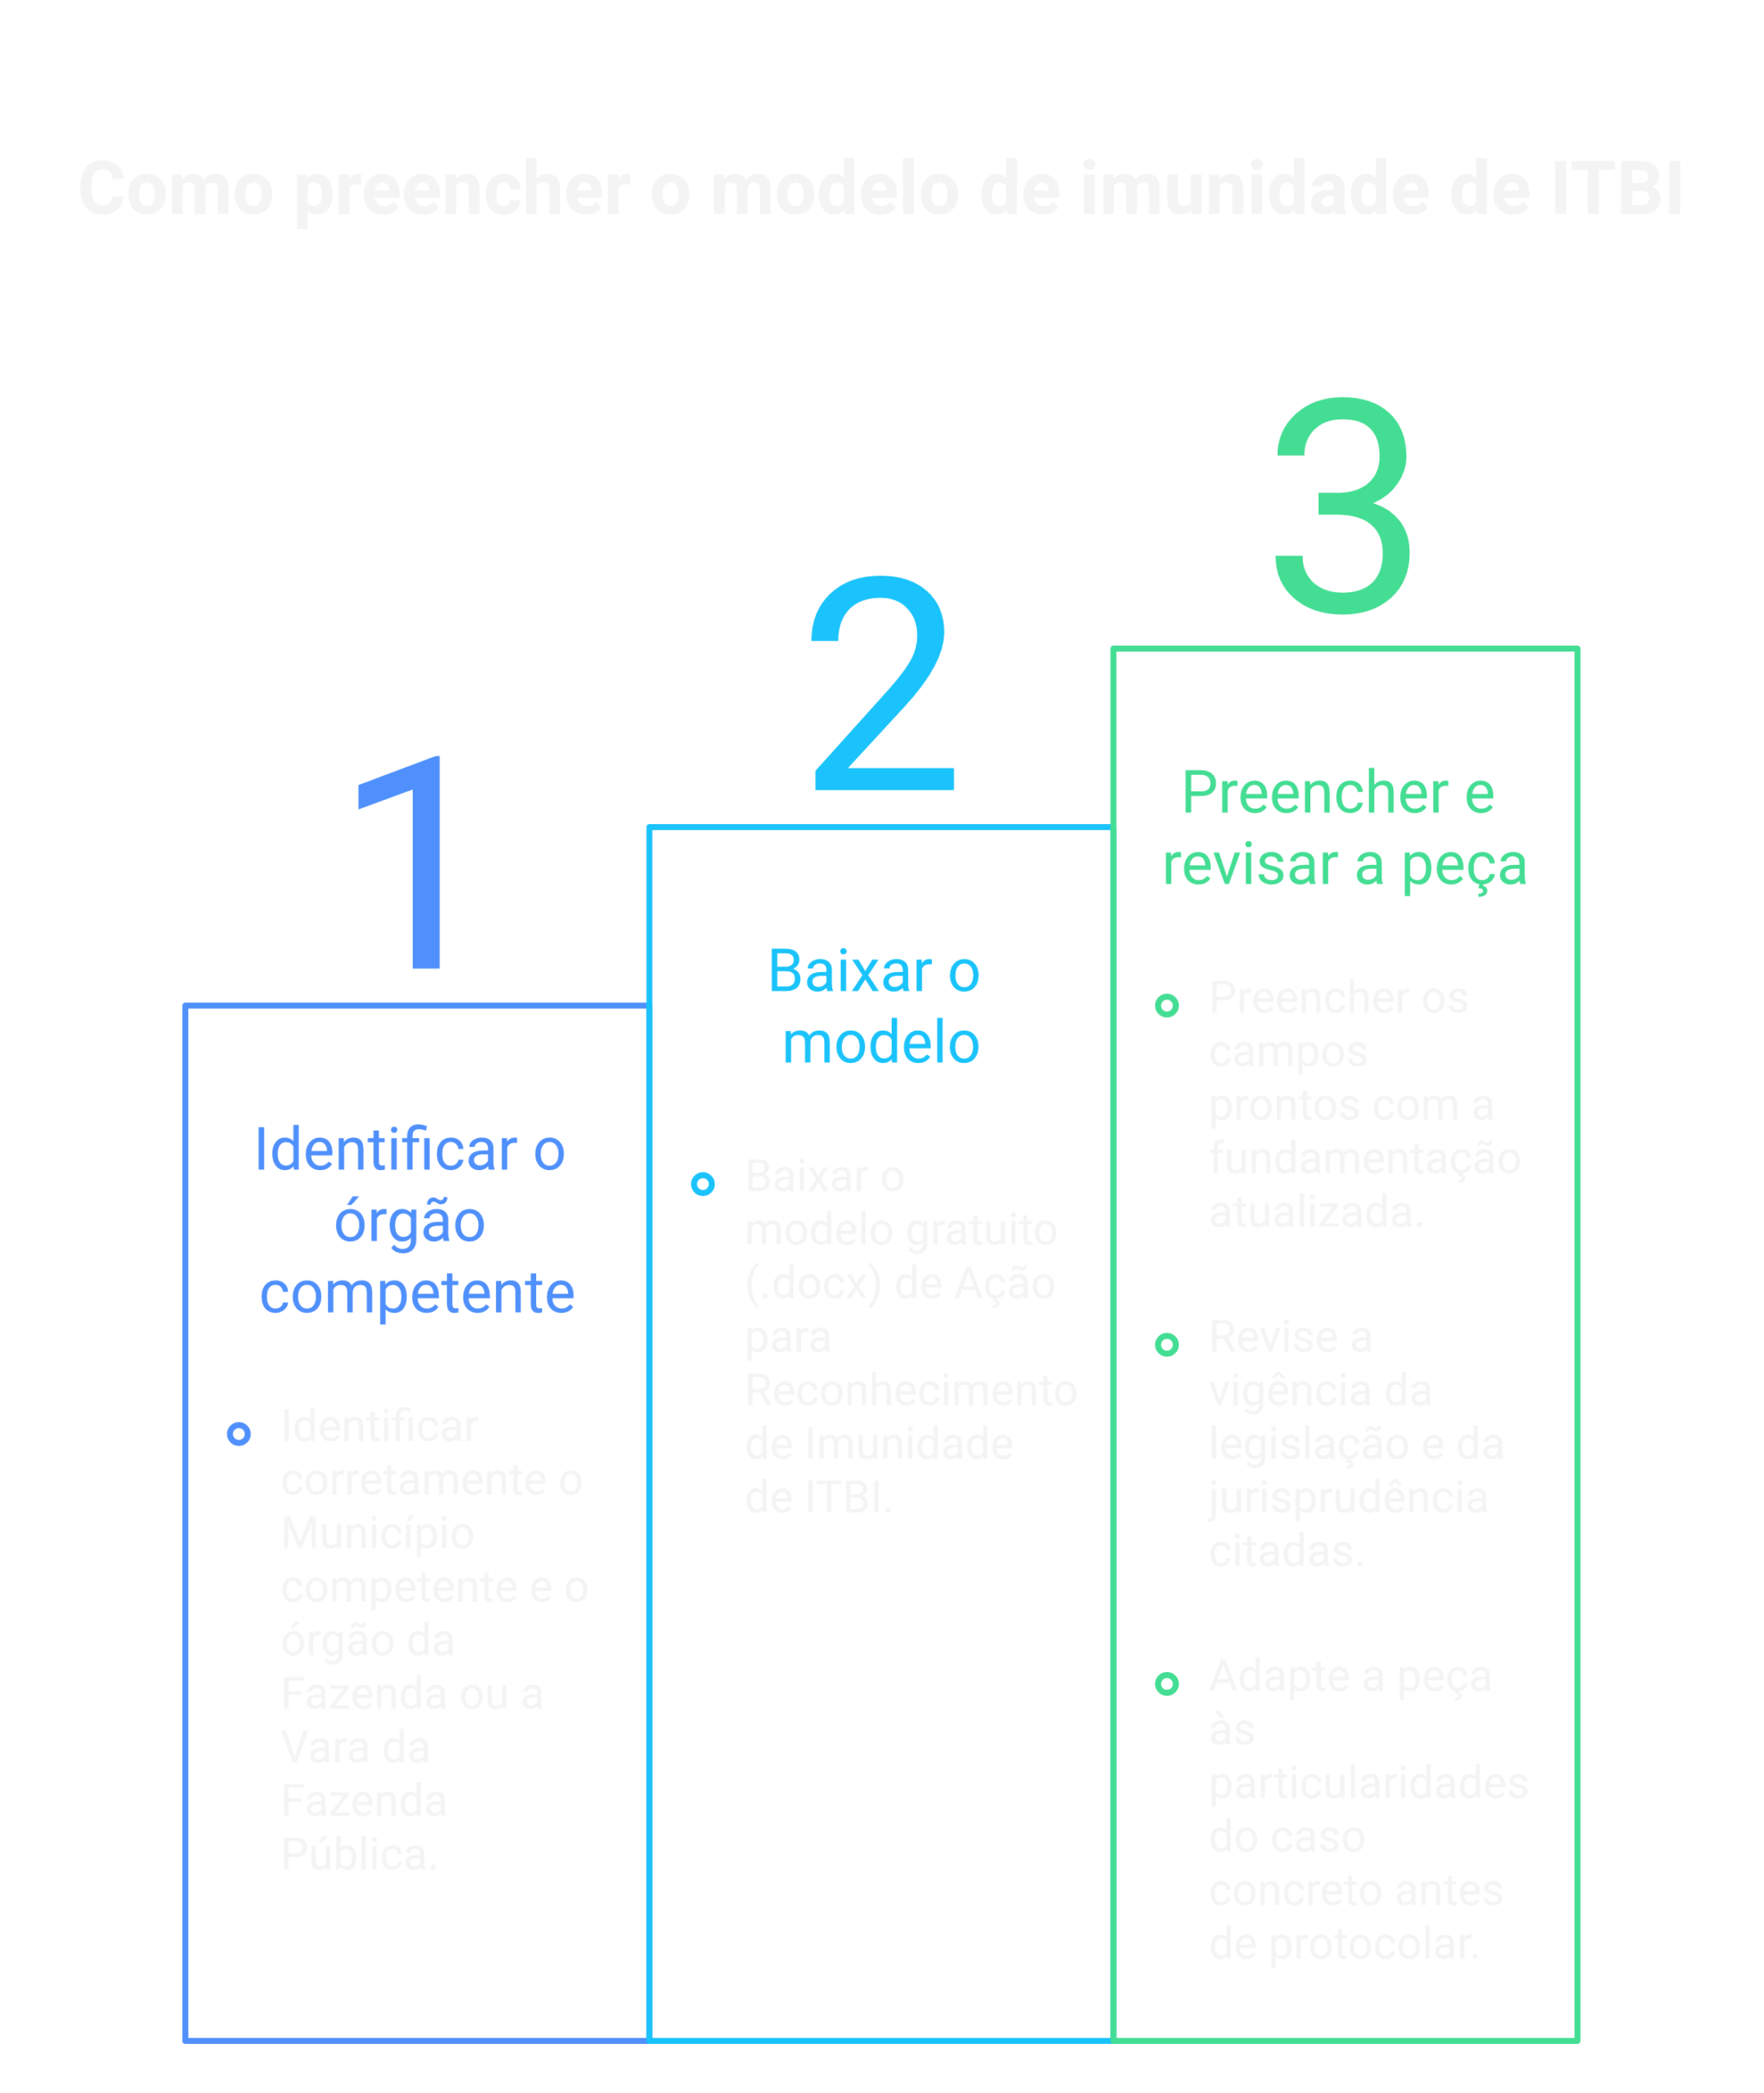
Comece identificando corretamente o Município competente e o órgão da Fazenda ou a Vara da Fazenda Pública, conforme a via escolhida (administrativa ou judicial). Qualifique as partes com precisão, incluindo os dados societários da empresa. Na seção dos fatos, descreva a operação de integralização, a data do ato societário e o bem transferido. Na fundamentação, cite o art. 156, §2º, I, da CF e o art. 37 do CTN, demonstrando que a empresa não exerce atividade preponderante imobiliária. Formule o pedido de reconhecimento da imunidade e de não incidência do ITBI sobre a transmissão, anexe toda a documentação societária e financeira, e atribua o valor da causa correspondente ao valor do imposto discutido.
Modelo de Ação para Reconhecimento de Imunidade de ITBI — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
O Supremo Tribunal Federal já se debruçou sobre os limites dessa imunidade, especialmente quanto à incidência sobre o valor do imóvel que exceda o capital subscrito e seja destinado a reserva de capital. Recomenda-se, antes de protocolar a petição, verificar a posição mais recente do STF e dos tribunais estaduais sobre o tema específico do caso, já que a discussão sobre o alcance exato da imunidade em situações de reserva de capital segue sendo debatida e pode variar conforme o momento da consulta.
Sim, em regra a imunidade decorre diretamente da Constituição e não depende de lei municipal para existir. Ainda assim, muitos Municípios exigem um pedido formal de reconhecimento antes de deixar de exigir o imposto, o que torna a petição administrativa ou judicial necessária na prática.
Ela deixa de valer quando a atividade preponderante da pessoa jurídica adquirente é a compra e venda de bens imóveis, a locação de imóveis ou o arrendamento mercantil, conforme a exceção do próprio art. 156, §2º, I, da Constituição, detalhada pelo art. 37 do CTN.
Normalmente por meio de balanços, demonstrativos de resultado e declarações fiscais que mostrem a origem da receita da empresa nos períodos definidos pelo art. 37 do CTN. Empresas recém-abertas costumam ter a apuração projetada para os dois anos seguintes à aquisição do bem.
Vale para a transmissão de bens em integralização de capital de qualquer pessoa jurídica, desde que respeitada a exceção da atividade preponderante imobiliária. O regime societário (limitada, sociedade anônima etc.) não altera, por si só, o direito à imunidade.
Nem sempre. Muitos Municípios reconhecem a imunidade em procedimento administrativo, mediante requerimento instruído com a documentação societária e financeira. A via judicial costuma ser necessária quando o pedido administrativo é indeferido ou quando há lançamento de ofício do imposto.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Precisa de outros modelos de petição prontos para adaptar? Confira nossa página de modelos de petições.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…

Fábio Andrade é responsável por tecnologia e integrações no Sábio Adv, cuidando da API Oficial do WhatsApp, webhooks e conexões com os sistemas que os escritórios de advocacia já usam.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.




Leave A Reply Now