Um cliente chega ao escritório com o nome negativado no SPC ou na Serasa por uma dívida que nunca contraiu, que já pagou ou que foi contestada e nunca teve resposta do credor. O crédito é negado, o cartão é bloqueado, a compra parcelada não sai — e o dano, muitas vezes, já está feito antes mesmo do primeiro contato com o advogado.
A negativação indevida é um dos temas mais recorrentes na advocacia de consumidor porque combina um fato simples de provar (o próprio extrato do SPC/Serasa) com uma consequência jurídica bem consolidada nos tribunais: dano moral presumido. Isso não significa, porém, que toda ação seja automaticamente procedente — a existência de outras negativações legítimas em nome do mesmo consumidor pode afastar a indenização, conforme a Súmula 385 do STJ.
Este guia mostra quando a ação cabe, quais fundamentos legais sustentam o pedido, como estruturar a petição com pedido de tutela de urgência para retirada do nome dos cadastros restritivos, e os erros que mais levam ao indeferimento ou à improcedência.
Resposta rápida: a inscrição indevida em cadastro de inadimplentes (SPC/Serasa) gera, em regra, dano moral presumido (in re ipsa), dispensando prova do prejuízo efetivo, com fundamento no Código de Defesa do Consumidor (Lei 8.078/1990) e nos arts. 186 e 927 do Código Civil (Lei 10.406/2002). A exceção relevante é a Súmula 385 do STJ: se o consumidor já possui outra anotação legítima e preexistente, a indenização por dano moral não é devida, embora o cancelamento do registro indevido continue cabível.
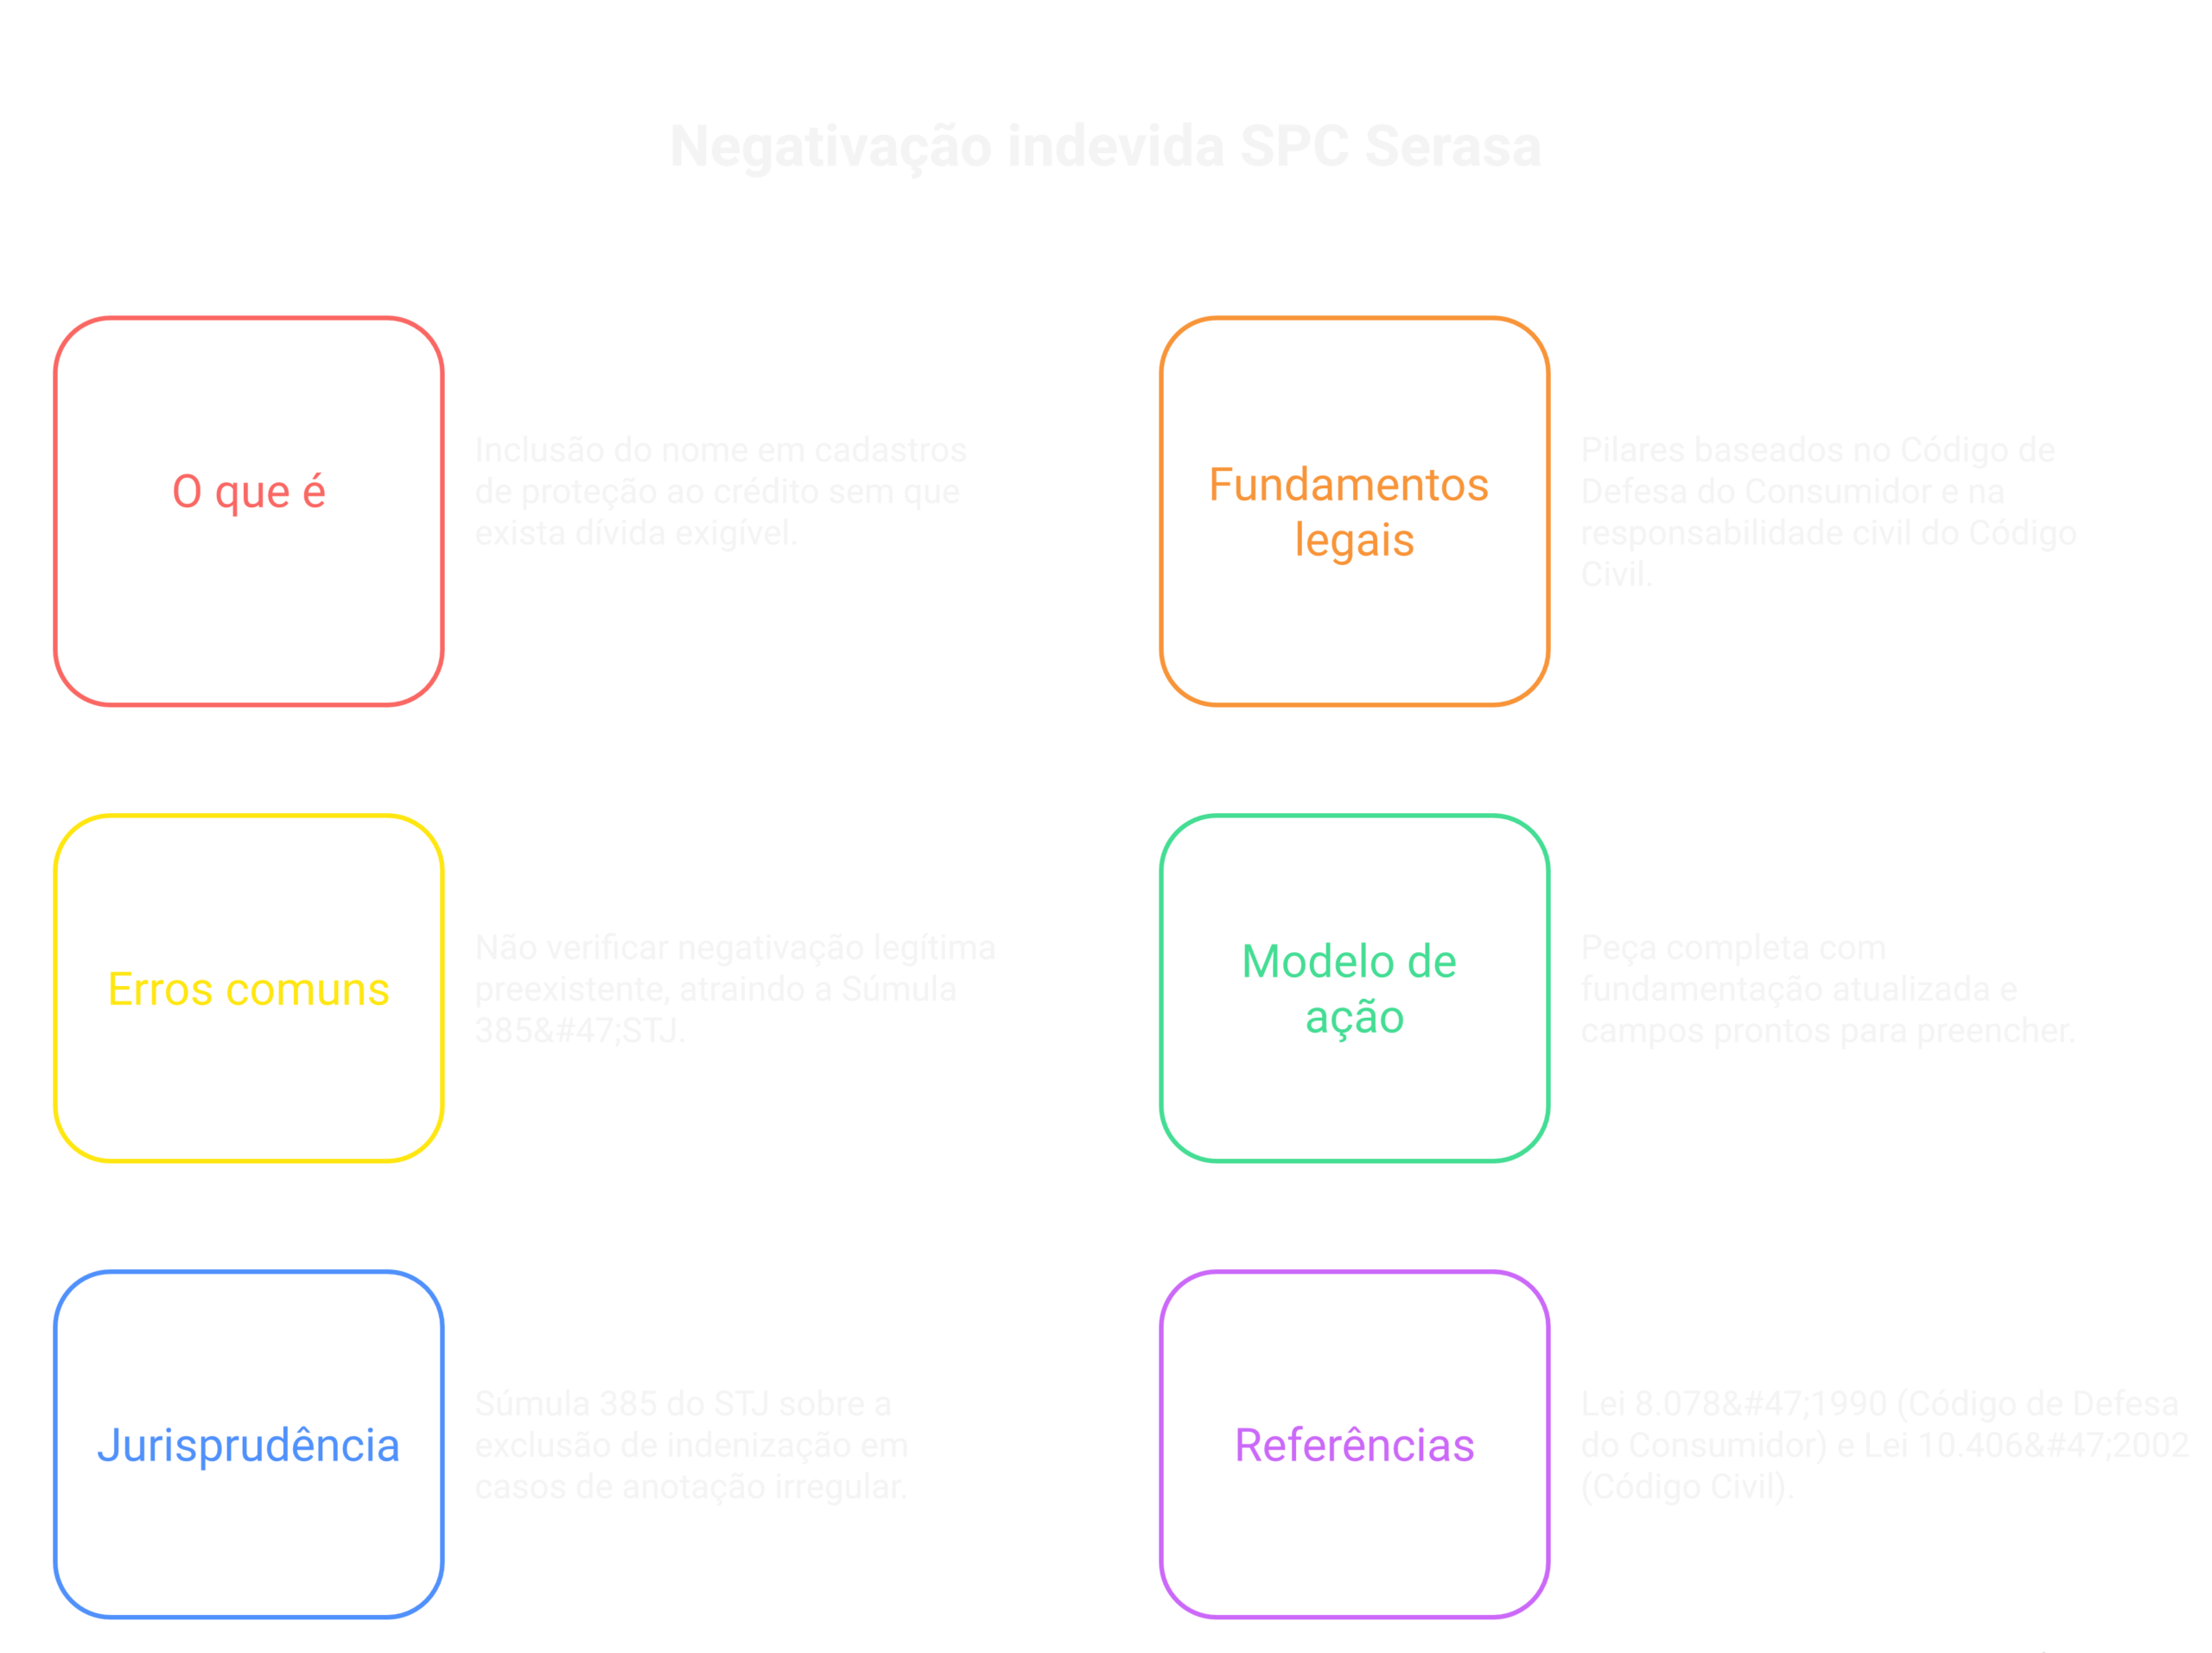
A negativação indevida ocorre quando o nome de uma pessoa é incluído em cadastros de proteção ao crédito (SPC, Serasa, SCPC) sem que exista dívida exigível, sem notificação prévia, por dívida já paga, por erro de sistema, por fraude de terceiro (golpe usando o CPF da vítima) ou por manutenção do registro após a quitação. Cabe ação quando o consumidor comprova, por extrato ou consulta ao órgão de proteção ao crédito, que a anotação não corresponde a uma obrigação líquida, certa e exigível em seu nome.
Também é comum a hipótese de negativação por dívida contestada judicialmente: enquanto a discussão sobre a existência ou o valor do débito estiver em curso, a manutenção do nome no cadastro pode ser considerada abusiva, sobretudo se não houver comunicação prévia ao consumidor, exigência prevista no art. 43, §2º, do CDC.
Os pilares da ação são o CDC e a responsabilidade civil geral do Código Civil:
Consulte a legislação na íntegra no portal do Planalto antes de fundamentar a peça, e verifique se há decisão do STJ mais recente sobre o tema no caso concreto.
A petição deve observar os requisitos do art. 319 do CPC (qualificação das partes, fatos, fundamentos jurídicos, pedidos, valor da causa e provas) e, na maioria dos casos, incluir pedido de tutela de urgência (art. 300, CPC) para exclusão imediata do nome dos cadastros restritivos, já que a manutenção do registro durante o trâmite do processo prolonga o dano. É recomendável instruir o pedido com:
Comece pela qualificação completa das partes, incluindo CPF do autor e razão social/CNPJ do réu. Na seção de fatos, narre a origem da negativação, a data em que foi identificada e as tentativas de resolução extrajudicial. Na fundamentação, adapte os dispositivos do CDC e do Código Civil ao caso concreto, mencionando a ausência de notificação prévia quando aplicável. No pedido de tutela de urgência, destaque a urgência decorrente da restrição de crédito e junte o extrato atualizado. Por fim, revise o valor da causa e os pedidos antes de protocolar.
Modelo de Ação contra Negativação Indevida — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
O Superior Tribunal de Justiça consolidou, na Súmula 385, a tese de que “da anotação irregular em cadastro de proteção ao crédito, não cabe indenização por dano moral, quando preexistente legítima inscrição, ressalvado o direito ao cancelamento”. Essa súmula é o principal filtro que qualquer advogado deve aplicar antes de ajuizar a ação, verificando previamente no extrato se há outras negativações legítimas e anteriores em nome do cliente. Para decisões específicas de tribunais estaduais ou turmas recursais sobre valores de indenização, consulte a jurisprudência atualizada do seu tribunal, já que os parâmetros variam por região e por período.
Não necessariamente. O dano moral é presumido quando a inscrição é indevida, mas a Súmula 385 do STJ afasta a indenização se o consumidor já tiver outra negativação legítima e preexistente. Mesmo nesse caso, o cancelamento do registro irregular específico continua sendo cabível.
Sim. É comum requerer tutela de urgência (art. 300 do CPC) para exclusão imediata do nome dos cadastros restritivos, evitando que o consumidor continue sofrendo os efeitos práticos da negativação enquanto o processo tramita.
Em regra, o réu é o credor que solicitou a inclusão do nome no cadastro, já que é ele quem tem a relação jurídica com o consumidor e a responsabilidade pela informação enviada. O órgão mantenedor do cadastro pode ser incluído em situações específicas, avaliadas caso a caso.
Não. O dano moral em negativação indevida é considerado presumido (in re ipsa), ou seja, decorre do próprio fato da inscrição irregular, sem necessidade de comprovar prejuízo financeiro concreto — desde que não se aplique a ressalva da Súmula 385 do STJ.
Deve-se reunir o comprovante de pagamento e notificar o credor extrajudicialmente para a baixa do registro. Persistindo a negativação, cabe ação com pedido de exclusão do nome e, dependendo do caso, indenização por dano moral pela manutenção indevida após a quitação.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Este modelo faz parte do acervo de modelos de petições do blog Sábio Adv.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Blog Comment (01)
[…] A negativação indevida em SPC e Serasa é, provavelmente, a demanda consumerista mais frequente na porta de qualquer escritório que atende pessoa física. O cliente chega com o crédito bloqueado — financiamento negado, cartão recusado, score derrubado — por uma dívida que não contratou, que já pagou ou que foi mantida no cadastro depois da quitação. É um caso de alto volume, tese consolidada e instrução relativamente simples. Para uma tese atualizada com os parâmetros mais recentes sobre o tema, veja também o nosso modelo … […]