Quando um sócio administrador concentra o controle da movimentação financeira da empresa e deixa de repassar informações claras aos demais sócios, a relação de confiança que sustenta a sociedade se rompe. É nesse cenário que a ação de prestação de contas se torna a ferramenta processual adequada para forçar a transparência.
Diferente de uma disputa societária genérica, essa ação tem objeto bem delimitado: obrigar quem administra a demonstrar, de forma documentada, o que entrou, o que saiu e como os recursos da sociedade foram aplicados em determinado período. Para você, advogado, dominar o rito bifásico previsto no CPC é o que evita a extinção do processo por inépcia ou por pedido mal formulado.
Este artigo apresenta os fundamentos legais, os requisitos formais da petição inicial, os erros mais comuns que levam ao indeferimento e um modelo pronto para adaptação ao caso concreto.
Resposta rápida: a ação de prestação de contas contra sócio administrador é cabível quando o sócio minoritário (ou qualquer sócio alijado da gestão) tem o direito de exigir a demonstração formal e documentada dos atos de administração, com base no dever legal do art. 1.020 do Código Civil e no procedimento especial bifásico dos arts. 550 a 553 do CPC. A petição inicial deve demonstrar o vínculo societário, a legitimidade para exigir as contas e o período exato a ser abrangido, sob pena de indeferimento por falta de interesse processual.
A ação de prestação de contas societária é o instrumento processual pelo qual um sócio que não participa da gestão exige que o sócio administrador demonstre, com documentos, receitas, despesas e negócios realizados em nome da sociedade em determinado período. Cabe sempre que exista dever legal ou contratual de prestar contas e o administrador não o cumpra espontaneamente, gerando dúvida legítima sobre a regularidade da gestão.
É comum em sociedades limitadas familiares, escritórios e pequenos negócios onde um sócio fica de fora do dia a dia financeiro e passa a suspeitar de desvios, retiradas não autorizadas (pro labore excessivo, despesas pessoais lançadas como custo da empresa) ou omissão de receitas. A ação não discute, em regra, se houve fraude — discute o direito de saber, primeiro, e só depois, se as contas não forem prestadas ou forem impugnadas, discute o saldo devido.
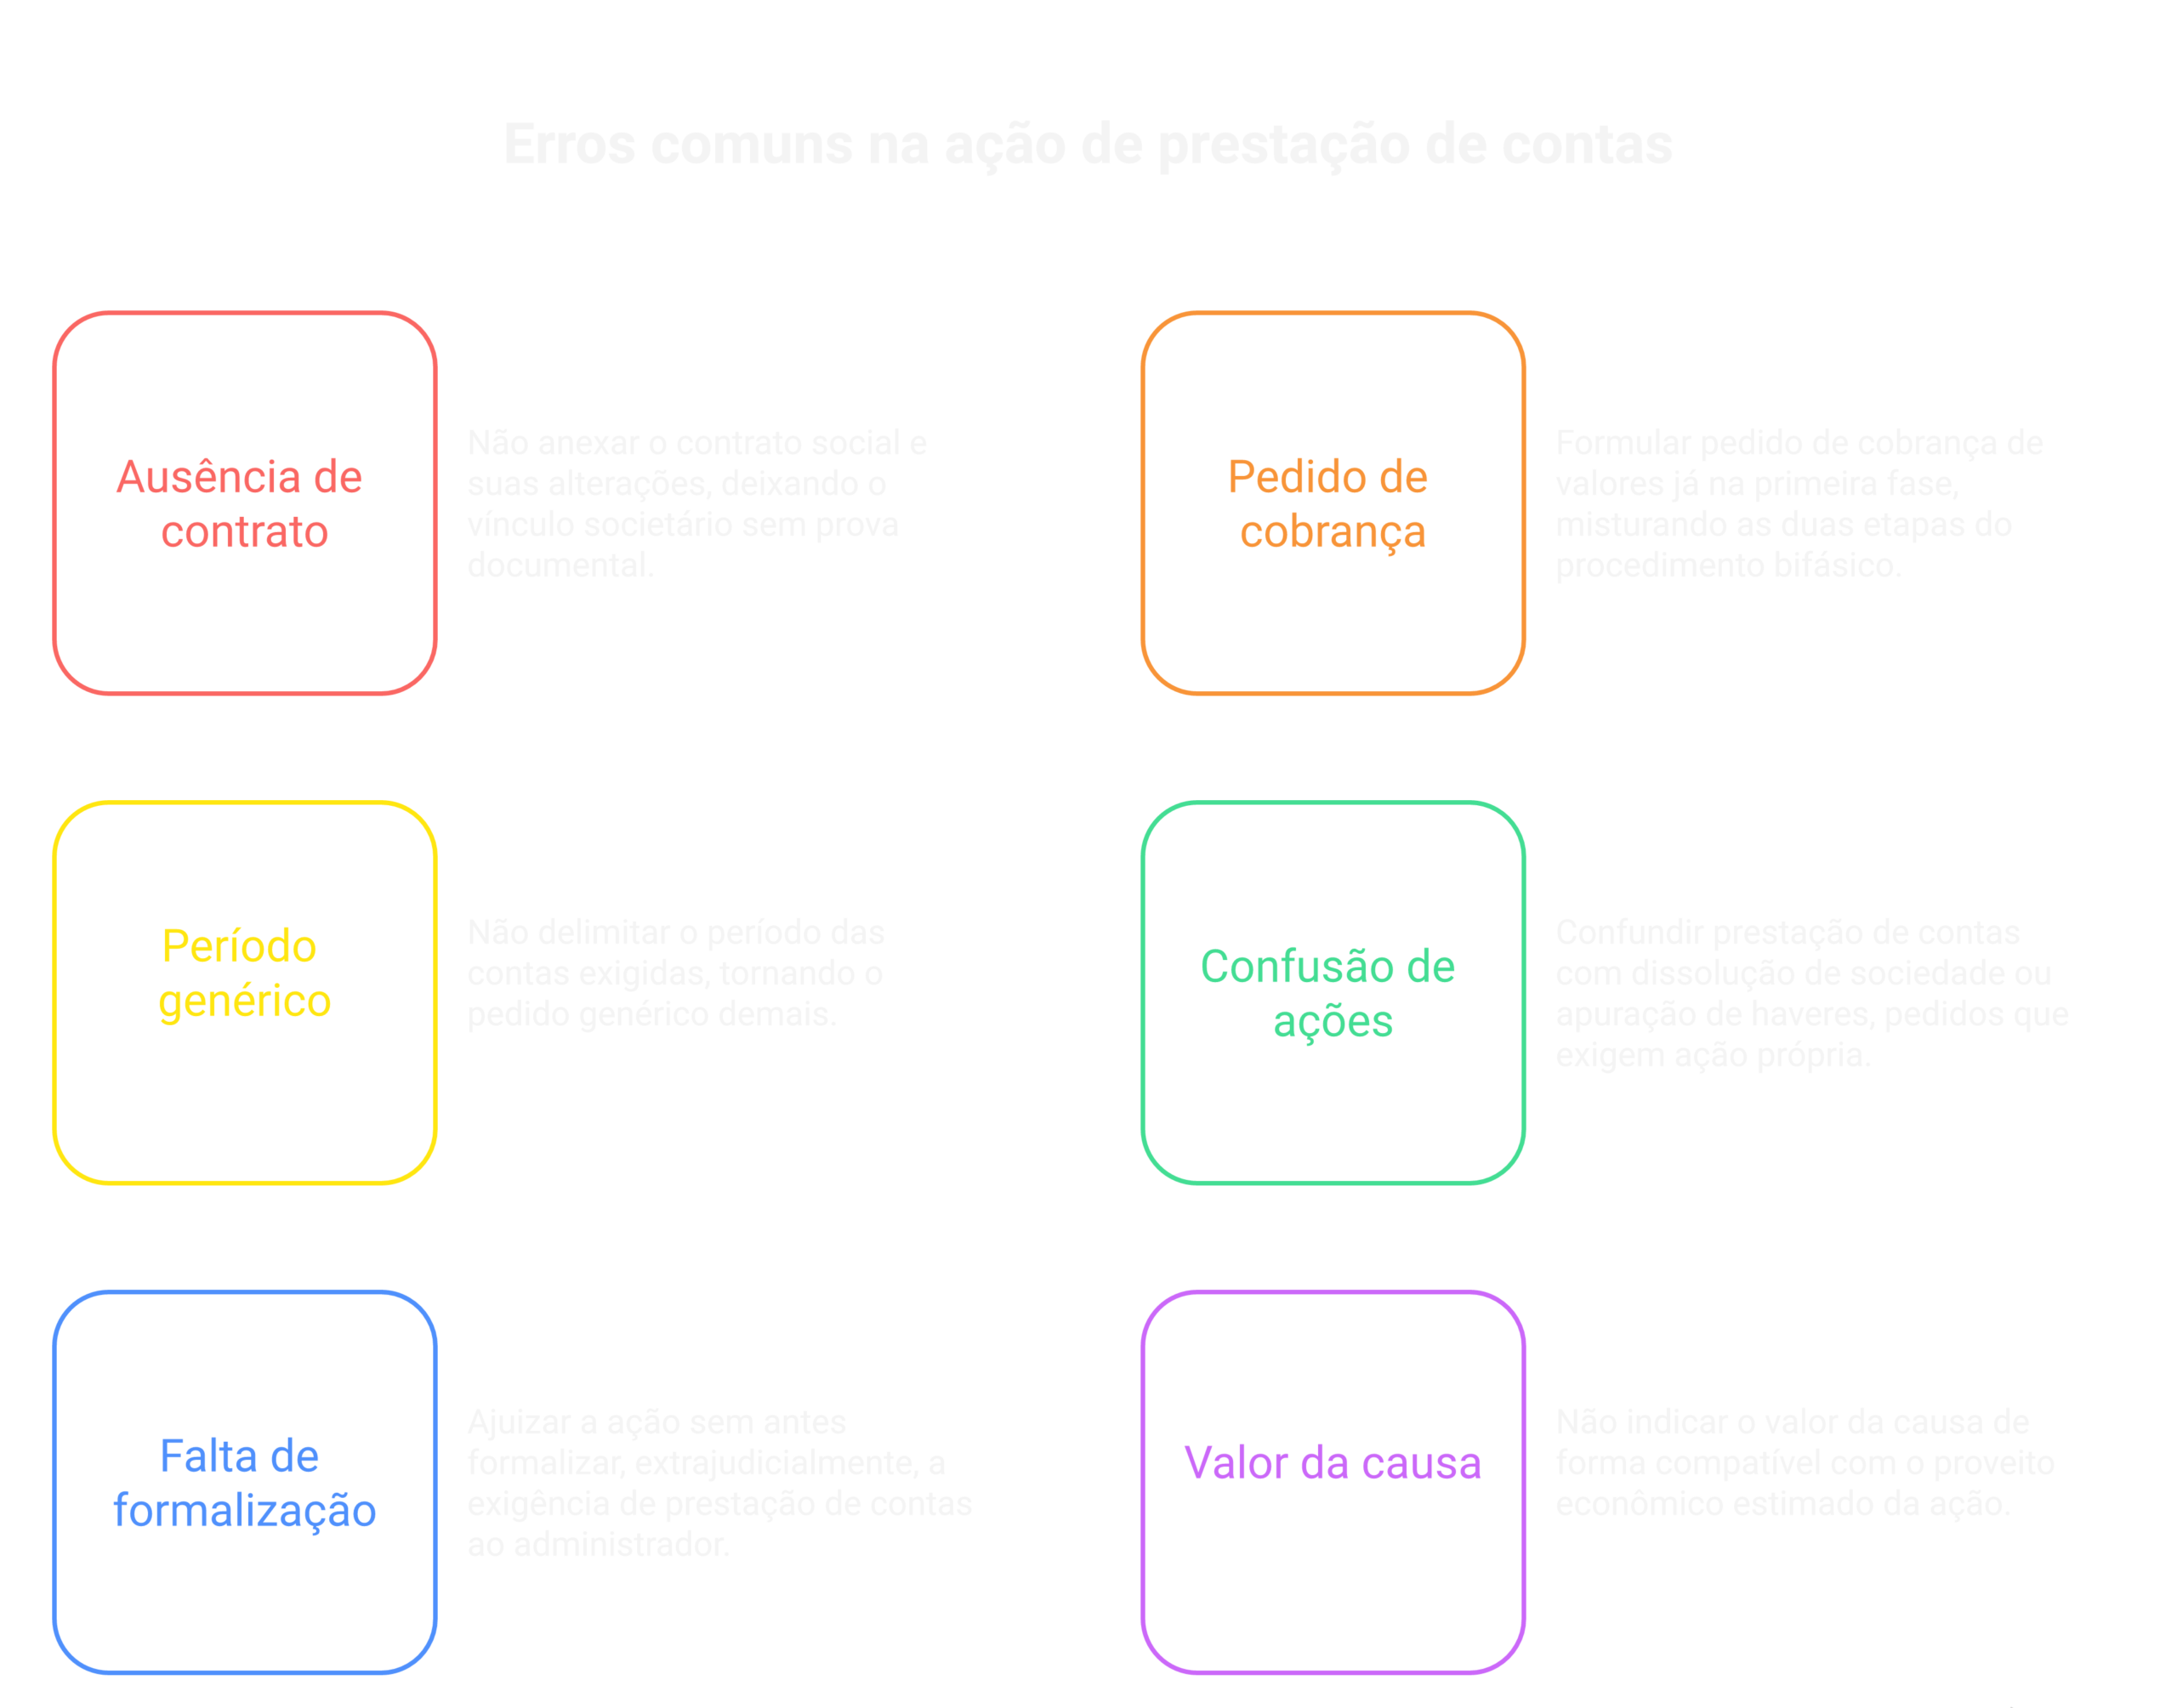
O procedimento é regulado pelos arts. 550 a 553 do CPC e tem natureza bifásica: na primeira fase, discute-se apenas se há ou não o dever de prestar contas; na segunda fase (caso o dever seja reconhecido e as contas não sejam prestadas voluntariamente, ou sejam impugnadas), discute-se o mérito das contas propriamente ditas, podendo culminar em condenação ao pagamento do saldo apurado.
O fundamento material está no art. 1.020 do Código Civil, que impõe ao administrador da sociedade simples (aplicável por analogia às limitadas omissas no contrato) o dever de prestar aos sócios contas justificadas de sua administração, e de partilhar com eles os lucros ou perdas apurados, sempre que exigido ou ao término de cada exercício. Esse dever decorre da própria natureza fiduciária do cargo de administrador, que gere bens e interesses de terceiros (os demais sócios).
O art. 550 do CPC exige que a petição inicial descreva, com precisão, as razões pelas quais o autor exige as contas, instruída com documentos que comprovem a relação jurídica entre as partes — no caso societário, o contrato social, alterações contratuais e prova do quadro societário atual. Sem esse vínculo demonstrado, o juiz não tem como reconhecer a legitimidade ativa do autor nem a passiva do réu administrador.
Além disso, é indispensável delimitar o período exato a ser abrangido pela prestação de contas (por exemplo, de determinado mês/ano até outro), já que pedidos genéricos (“desde a fundação da empresa até hoje”, sem qualquer recorte) tendem a ser considerados inépcia por ausência de objeto determinado. Também deve constar pedido expresso de citação do réu para, no prazo legal, prestar as contas ou contestar o dever de prestá-las.
Comece identificando corretamente a Vara Empresarial ou Cível da comarca onde está sediada a sociedade — em muitas comarcas há vara especializada em direito empresarial, o que evita redistribuição. Qualifique o sócio autor e o sócio administrador réu com todos os dados societários (quotas, percentual de participação, cargo de administração conforme o contrato social).
Na seção de fatos, narre objetivamente desde quando o réu administra a sociedade, quando cessou o fluxo de informações ao autor, e as tentativas (formais, se houver) de obter as contas antes do ajuizamento. No pedido, deixe claro que se busca, nesta primeira fase, apenas a citação do réu para prestar contas no prazo legal — reservando eventual cobrança de saldo para a fase seguinte, caso as contas não sejam apresentadas ou sejam impugnadas.
Modelo de Ação de Prestação de Contas Societária — atualizado em 2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os tribunais superiores consolidaram entendimento de que a ação de prestação de contas mantém natureza dúplice e bifásica mesmo em disputas societárias, cabendo ao juiz, na primeira fase, limitar-se a examinar a existência do dever de prestar contas, sem adentrar no mérito de eventuais valores devidos. Como a jurisprudência sobre teses específicas está em constante atualização e este texto não tem acesso a base de precedentes em tempo real, evite citar número de processo ou data de julgamento sem antes conferir a fonte oficial (STJ, TJ do seu estado) no momento do uso da peça.
Antes de protocolar, é recomendável pesquisar decisões recentes do tribunal local sobre prestação de contas em sociedades limitadas, já que a compreensão sobre prazos, ônus da prova e possibilidade de perícia contábil na segunda fase pode variar conforme o entendimento consolidado em cada Tribunal de Justiça.
Qualquer sócio que não integre a administração e tenha interesse legítimo em fiscalizar a gestão pode exigir as contas, com base no art. 1.020 do Código Civil. Basta comprovar o vínculo societário e a condição de administrador do réu.
Não. A primeira fase da ação discute apenas o dever de prestar contas, independentemente de haver ou não indício de irregularidade. A eventual apuração de saldo ou de valores devidos só ocorre na segunda fase, caso as contas não sejam prestadas ou sejam impugnadas.
A prestação de contas busca a transparência sobre a gestão em um período determinado, enquanto a apuração de haveres apura o valor da quota de um sócio que está se retirando ou sendo excluído da sociedade. São ações com objetos distintos e não devem ser cumuladas no mesmo pedido.
Se o administrador, citado, não apresentar as contas no prazo legal ou não impugnar o dever de prestá-las, as alegações do autor sobre os fatos podem ser presumidas verdadeiras para fins de apuração do saldo na fase seguinte, conforme a disciplina do art. 552 do CPC.
Sim, especialmente na segunda fase, quando as contas apresentadas são impugnadas e há necessidade de exame técnico da escrituração contábil e dos documentos financeiros da sociedade para apurar eventual saldo devido.
Artigos e modelos atraem clientes — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Confira também nossa página com outros modelos de petições para advogados.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.




Leave A Reply Now