Parte dos clientes que chegam ao escritório com um inventário aberto não quer herdar. Há quem queira evitar a administração de um patrimônio problemático, quem prefira que a herança fique com os irmãos, quem esteja em conflito com credores e quem simplesmente não queira se envolver. Nesses casos, o ato que resolve a situação é a renúncia, mas ela é um dos atos mais delicados do direito sucessório: é irrevogável, não admite condição nem parcialidade e tem formalidades próprias.
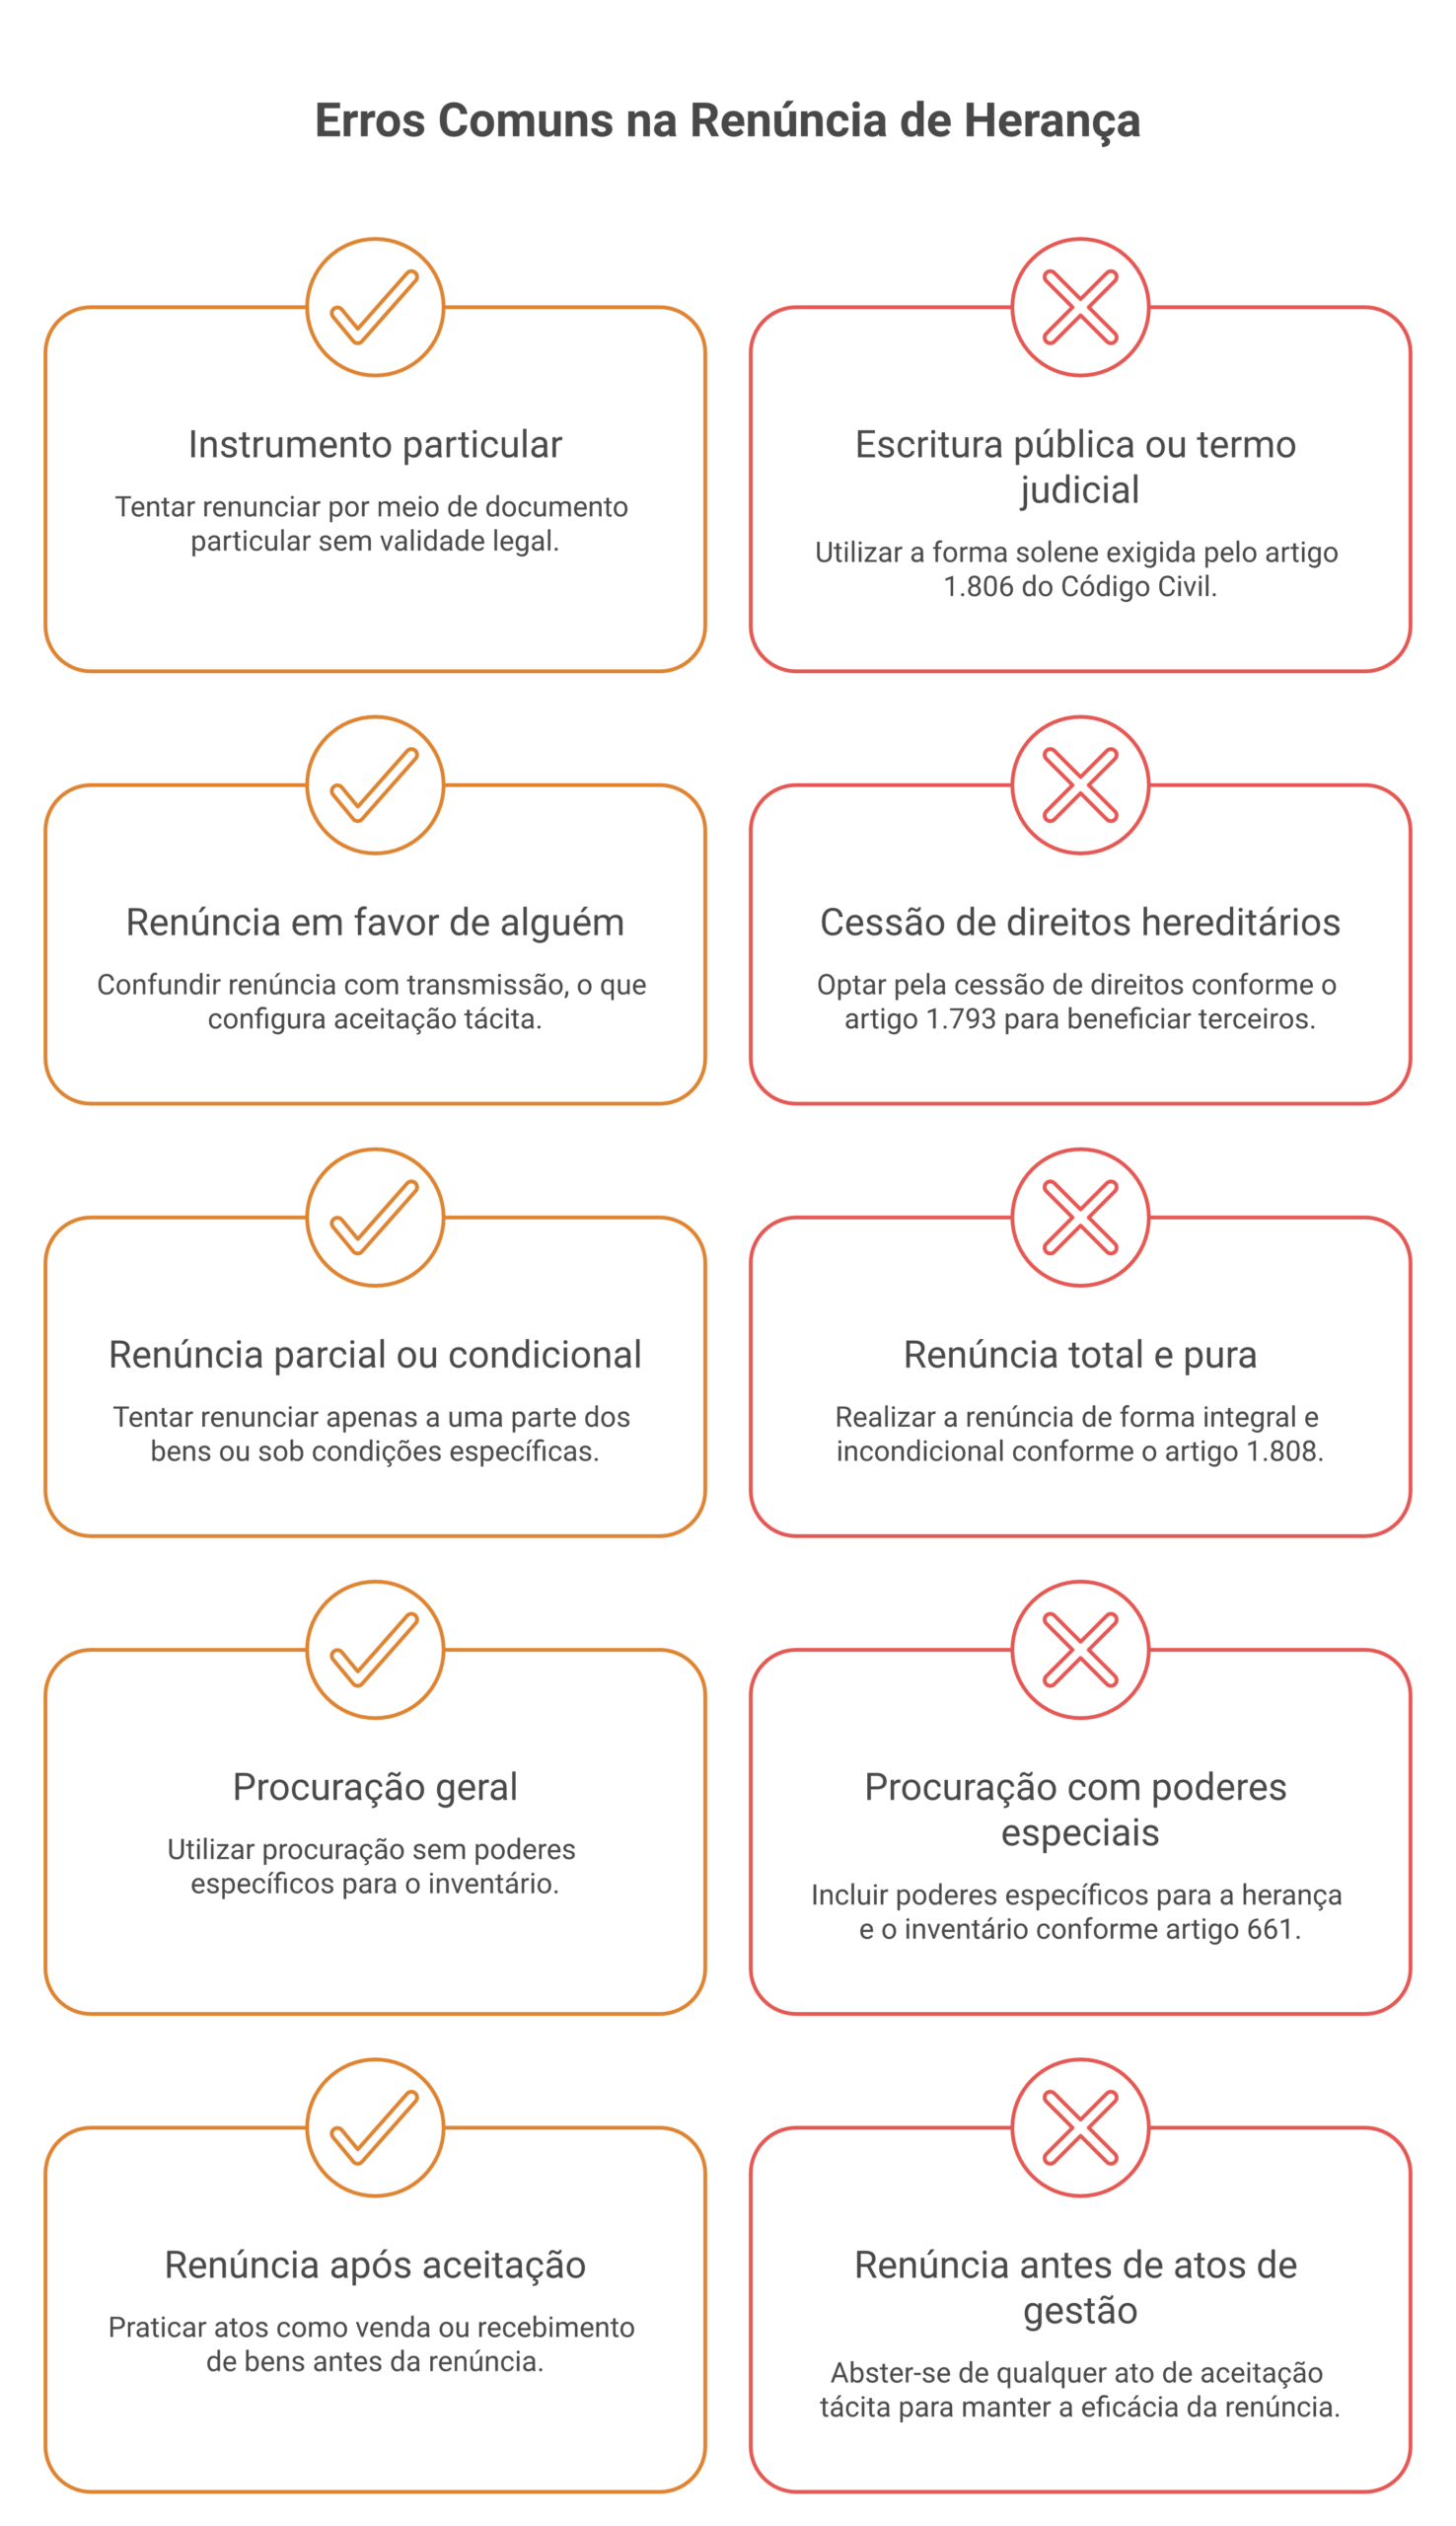
O erro mais comum é tratar a renúncia como um simples “abrir mão”. Quem renuncia “em favor de” alguém não renuncia: aceita e transmite, com possíveis consequências tributárias. Quem usa instrumento particular não renuncia validamente. E quem renuncia com a esperança de que os filhos herdem no seu lugar pode ter uma surpresa desagradável, porque a lei veda a representação do herdeiro renunciante.
Este guia reúne os fundamentos, a estrutura do ato, os erros mais comuns e um modelo completo de petição de renúncia nos autos do inventário, acompanhado de minuta de cláusula para escritura pública.
Resposta rápida: a renúncia de herança deve constar expressamente de escritura pública ou de termo judicial (Código Civil, art. 1.806), não admite condição, termo ou parcialidade (art. 1.808) e é irrevogável (art. 1.812). Feita a renúncia, a transmissão da herança tem-se por não verificada (art. 1.804, parágrafo único), e a parte do renunciante acresce à dos demais herdeiros da mesma classe (art. 1.810). Nos autos do inventário, o ato é praticado por petição do herdeiro, ou de procurador com poderes especiais e expressos, reduzida a termo pelo juízo.
Renunciar à herança é declarar, depois da abertura da sucessão, que o herdeiro não aceita o quinhão que lhe cabe. Pelo princípio da saisine (CC, art. 1.784), a herança se transmite aos herdeiros desde a morte do autor da herança; a renúncia faz com que essa transmissão se tenha por não ocorrida em relação ao renunciante.
É preciso distinguir dois institutos que a prática costuma confundir:
A renúncia abdicativa cabe, por exemplo, quando:
Ela não cabe antes da morte do autor da herança. O Código Civil proíbe que a herança de pessoa viva seja objeto de contrato (art. 426), e a renúncia só é válida depois de aberta a sucessão.
A base é o Código Civil (Lei 10.406/2002), em conjunto com o Código de Processo Civil (Lei 13.105/2015).
Aceitação e renúncia (CC, arts. 1.804 e 1.805). Aceita a herança, a transmissão se torna definitiva desde a abertura da sucessão. Se o herdeiro renuncia, a transmissão tem-se por não verificada. A aceitação pode ser expressa ou tácita. Não exprimem aceitação os atos oficiosos, como o funeral do falecido, os meramente conservatórios e os de administração e guarda interina. A cessão gratuita, pura e simples, da herança aos demais coerdeiros também não importa aceitação (art. 1.805, §2º), ponto que merece cautela quanto à tributação e à forma, como se vê adiante.
Forma (CC, art. 1.806). A renúncia deve constar expressamente de escritura pública ou termo judicial. Instrumento particular não serve. Há dois caminhos: a escritura pública, no inventário extrajudicial, e o termo judicial, por petição nos autos do inventário.
Interessados podem forçar a declaração (CC, art. 1.807). O interessado em que o herdeiro declare se aceita ou não a herança pode requerer ao juiz, vinte dias depois de aberta a sucessão, prazo razoável, não maior de trinta dias, para que o herdeiro se manifeste, sob pena de a herança se haver por aceita. Quem pretende renunciar deve estar atento a esse prazo.
Sem condição, termo ou parcialidade (CC, art. 1.808). Não se pode aceitar ou renunciar a herança em parte, sob condição ou a termo. A renúncia é “pura e simplesmente”. O herdeiro a quem se testarem legados pode aceitá-los e renunciar à herança, ou aceitar a herança e repudiá-los (§1º), e o herdeiro chamado, na mesma sucessão, a mais de um quinhão hereditário sob títulos sucessórios diversos pode deliberar livremente sobre quais aceita e quais renuncia (§2º).
Destino do quinhão (CC, art. 1.810). Na sucessão legítima, a parte do renunciante acresce à dos outros herdeiros da mesma classe e, sendo ele o único da classe, devolve-se aos da subsequente.
Sem representação (CC, art. 1.811). Ninguém pode suceder representando herdeiro renunciante. Se ele for o único legítimo da sua classe, ou se todos os outros da mesma classe renunciarem, os filhos podem vir à sucessão por direito próprio e por cabeça. É a regra que mais surpreende o cliente: renunciar não significa necessariamente que o quinhão passe ao filho do renunciante.
Irrevogabilidade (CC, art. 1.812). São irrevogáveis os atos de aceitação ou renúncia da herança. Isso não afasta, em geral, a possibilidade de anulação por vício de consentimento, como erro, dolo ou coação, pelas regras gerais do negócio jurídico.
Renúncia em prejuízo de credores (CC, art. 1.813). Se o herdeiro prejudica seus credores ao renunciar, estes poderão, com autorização do juiz, aceitar a herança em nome do renunciante, habilitando-se no prazo de trinta dias seguintes ao conhecimento do fato. Pagas as dívidas, o remanescente é devolvido aos demais herdeiros. A renúncia feita por devedor insolvente expõe o ato a esse risco.
Cessão de direitos hereditários (CC, art. 1.793). O direito à sucessão aberta, bem como o quinhão de que disponha o coerdeiro, pode ser objeto de cessão por escritura pública. A cessão a pessoa determinada não é renúncia: é negócio distinto, com consequências próprias.
Inventário extrajudicial e judicial (CPC, arts. 610 e 659; Resolução CNJ 35/2007). O CPC prevê o inventário judicial quando houver testamento ou interessado incapaz (art. 610, caput) e admite a escritura pública se todos forem capazes e concordes (art. 610, §1º), com assistência de advogado ou defensor público (§2º). A Resolução CNJ 35/2007 foi alterada pela Resolução CNJ 571/2024, que passou a admitir a escritura mesmo com herdeiro menor ou incapaz (art. 12-A: quinhão pago em parte ideal de cada bem, parecer favorável do Ministério Público e vedação de atos de disposição sobre os bens do incapaz) e mesmo com testamento (art. 12-B: autorização judicial transitada em julgado, interessados capazes, concordes e representados por advogado). Para a renúncia na escritura, importam ainda o art. 12 (procuração por instrumento público com poderes especiais), o art. 8º (presença de advogado) e o art. 17 (comparecimento dos cônjuges dos herdeiros quando houver renúncia, salvo separação absoluta de bens). A Resolução CNJ 695/2026 passou a dispensar a prova do recolhimento prévio do ITCMD para lavrar a escritura (art. 15), sem afastar o dever de recolher o imposto conforme a lei estadual. No inventário judicial, a partilha amigável entre partes capazes é homologada de plano (art. 659), e a renúncia é registrada nos autos por termo.
Poderes especiais na procuração. Atos que exorbitam a administração ordinária exigem poderes especiais e expressos (CC, art. 661, §1º). A renúncia de herança pelo procurador exige procuração com poderes específicos para renunciar à herança do falecido, com identificação do inventário. Nos autos judiciais, a procuração que consta do processo deve conter esses poderes. Na escritura pública, a Resolução CNJ 35/2007 (art. 12) exige procuração formalizada por instrumento público com poderes especiais. Havendo cônjuge do herdeiro, ele deve comparecer à escritura quando houver renúncia, exceto no regime de separação absoluta (art. 17).
Incapazes. A renúncia em nome de menor ou incapaz depende de autorização judicial, com intervenção do Ministério Público (CPC, art. 178, II), já que os pais não podem praticar atos que ultrapassem a simples administração dos bens dos filhos sem autorização do juiz (CC, art. 1.691). Como o art. 12-A, §1º, da Resolução CNJ 35/2007 veda atos de disposição relativos aos bens e direitos do interessado incapaz na escritura, a leitura mais segura é que a renúncia em nome de incapaz siga pela via judicial.
Tributação (ITCMD). A renúncia abdicativa pura e simples, em regra, não é tratada como doação. A renúncia translativa, em favor de pessoa determinada, pode ser tratada como nova transmissão, com incidência de ITCMD de doação ou de outro tributo, conforme a legislação do Estado. Como as regras são estaduais e variam, confira a legislação local antes de orientar o cliente.
A renúncia nos autos do inventário não é petição inicial. Ela não tem valor da causa nem exige a observância do art. 319 do CPC. É uma petição intermediária, com estes elementos:
O modelo traz blocos opcionais entre colchetes. Para adaptá-lo:
Para outras peças de família e sucessões, veja todos os modelos disponíveis no blog.
Modelo de renúncia de herança — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Não há súmula do STJ ou do STF específica sobre a forma e os efeitos da renúncia de herança que possamos indicar com segurança. A matéria é disciplinada de modo detalhado pelo Código Civil, e as controvérsias costumam ser casuísticas. Pontos que a prática dos tribunais costuma enfrentar:
Não cite número de processo, REsp ou data de julgamento sem conferir a fonte no site do tribunal.
Não. O art. 1.806 do Código Civil exige que a renúncia conste expressamente de escritura pública ou de termo judicial. O documento particular, mesmo com firma reconhecida, não produz o efeito de renúncia.
Não. O art. 1.808 do Código Civil dispõe que não se pode aceitar ou renunciar a herança em parte, sob condição ou a termo. A renúncia é pura e simples e abrange todo o quinhão. Se o herdeiro quer beneficiar alguém ou abrir mão só de determinado bem, o caminho é a cessão ou outra forma de partilha.
Em regra, não. O art. 1.811 do Código Civil veda a representação do herdeiro renunciante. Só herdam por direito próprio e por cabeça se ele for o único legítimo da sua classe ou se todos os demais da mesma classe também renunciarem.
O art. 1.812 do Código Civil declara irrevogáveis os atos de aceitação e de renúncia. A anulação, em regra, só é possível por vício de consentimento, pelas regras gerais do negócio jurídico, e depende de prova no caso concreto.
Pode gerar. A renúncia a favor de pessoa determinada (translativa) é tratada, juridicamente, como aceitação seguida de transmissão e pode ser tributada como doação, conforme a legislação do Estado. A renúncia pura e simples, em regra, não é tratada como doação. Confira a lei estadual do ITCMD antes de orientar o cliente.
Clientes com dúvidas sobre herança chamam pelo WhatsApp antes de ligar para qualquer escritório — e é ali que decidem quem contratar. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Comentarios encerrados