Modelo de ação anulatória de débito fiscal: art. 38 da LEF, depósito e tutela [atualizado 2026]

Modelo de ação anulatória de débito fiscal: art. 38 da LEF, depósito e tutela [atualizado 2026]

Quando o cliente chega com um auto de infração mantido no processo administrativo, uma inscrição em dívida ativa ou uma CDA prestes a virar execução fiscal, a ação anulatória de débito fiscal costuma ser o caminho mais amplo para discutir o crédito tributário. Ela permite atacar o lançamento por vícios formais e materiais, com instrução probatória completa (inclusive perícia), algo que o mandado de segurança não comporta.

O problema é que a anulatória, sozinha, não impede a cobrança. Se você não trabalhar a suspensão da exigibilidade, por depósito integral ou tutela de urgência, o cliente continua sem certidão de regularidade e exposto à execução fiscal, com bloqueio de contas. Este guia mostra como estruturar a peça e traz um modelo pronto para adaptar.

Resposta rápida: A ação anulatória de débito fiscal está prevista no art. 38 da Lei 6.830/1980 (LEF) e serve para desconstituir o lançamento tributário (art. 142 do CTN) e o crédito dele decorrente. O depósito prévio não é requisito para ajuizar a ação (Súmula Vinculante 28 do STF), mas só o depósito do montante integral ou uma tutela de urgência suspendem a exigibilidade do crédito, nos termos do art. 151, II e V, do CTN. Decadência e prescrição (arts. 173 e 174 do CTN) estão entre os fundamentos mais fortes da peça.
Visão geral: ação anulatória de débito fiscal modelo

O que é e quando cabe

A ação anulatória é uma ação de conhecimento, pelo procedimento comum do CPC, em que o contribuinte pede a declaração de nulidade do ato de lançamento e a extinção do crédito tributário correspondente. É a via adequada quando o crédito já foi constituído, por auto de infração, notificação de lançamento ou inscrição em dívida ativa, e o contribuinte quer discuti-lo sem aguardar a execução fiscal.

As hipóteses de cabimento mais comuns:

  • Vício formal do lançamento: falta de motivação, descrição imprecisa do fato gerador, ausência de indicação da base legal, cerceamento de defesa no processo administrativo.
  • Vício material: inocorrência do fato gerador, erro na base de cálculo ou na alíquota, sujeito passivo equivocado, aplicação de norma inconstitucional ou ilegal.
  • Decadência: o lançamento foi feito depois do prazo de cinco anos do art. 173 (ou do art. 150, § 4º) do CTN.
  • Prescrição: o crédito já constituído não foi cobrado no prazo do art. 174 do CTN, embora ainda conste como exigível.
  • Multa confiscatória ou desproporcional e encargos aplicados sem previsão legal.
  • Redirecionamento indevido ou inclusão de responsável sem os requisitos legais, quando ainda não há execução fiscal em curso.

Se a execução fiscal já foi ajuizada, avalie também os embargos à execução, que dependem de garantia do juízo (art. 16, § 1º, da LEF), e a exceção de pré-executividade, restrita a matérias de ordem pública que dispensem dilação probatória. A anulatória continua possível mesmo com execução em curso, mas o art. 784, § 1º, do CPC deixa claro que ela não impede, por si só, o prosseguimento da cobrança.

Requisitos e fundamentos legais

A peça se apoia em quatro diplomas: a Lei 6.830/1980 (Lei de Execução Fiscal), o Código Tributário Nacional (Lei 5.172/1966), o Código de Processo Civil (Lei 13.105/2015) e a Constituição Federal.

Lei 6.830/1980

  • Art. 38, caput: admite a discussão judicial da dívida ativa fora da execução por mandado de segurança, ação de repetição do indébito ou ação anulatória do ato declarativo da dívida. O texto fala em depósito preparatório, mas essa exigência como condição da ação foi afastada pela Súmula Vinculante 28 do STF.
  • Art. 38, parágrafo único: a propositura da ação importa renúncia ao poder de recorrer na esfera administrativa e desistência do recurso eventualmente interposto. Por isso, avalie o momento certo de ajuizar.
  • Art. 3º: a dívida ativa regularmente inscrita goza de presunção de certeza e liquidez, que é relativa e pode ser afastada por prova inequívoca a cargo do contribuinte.

Código Tributário Nacional

  • Art. 142: o lançamento é atividade administrativa vinculada e obrigatória, que verifica o fato gerador, determina a matéria tributável, calcula o montante, identifica o sujeito passivo e, se for o caso, propõe a penalidade. A falta de qualquer desses elementos é vício do lançamento.
  • Art. 151: suspendem a exigibilidade do crédito, entre outras hipóteses, o depósito do seu montante integral (inciso II) e a concessão de medida liminar ou de tutela antecipada em outras espécies de ação judicial (inciso V).
  • Art. 156: entre as causas de extinção do crédito estão a prescrição e a decadência (inciso V) e a decisão judicial passada em julgado (inciso X).
  • Art. 173: o direito de constituir o crédito extingue-se em cinco anos, contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado (inciso I). Para tributos sujeitos a lançamento por homologação com pagamento antecipado, a regra é a do art. 150, § 4º (cinco anos do fato gerador).
  • Art. 174: a ação para a cobrança do crédito prescreve em cinco anos, contados da data da sua constituição definitiva. O parágrafo único lista as causas de interrupção, como o despacho do juiz que ordenar a citação em execução fiscal.
  • Art. 206: o crédito com exigibilidade suspensa permite a emissão de certidão positiva com efeitos de negativa, ponto sensível para empresas que participam de licitações ou precisam de crédito bancário.

CPC/2015

  • Art. 300: a tutela de urgência exige elementos que evidenciem a probabilidade do direito e o perigo de dano ou o risco ao resultado útil do processo.
  • Art. 319: requisitos da petição inicial.
  • Art. 292, II: na ação que discute a validade de ato jurídico, o valor da causa é o do ato ou de sua parte controvertida.

Estrutura da petição: o que não pode faltar

A anulatória segue o art. 319 do CPC. Mapeie a peça assim:

  • Endereçamento: Justiça Federal para tributos federais (art. 109, I, da CF); Vara da Fazenda Pública estadual ou municipal para tributos estaduais e municipais, conforme a organização judiciária local.
  • Qualificação: contribuinte (razão social, CNPJ, endereço, e-mail) e ente tributante no polo passivo (União, Estado, Distrito Federal ou Município), indicando o órgão de representação judicial.
  • Fatos: identificação precisa do crédito (número do auto de infração, do processo administrativo e da CDA, se houver), tributo, período de apuração, valor e histórico do processo administrativo.
  • Fundamentos jurídicos: um tópico por vício, começando pelos prejudiciais (decadência e prescrição), depois os vícios formais e, por fim, os materiais.
  • Tutela de urgência ou depósito: pedido autônomo de suspensão da exigibilidade (art. 151, II ou V, do CTN), com demonstração dos requisitos do art. 300 do CPC.
  • Pedidos: anulação do lançamento e extinção do crédito, cancelamento da inscrição em dívida ativa, abstenção de atos de cobrança e de inscrição em cadastros restritivos, e conversão ou levantamento do depósito conforme o resultado.
  • Provas: cópia integral do processo administrativo, perícia contábil quando o vício for de base de cálculo, documentos fiscais.
  • Valor da causa: o valor atualizado do débito impugnado, total ou parcial.
  • Opção pela audiência de conciliação (art. 319, VII, do CPC), observando que a Fazenda Pública em regra não transige sem autorização legal.

Erros comuns que levam ao indeferimento

A anulatória raramente é extinta por falta de cabimento; o que costuma falhar é a estratégia de suspensão e a delimitação do objeto. Atenção a estes pontos:

  • Depósito parcial ou em outra forma que não dinheiro: a Súmula 112 do STJ estabelece que o depósito só suspende a exigibilidade se for integral e em dinheiro. Depositar apenas o valor principal, sem multa e juros, não produz o efeito do art. 151, II.
  • Confundir seguro garantia com suspensão da exigibilidade: o seguro garantia e a fiança bancária servem para garantir o débito e, conforme o entendimento do STJ, permitir a certidão positiva com efeitos de negativa, mas não equivalem ao depósito em dinheiro para fins do art. 151 do CTN.
  • Ajuizar sem avaliar o recurso administrativo pendente: pelo art. 38, parágrafo único, da LEF, a ação importa desistência do recurso administrativo. Você pode perder uma instância gratuita e com efeito suspensivo.
  • Pedido genérico de nulidade: alegar “ilegalidade do lançamento” sem apontar qual elemento do art. 142 do CTN está viciado enfraquece a probabilidade do direito e dificulta a tutela de urgência.
  • Não juntar o processo administrativo completo: sem ele, o juiz não tem como aferir o vício, e a presunção de legitimidade da CDA (art. 3º da LEF) prevalece.
  • Calcular decadência pela regra errada: aplicar o art. 150, § 4º, quando não houve pagamento antecipado, ou o art. 173, I, quando houve, compromete a tese central. A Súmula 555 do STJ ajuda a definir a regra.

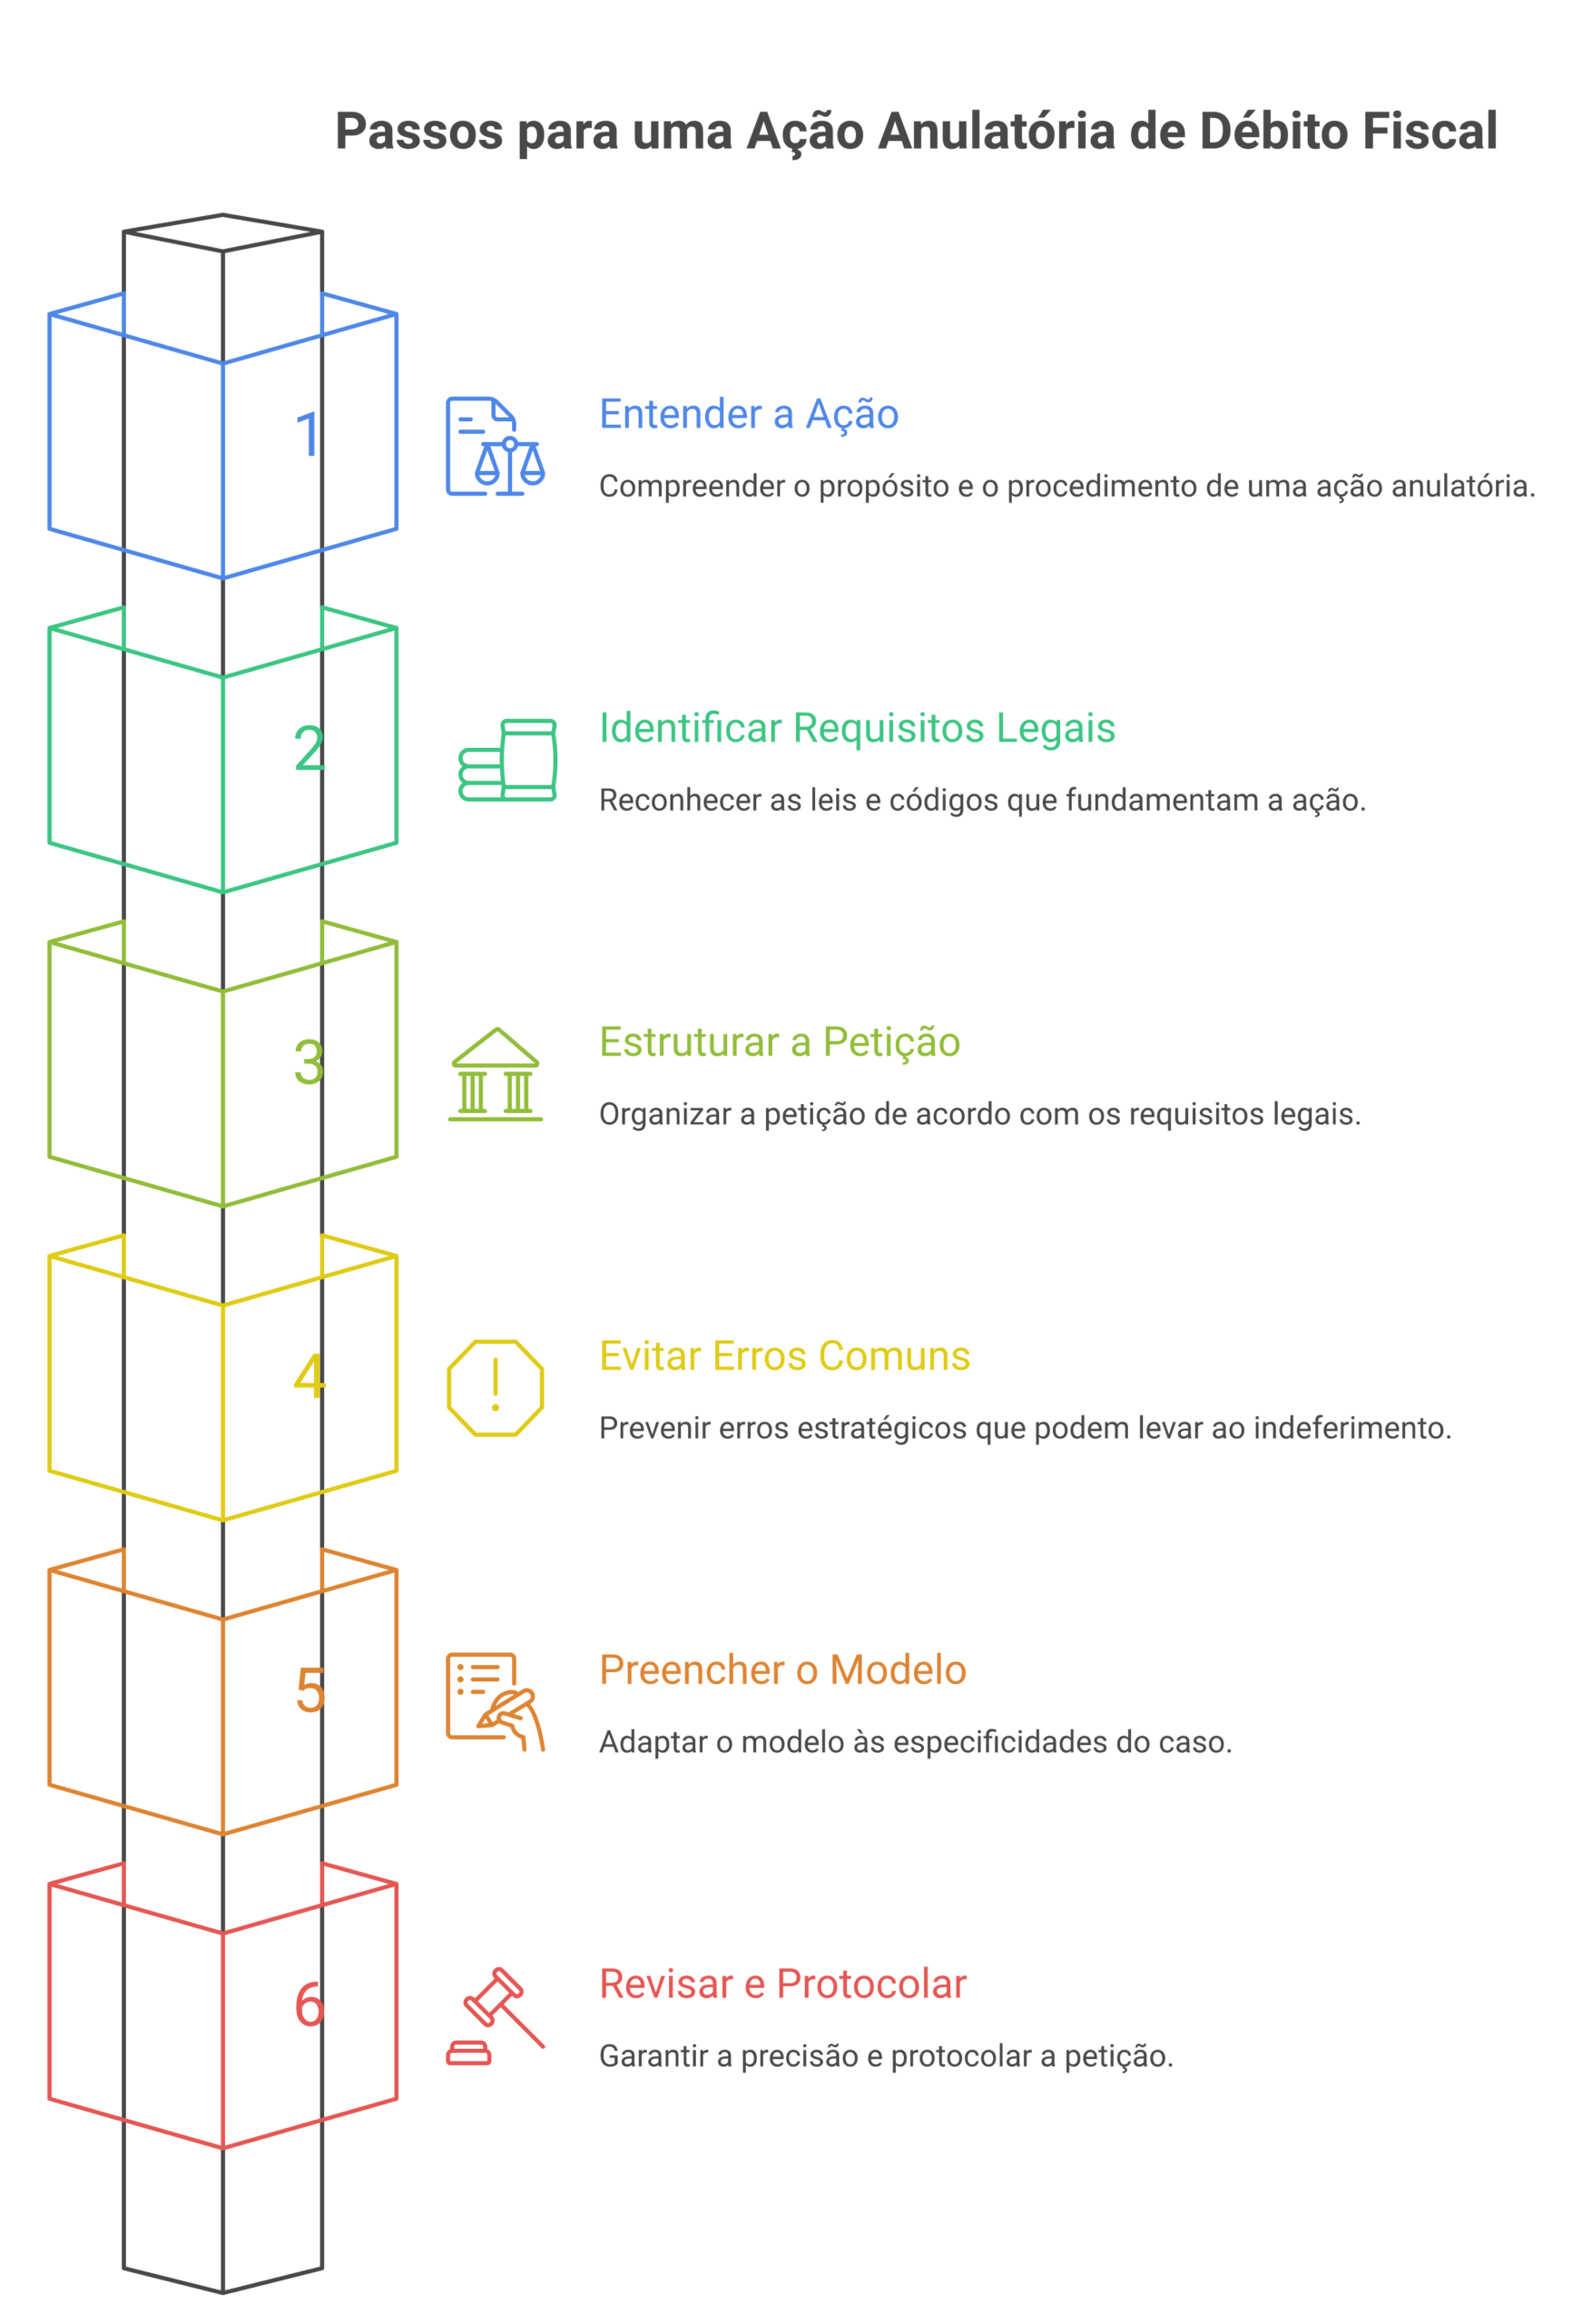
Como preencher o modelo passo a passo

O modelo foi estruturado para funcionar com tributos federais, estaduais e municipais. Siga esta sequência:

  1. Identifique o crédito com precisão. Preencha [NÚMERO DO AUTO DE INFRAÇÃO], [NÚMERO DO PROCESSO ADMINISTRATIVO], [NÚMERO DA CDA], [TRIBUTO] e [PERÍODO DE APURAÇÃO].
  2. Defina o juízo e o réu. Troque [ENTE TRIBUTANTE] e ajuste o endereçamento à Justiça Federal ou à Vara da Fazenda Pública competente.
  3. Faça a conta da decadência e da prescrição. Marque o fato gerador, o primeiro dia do exercício seguinte, a data da notificação do lançamento, a constituição definitiva e eventuais causas de interrupção. Se nenhuma das duas se aplicar, exclua os tópicos correspondentes.
  4. Escolha os vícios aplicáveis. O modelo traz tópicos de vício formal e vício material. Mantenha apenas os que o caso sustenta e desenvolva cada um com base no processo administrativo.
  5. Defina a estratégia de suspensão. Se o cliente tem liquidez, mantenha o pedido de depósito integral (atualizado com juros, multa e encargos). Se não tem, desenvolva o tópico de tutela de urgência com fatos concretos do perigo de dano: licitação próxima, contrato que exige certidão, risco de protesto ou bloqueio.
  6. Atualize o valor da causa com o demonstrativo mais recente do débito, emitido pelo órgão de cobrança.
  7. Revise a renúncia administrativa. Confirme com o cliente, por escrito, a ciência de que o ajuizamento implica desistência de eventual recurso administrativo.

Para peças correlatas, como embargos à execução fiscal e exceção de pré-executividade, veja todos os modelos da nossa biblioteca.

Baixe o modelo gratuito (.docx)

Modelo de ação anulatória de débito fiscal — atualizado em setembro/2026

Peça completa, com fundamentação atualizada e campos prontos para preencher.

📥 Baixar modelo gratuito

Aviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.

Jurisprudência e teses atuais

Os entendimentos abaixo estão consolidados em súmulas e orientam tanto o cabimento quanto a estratégia de suspensão da exigibilidade.

  • Súmula Vinculante 28 do STF: é inconstitucional a exigência de depósito prévio como requisito de admissibilidade de ação judicial na qual se pretenda discutir a exigibilidade de crédito tributário. Na prática, o depósito do art. 38 da LEF deixou de ser condição da ação e passou a ser uma faculdade do contribuinte para suspender a exigibilidade.
  • Súmula 112 do STJ: o depósito somente suspende a exigibilidade do crédito tributário se for integral e em dinheiro.
  • Súmula 436 do STJ: a entrega de declaração pelo contribuinte reconhecendo débito fiscal constitui o crédito tributário, dispensada qualquer outra providência do Fisco. Relevante para contar a prescrição de tributos declarados e não pagos.
  • Súmula 555 do STJ: quando não houver declaração do débito, o prazo decadencial para constituir o crédito conta-se exclusivamente na forma do art. 173, I, do CTN, nos casos em que a legislação atribui ao sujeito passivo o dever de antecipar o pagamento sem prévio exame da autoridade administrativa.
  • Súmula Vinculante 21 do STF e Súmula 373 do STJ: afastam a exigência de depósito ou arrolamento prévio para admissibilidade de recurso administrativo. Úteis quando o cliente ainda está na fase administrativa e você avalia se vale a pena esgotá-la antes da anulatória.
  • Garantia antecipada: o STJ admite, em recurso repetitivo, que o contribuinte ofereça caução antes da execução fiscal para obter certidão positiva com efeitos de negativa, sem que isso suspenda a exigibilidade do crédito. Consulte o teor atualizado da tese no portal do STJ antes de citá-la.

Perguntas frequentes

É obrigatório depositar o valor do débito para ajuizar a ação anulatória?

Não. A Súmula Vinculante 28 do STF declarou inconstitucional a exigência de depósito prévio como requisito para discutir crédito tributário em juízo. O depósito é facultativo e serve para suspender a exigibilidade do crédito, nos termos do art. 151, II, do CTN.

A ação anulatória impede a execução fiscal?

Não por si só. O art. 784, § 1º, do CPC prevê que a ação relativa ao débito não inibe a execução. Para impedir a cobrança, é preciso suspender a exigibilidade do crédito com depósito integral em dinheiro ou com tutela de urgência (art. 151, II e V, do CTN).

Qual a diferença entre ação anulatória e embargos à execução fiscal?

A anulatória pode ser proposta antes ou durante a execução e não exige garantia do juízo. Os embargos à execução só cabem depois de ajuizada a execução fiscal e dependem de garantia, conforme o art. 16, § 1º, da Lei 6.830/1980.

Ajuizar a anulatória encerra o processo administrativo?

Sim. O parágrafo único do art. 38 da Lei 6.830/1980 estabelece que a propositura da ação importa renúncia ao poder de recorrer na esfera administrativa e desistência do recurso já interposto. Avalie o momento do ajuizamento com o cliente.

Posso alegar decadência e prescrição na ação anulatória?

Sim. Decadência e prescrição extinguem o crédito tributário (art. 156, V, do CTN) e costumam ser os primeiros fundamentos da peça. A decadência segue o art. 173 ou o art. 150, § 4º, do CTN, e a prescrição segue o art. 174, contada da constituição definitiva do crédito.

Um bom modelo de ação tributária atrai clientes empresariais — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.

Referências

Pedro Campos
— Especialista em Automação de Atendimento

Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
  • Sem tags

Leave A Reply Now

Send Us A Message

Your email address will not be published. Required fields are marked *

Leia mais no blog