Quando o cliente chega com um auto de infração mantido no processo administrativo, uma inscrição em dívida ativa ou uma CDA prestes a virar execução fiscal, a ação anulatória de débito fiscal costuma ser o caminho mais amplo para discutir o crédito tributário. Ela permite atacar o lançamento por vícios formais e materiais, com instrução probatória completa (inclusive perícia), algo que o mandado de segurança não comporta.
O problema é que a anulatória, sozinha, não impede a cobrança. Se você não trabalhar a suspensão da exigibilidade, por depósito integral ou tutela de urgência, o cliente continua sem certidão de regularidade e exposto à execução fiscal, com bloqueio de contas. Este guia mostra como estruturar a peça e traz um modelo pronto para adaptar.
Resposta rápida: A ação anulatória de débito fiscal está prevista no art. 38 da Lei 6.830/1980 (LEF) e serve para desconstituir o lançamento tributário (art. 142 do CTN) e o crédito dele decorrente. O depósito prévio não é requisito para ajuizar a ação (Súmula Vinculante 28 do STF), mas só o depósito do montante integral ou uma tutela de urgência suspendem a exigibilidade do crédito, nos termos do art. 151, II e V, do CTN. Decadência e prescrição (arts. 173 e 174 do CTN) estão entre os fundamentos mais fortes da peça.
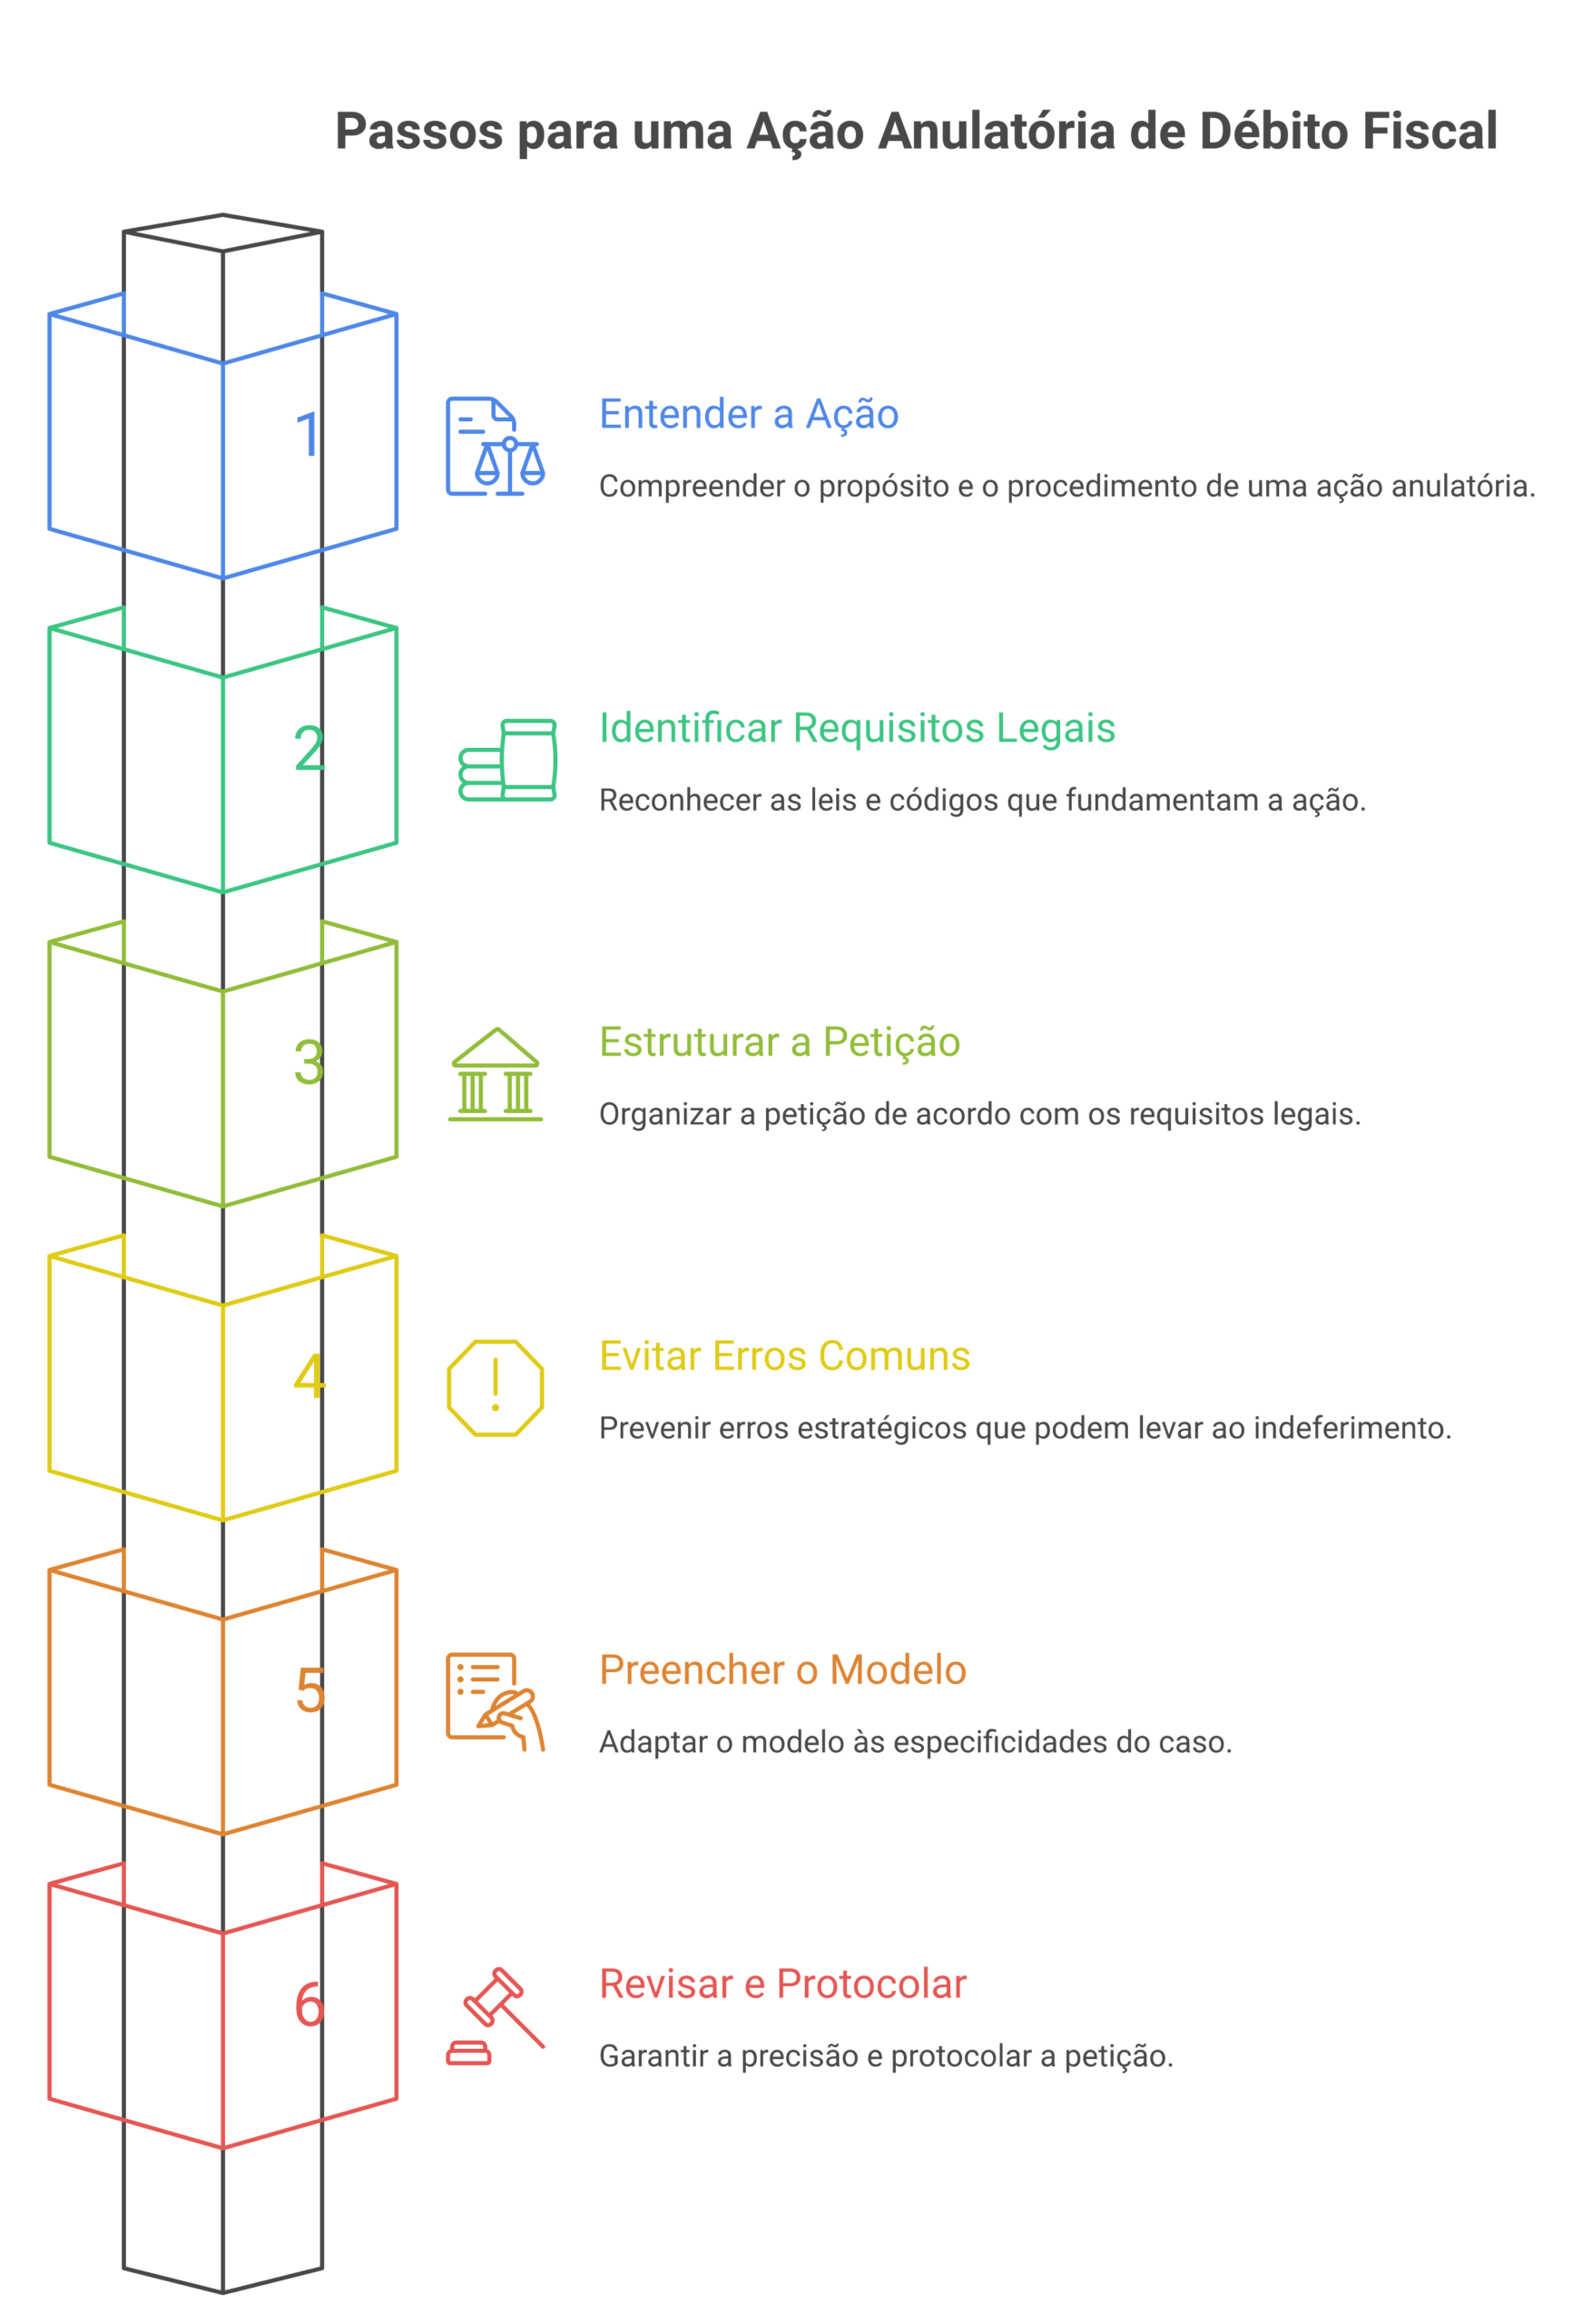
A ação anulatória é uma ação de conhecimento, pelo procedimento comum do CPC, em que o contribuinte pede a declaração de nulidade do ato de lançamento e a extinção do crédito tributário correspondente. É a via adequada quando o crédito já foi constituído, por auto de infração, notificação de lançamento ou inscrição em dívida ativa, e o contribuinte quer discuti-lo sem aguardar a execução fiscal.
As hipóteses de cabimento mais comuns:
Se a execução fiscal já foi ajuizada, avalie também os embargos à execução, que dependem de garantia do juízo (art. 16, § 1º, da LEF), e a exceção de pré-executividade, restrita a matérias de ordem pública que dispensem dilação probatória. A anulatória continua possível mesmo com execução em curso, mas o art. 784, § 1º, do CPC deixa claro que ela não impede, por si só, o prosseguimento da cobrança.
A peça se apoia em quatro diplomas: a Lei 6.830/1980 (Lei de Execução Fiscal), o Código Tributário Nacional (Lei 5.172/1966), o Código de Processo Civil (Lei 13.105/2015) e a Constituição Federal.
A anulatória segue o art. 319 do CPC. Mapeie a peça assim:
A anulatória raramente é extinta por falta de cabimento; o que costuma falhar é a estratégia de suspensão e a delimitação do objeto. Atenção a estes pontos:
O modelo foi estruturado para funcionar com tributos federais, estaduais e municipais. Siga esta sequência:
Para peças correlatas, como embargos à execução fiscal e exceção de pré-executividade, veja todos os modelos da nossa biblioteca.
Modelo de ação anulatória de débito fiscal — atualizado em setembro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os entendimentos abaixo estão consolidados em súmulas e orientam tanto o cabimento quanto a estratégia de suspensão da exigibilidade.
Não. A Súmula Vinculante 28 do STF declarou inconstitucional a exigência de depósito prévio como requisito para discutir crédito tributário em juízo. O depósito é facultativo e serve para suspender a exigibilidade do crédito, nos termos do art. 151, II, do CTN.
Não por si só. O art. 784, § 1º, do CPC prevê que a ação relativa ao débito não inibe a execução. Para impedir a cobrança, é preciso suspender a exigibilidade do crédito com depósito integral em dinheiro ou com tutela de urgência (art. 151, II e V, do CTN).
A anulatória pode ser proposta antes ou durante a execução e não exige garantia do juízo. Os embargos à execução só cabem depois de ajuizada a execução fiscal e dependem de garantia, conforme o art. 16, § 1º, da Lei 6.830/1980.
Sim. O parágrafo único do art. 38 da Lei 6.830/1980 estabelece que a propositura da ação importa renúncia ao poder de recorrer na esfera administrativa e desistência do recurso já interposto. Avalie o momento do ajuizamento com o cliente.
Sim. Decadência e prescrição extinguem o crédito tributário (art. 156, V, do CTN) e costumam ser os primeiros fundamentos da peça. A decadência segue o art. 173 ou o art. 150, § 4º, do CTN, e a prescrição segue o art. 174, contada da constituição definitiva do crédito.
Um bom modelo de ação tributária atrai clientes empresariais — mas é no WhatsApp que eles fecham contrato. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Leave A Reply Now