O cheque especial é um dos produtos bancários que mais geram reclamações de clientes: o limite é liberado automaticamente na conta-corrente, o saldo negativo se acumula quase sem que o correntista perceba e, quando ele procura o escritório, a dívida já cresceu com juros, IOF e tarifas que ninguém soube explicar. A pergunta que chega ao advogado é sempre a mesma: “esse valor está certo?”.
Responder exige método. Antes de falar em abusividade, é preciso saber que taxa foi pactuada, se houve capitalização de juros, que encargos entraram no saldo devedor e se o banco cobrou acima do que a regulamentação do Conselho Monetário Nacional (CMN) permite. Sem esses dados, a revisional vira reclamação genérica e esbarra em súmulas consolidadas do STJ.
Este guia reúne os fundamentos, a estrutura da peça, os erros mais comuns e um modelo completo de ação revisional de cheque especial com repetição de indébito, exibição de extratos e perícia contábil.
Resposta rápida: a ação revisional de cheque especial se funda no Código de Defesa do Consumidor, aplicável aos bancos (Súmula 297 do STJ), e no art. 42, parágrafo único, do CDC para a repetição do indébito. Taxa acima de 12% ao ano, por si só, não indica abusividade (Súmula 382 do STJ), e o juiz não pode reconhecer de ofício a abusividade de cláusula bancária (Súmula 381 do STJ). Por isso, a inicial precisa apontar os encargos contestados, demonstrar a abusividade ou a ilegalidade no caso concreto e pedir expressamente a perícia contábil.
A ação revisional de cheque especial é a demanda pela qual o correntista pede ao Judiciário que reveja as cláusulas e os encargos do contrato de abertura de crédito em conta-corrente, recalcule o saldo devedor e restitua o que foi cobrado a mais. Costuma vir cumulada com repetição de indébito e, quando há débito em discussão, com pedido para que a inscrição em cadastros de inadimplentes seja evitada quanto ao valor controvertido.
Ela cabe em hipóteses como estas:
A base é o Código de Defesa do Consumidor (Lei 8.078/1990), aplicável às instituições financeiras (Súmula 297 do STJ), em conjunto com o Código de Processo Civil (Lei 13.105/2015) e o Código Civil (Lei 10.406/2002).
Direitos básicos do consumidor (CDC, art. 6º). Interessam principalmente o direito à informação adequada e clara (inciso III), a modificação de cláusulas que estabeleçam prestações desproporcionais (inciso V) e a facilitação da defesa, com inversão do ônus da prova quando houver verossimilhança ou hipossuficiência (inciso VIII).
Informação no crédito (CDC, arts. 46 e 52). O consumidor não fica obrigado por cláusulas que não teve oportunidade de conhecer previamente, e o fornecedor de crédito deve informar, prévia e adequadamente, preço, juros, acréscimos, número e periodicidade das prestações e soma total a pagar.
Práticas e cláusulas abusivas (CDC, arts. 39 e 51). É vedado exigir do consumidor vantagem manifestamente excessiva (art. 39, V) e são nulas as cláusulas que estabeleçam obrigações iníquas ou abusivas, que coloquem o consumidor em desvantagem exagerada ou sejam incompatíveis com a boa-fé e a equidade (art. 51, IV), bem como as que permitam variação unilateral do preço (art. 51, X).
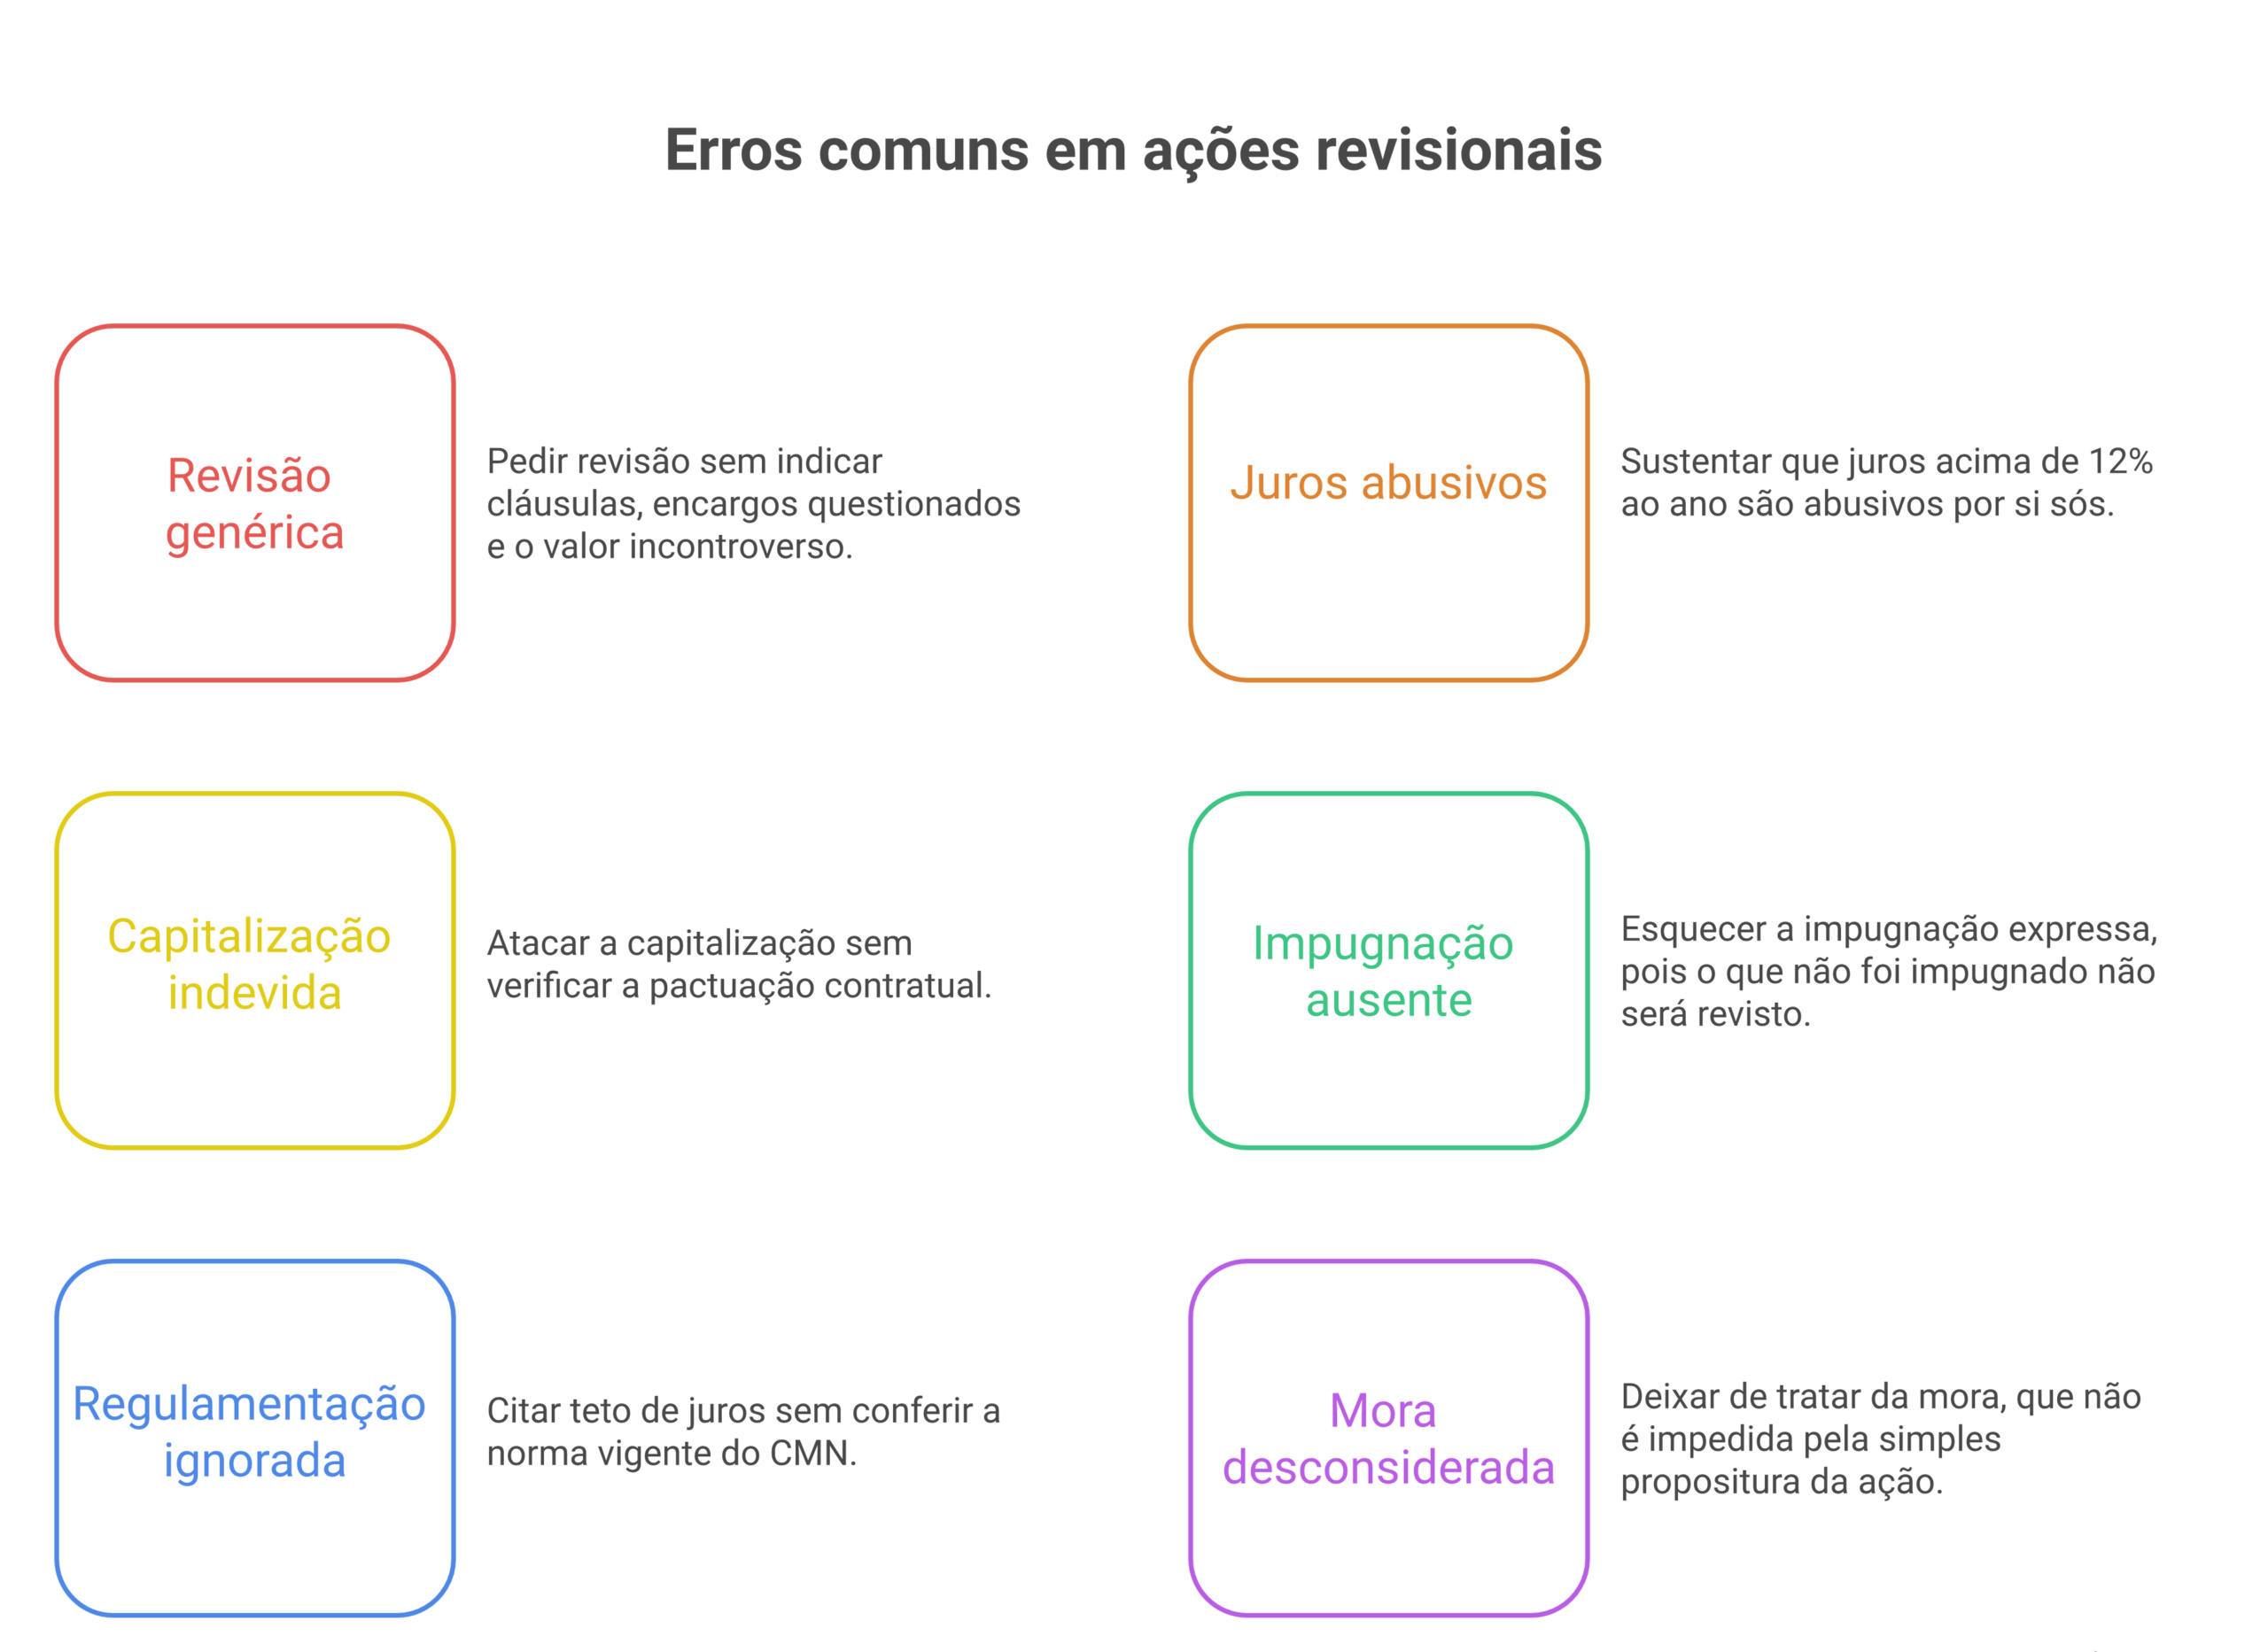
Juros remuneratórios (Súmulas 382 e 296 do STJ). A estipulação de juros acima de 12% ao ano, por si só, não indica abusividade (Súmula 382). A abusividade exige comparação com a taxa média de mercado e demonstração de discrepância relevante no caso concreto. O repetitivo do STJ sobre juros remuneratórios em contratos bancários (Tema 27) admite a revisão das taxas em situações excepcionais, desde que caracterizada a relação de consumo e demonstrada cabalmente a abusividade, diante das peculiaridades do caso concreto. A Súmula 296 trata do período de inadimplência: os juros remuneratórios, não cumuláveis com a comissão de permanência, são devidos à taxa média de mercado estipulada pelo Banco Central, limitada ao percentual contratado. Confira a redação atual do Tema 27 no site do STJ antes de citá-lo.
Capitalização (Súmulas 539 e 541 do STJ). É permitida a capitalização de juros com periodicidade inferior à anual em contratos bancários celebrados a partir de 31/3/2000, desde que expressamente pactuada (Súmula 539). A previsão de taxa anual superior ao duodécuplo da taxa mensal basta para a cobrança da taxa efetiva anual contratada (Súmula 541).
Regulamentação do CMN. A Resolução CMN 4.765/2019 estabeleceu o limite de juros do cheque especial (8% ao mês, a partir de janeiro de 2020) e previu, em seu art. 2º, tarifa de disponibilização de limite para valores acima de determinado patamar, dispositivo que o STF declarou inconstitucional na ADI 6.407. Como normas do CMN são alteradas e consolidadas com frequência, confira o texto vigente, o percentual e a data de início de vigência na busca de normas do Banco Central antes de citá-la na peça.
Repetição do indébito (CDC, art. 42, parágrafo único). O consumidor cobrado em quantia indevida tem direito à restituição pelo dobro do que pagou em excesso, com correção monetária e juros legais, salvo engano justificável. A Corte Especial do STJ (Tema 929) assentou que a devolução em dobro dispensa a prova de má-fé, bastando que a cobrança contrarie a boa-fé objetiva. A tese havia sido modulada para as cobranças posteriores a 30/03/2021, mas, em julgamento concluído em 15/09/2026, a Corte Especial afastou a modulação, e o acórdão ainda aguardava publicação quando este texto foi revisado; confira a redação final da tese e o seu alcance temporal antes de pedir a dobra para cobranças antigas. Subsidiariamente, cabe a restituição simples (arts. 876 e 884 do Código Civil).
Discriminação das obrigações (CPC, art. 330, §§2º e 3º). Na ação que pretenda revisar obrigação decorrente de empréstimo, financiamento ou alienação de bens, o autor deve discriminar na inicial, sob pena de inépcia, as obrigações que pretende controverter, quantificando o valor incontroverso do débito, o qual deve continuar a ser pago no tempo e modo contratados. É o requisito que mais derruba revisionais genéricas.
Controle de ofício (Súmula 381 do STJ). É vedado ao julgador conhecer de ofício da abusividade das cláusulas nos contratos bancários. Cada cláusula atacada precisa estar identificada e impugnada na inicial.
Competência e rito. O consumidor pode propor a ação em seu domicílio (CDC, art. 101, I). O Juizado Especial Cível tem teto de 40 salários-mínimos (art. 3º, I, da Lei 9.099/1995), mas a perícia contábil complexa pode levar à declaração de incompetência; a Vara Cível costuma ser mais segura.
A peça é uma petição inicial e deve cumprir o art. 319 do CPC:
O modelo traz blocos opcionais entre colchetes. Para adaptá-lo:
Para outras ações de direito do consumidor e bancário, veja todos os modelos disponíveis no blog.
Modelo de ação revisional de cheque especial — atualizado em outubro/2026
Peça completa, com fundamentação atualizada e campos prontos para preencher.
📥 Baixar modelo gratuitoAviso: este modelo é um ponto de partida elaborado para fins educativos. Revise a vigência da legislação e da jurisprudência citadas e adapte a peça às particularidades do caso concreto antes de protocolar. Este conteúdo não constitui consultoria jurídica.
Os entendimentos que mais pesam:
Não necessariamente. Pela Súmula 382 do STJ, a taxa acima de 12% ao ano, por si só, não indica abusividade. É preciso comparar com a taxa média de mercado e demonstrar discrepância relevante, ou provar que a cobrança excedeu o contratado ou o limite regulamentar vigente na época.
A regulamentação do CMN (Resolução 4.765/2019) estabeleceu teto para a taxa de juros do cheque especial, de 8% ao mês. Como as normas do CMN são alteradas e consolidadas, confira o texto vigente e o período de vigência na busca de normas do Banco Central antes de citá-lo na petição.
Sim, em regra. O art. 330, §§2º e 3º, do CPC exige que o autor discrimine as obrigações controvertidas, quantifique o valor incontroverso e continue a pagá-lo no tempo e modo contratados. Além disso, a propositura da ação não impede a mora (Súmula 380 do STJ).
Não. A Súmula 381 do STJ veda o conhecimento de ofício da abusividade de cláusulas em contratos bancários. Por isso, cada cláusula ou encargo contestado deve estar impugnado na inicial, com o respectivo pedido.
O cliente pode requerer os extratos ao banco e, se houver recusa, é possível pedir a exibição judicial de documentos (arts. 396 e seguintes do CPC), com base também no direito à informação (CDC, art. 6º, III). Se o banco não exibir sem justificativa, o juiz pode admitir como verdadeiros os fatos que o documento pretendia provar (art. 400 do CPC).
Clientes endividados procuram advogado pelo celular — e é no WhatsApp que decidem quem contratar. A Sábio Adv organiza a captação e o atendimento do seu escritório com IA na API Oficial do WhatsApp, respondendo leads 24/7 sem perder o toque humano. Conheça a plataforma.
Seu arquivo começou a baixar. Se não iniciou, clique aqui. Você será redirecionado em instantes…
Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
Conquiste clientes na pré-venda e fidelize na pós-venda, tudo com a agilidade e eficiência da IA diretamente no seu WhatsApp.
Comentarios encerrados