Modelo de Ação Revisional de Financiamento de Veículo: O Que Precisa Ter + Download Grátis

Modelo de Ação Revisional de Financiamento de Veículo: O Que Precisa Ter + Download Grátis

Resposta rápida: A ação revisional de financiamento de veículo pede ao juiz a revisão das cláusulas abusivas do contrato — juros muito acima da média do Banco Central, tarifas e seguros embutidos sem opção de escolha — com recálculo do débito e devolução do que foi pago a mais, com base no CDC e nos arts. 317 e 478 do Código Civil.

O financiamento de veículo é um dos contratos mais padronizados do mercado — e um dos que mais escondem encargos que o cliente só percebe depois de assinar: tarifa de cadastro, avaliação do bem, registro de contrato, seguros embutidos no valor financiado e uma taxa de juros que, não raro, fica bem acima da média divulgada pelo Banco Central para a mesma modalidade. Somados e capitalizados ao longo de 48 ou 60 parcelas, esses valores mudam o preço real do carro.

A ação revisional é o instrumento processual para colocar esse contrato na mesa do juiz: exibir o instrumento e a planilha da dívida, comparar a taxa pactuada com a média de mercado, expurgar as cobranças indevidas e recuperar o que foi pago a mais. Mas ela exige técnica — pedidos genéricos de “revisar tudo” são a receita para indeferimento ou improcedência.

Neste guia, você baixa gratuitamente um modelo completo de petição inicial em .docx e entende cada seção da peça: quando essa ação é cabível, os fundamentos que sustentam a revisão (CDC e Código Civil), os pedidos que não podem faltar — exibição do contrato, revisão de cláusulas e repetição do indébito — e os erros que mais derrubam revisionais na prática.
Visão geral: modelo ação revisional financiamento de veículo

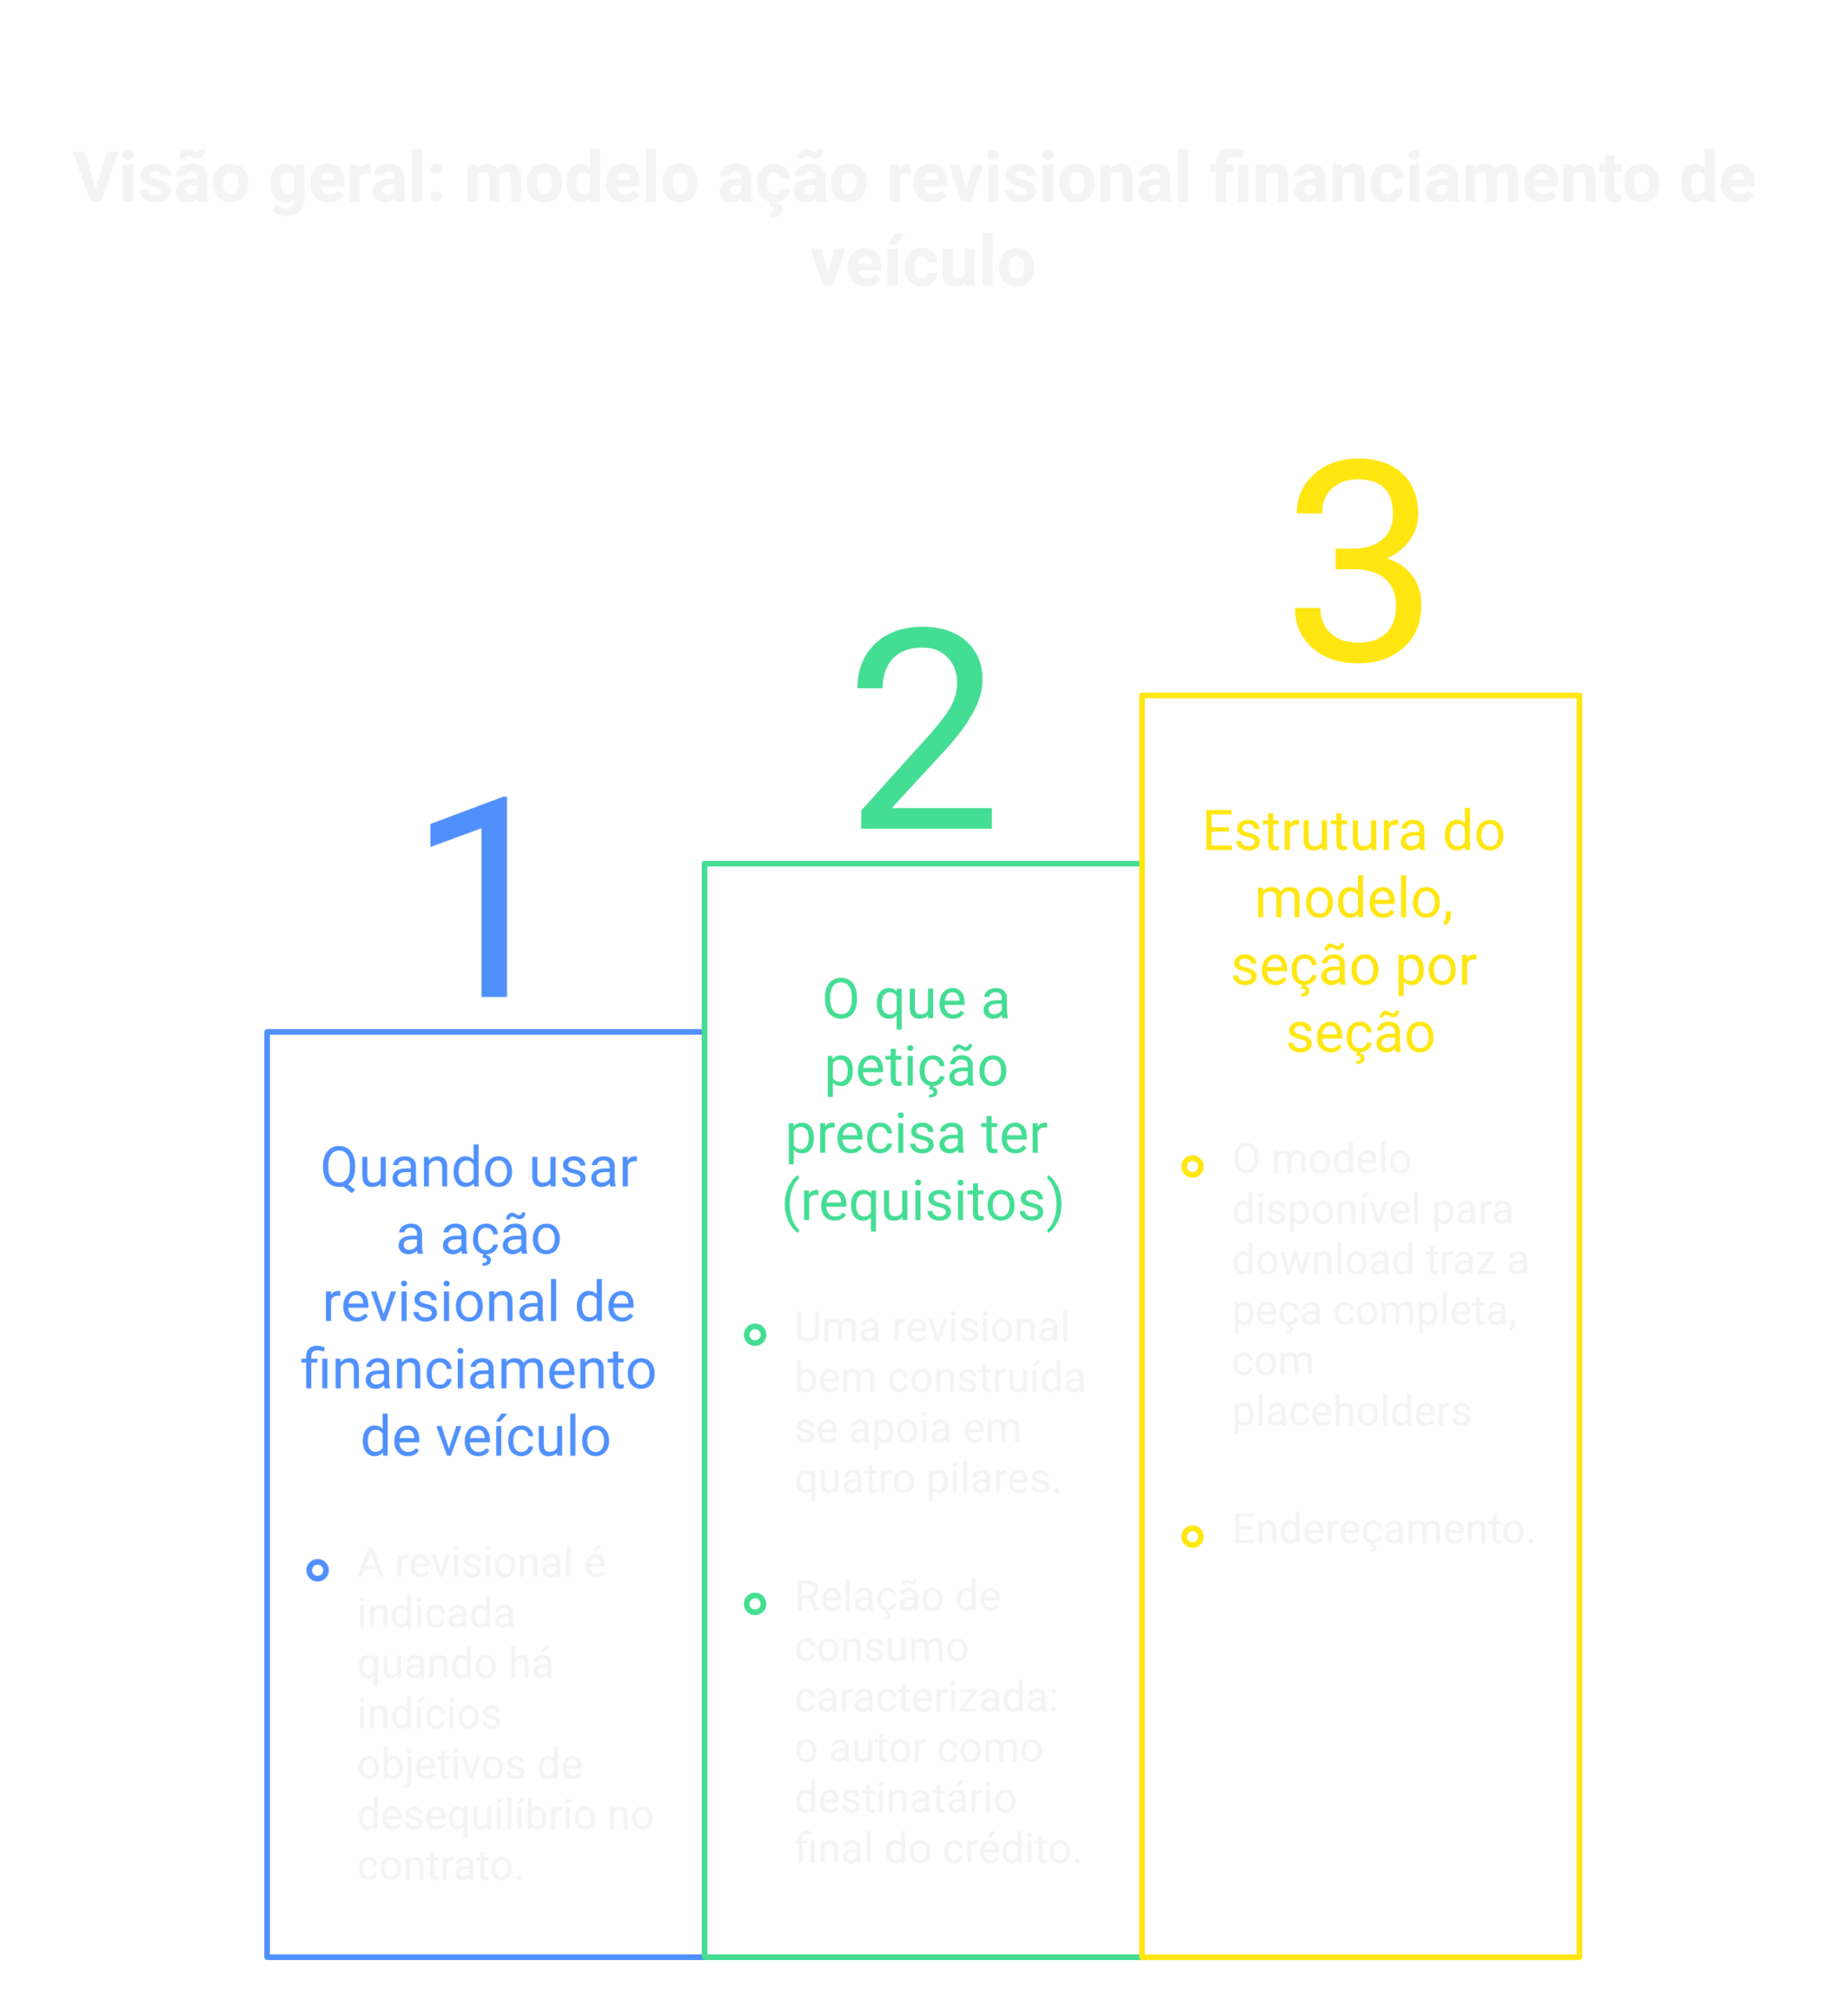
Quando usar a ação revisional de financiamento de veículo

A revisional é indicada quando há indícios objetivos de desequilíbrio no contrato. Os cenários mais comuns:

  • Juros muito acima da média de mercado: a taxa do contrato supera de forma relevante a taxa média divulgada pelo Banco Central para financiamento de veículos no mês da contratação;
  • Tarifas administrativas empilhadas: tarifa de cadastro, avaliação do bem, registro de contrato e similares cobradas sem transparência ou em duplicidade;
  • Seguros e serviços embutidos (venda casada): seguro prestamista, assistências e pacotes incluídos no valor financiado sem que o cliente tenha tido liberdade real de recusar — prática vedada pelo art. 39, I, do CDC;
  • Capitalização de juros em desacordo com o pactuado: a forma de incidência dos juros aplicada na prática diverge do que o contrato prevê, o que só a perícia contábil revela com precisão;
  • Consumidor sem acesso ao próprio contrato: o banco não fornece a via integral do instrumento nem a planilha de evolução da dívida — situação em que o pedido de exibição de documentos é essencial.

A revisional também aparece como estratégia defensiva: quem já está em atraso e na iminência de uma busca e apreensão pode ter na revisão do débito um caminho para rediscutir o valor efetivamente devido. Nesses casos, porém, o timing e os pedidos mudam — e a avaliação profissional é ainda mais crítica, porque a ação revisional, por si só, não suspende o pagamento das parcelas.

O que a petição precisa ter (requisitos)

Uma revisional bem construída se apoia em quatro pilares:

  • Relação de consumo caracterizada: o autor como destinatário final do crédito (art. 2º do CDC) e o banco como fornecedor de serviços financeiros (art. 3º, § 2º) — a aplicação do CDC às instituições financeiras é pacífica e sumulada pelo STJ. Daí decorrem a inversão do ônus da prova (art. 6º, VIII) e a proteção contra cláusulas abusivas;
  • Fundamento revisional expresso: o art. 6º, V, do CDC garante a modificação de cláusulas que estabeleçam prestações desproporcionais; o Código Civil reforça com a correção do valor da prestação em caso de desproporção manifesta (art. 317) e a revisão por onerosidade excessiva (art. 478);
  • Delimitação precisa das cláusulas controvertidas: a inicial deve dizer exatamente o que ataca — qual taxa, quais tarifas, quais seguros, qual forma de capitalização — e, sempre que possível, quantificar o valor incontroverso e o controvertido;
  • Prova mínima e pedido de perícia: demonstrativo da taxa média do BACEN da época da contratação, comprovantes de pagamento e, como fecho, o pedido de perícia contábil para apurar os excessos com exatidão.

Três pedidos são a espinha dorsal da peça: a exibição do contrato e da planilha do débito (art. 396 do CPC), a revisão das cláusulas abusivas com recálculo integral da dívida, e a repetição do indébito (art. 42, parágrafo único, do CDC), com possibilidade de compensação com o saldo devedor.

Estrutura do modelo, seção por seção

O modelo disponível para download traz a peça completa, com placeholders [ENTRE COLCHETES] em todos os pontos de personalização:

  1. Endereçamento: vara cível da comarca competente;
  2. Qualificação: autor consumidor e instituição financeira ré, com CNPJ e endereço;
  3. Gratuidade e audiência de conciliação: tópicos opcionais logo na abertura;
  4. Dos fatos: dados do contrato (número, data, veículo, valor financiado, parcelas, taxa informada) e a narrativa objetiva dos encargos identificados como indevidos;
  5. Do direito, em sete subtópicos: relação de consumo e inversão do ônus da prova; possibilidade de revisão (CDC art. 6º, V; CC arts. 317 e 478); juros remuneratórios comparados à média do BACEN; capitalização de juros tratada conforme a pactuação e a legislação de regência; tarifas, seguros e venda casada (CDC arts. 39, I, e 51, IV); repetição do indébito (CDC art. 42, parágrafo único); e exibição de documentos (CPC art. 396);
  6. Dos pedidos: citação; exibição do contrato e da planilha; inversão do ônus da prova; revisão das cláusulas com adequação dos juros, afastamento da capitalização irregular e nulidade das tarifas e seguros impostos; recálculo do débito; restituição dos valores pagos a maior; perícia contábil; e sucumbência;
  7. Valor da causa: em regra, o proveito econômico pretendido;
  8. Fecho e checklist: assinatura com OAB/UF e a lista de documentos que instruem a inicial, incluindo o demonstrativo da taxa média do Banco Central.
📌 Pontos-chave
  • O CDC se aplica aos contratos bancários — entendimento pacífico e sumulado pelo STJ;
  • Fundamentos da revisão: CDC art. 6º, V + Código Civil arts. 317 e 478;
  • Abusividade de juros se demonstra por comparação com a taxa média do BACEN da mesma modalidade e período;
  • Tríade de pedidos essenciais: exibição do contrato (CPC art. 396), revisão das cláusulas e repetição do indébito (CDC art. 42, parágrafo único);
  • Venda casada de seguros e serviços é vedada (CDC art. 39, I) e a cláusula abusiva é nula (art. 51, IV);
  • A perícia contábil é quem quantifica o excesso — peça-a sempre;
  • A ação, por si só, não suspende o pagamento das parcelas.

Erros comuns

  • Pedido genérico de revisão: pedir “a revisão de todas as cláusulas abusivas” sem individualizar quais taxas, tarifas e encargos se ataca leva à emenda ou ao indeferimento — a lei processual exige a delimitação das obrigações controvertidas nesse tipo de ação;
  • Não juntar o comparativo do BACEN: alegar juros abusivos sem o demonstrativo da taxa média de mercado da época da contratação deixa a tese sem lastro;
  • Parar de pagar as parcelas: abandonar o pagamento na expectativa de que a ação “congele” o contrato expõe o cliente à mora e à busca e apreensão — qualquer estratégia de depósito ou consignação exige pedido próprio e decisão judicial;
  • Copiar jurisprudência sem conferir: revisionais antigas circulam com ementas e súmulas desatualizadas ou inexistentes; cada precedente citado precisa ser verificado na fonte antes de ir para a peça;
  • Ignorar o pedido de exibição: sem o contrato e a planilha nos autos, a perícia trabalha no escuro — o pedido do art. 396 do CPC deve vir desde a inicial quando o consumidor não tem os documentos;
  • Valor da causa desconectado do proveito econômico: estimar mal o valor controvertido gera impugnação e problemas de custas e alçada.

Como adaptar o modelo ao seu caso

  1. Reúna os dados do contrato: número, data, valor financiado, quantidade e valor das parcelas, taxa informada — e, se o cliente não tiver a via integral, mantenha o pedido de exibição;
  2. Puxe a taxa média do BACEN: consulte a série histórica de taxas de juros para aquisição de veículos por pessoa física no site do Banco Central, referente ao mês da contratação, e junte o demonstrativo;
  3. Liste os encargos concretos: percorra o contrato e os comprovantes marcando cada tarifa, seguro e serviço cobrado — a seção de fatos e o pedido devem citar um a um;
  4. Calibre o tópico de capitalização: escolha entre as duas redações do modelo (capitalização não pactuada com clareza x aplicada em desacordo com o pactuado) conforme o que os documentos indicam;
  5. Quantifique com planilha: sempre que possível, junte cálculo revisional de contador indicando o valor incontroverso e o controvertido — isso dá musculatura ao pedido e orienta a perícia;
  6. Decida os opcionais: gratuidade da justiça, audiência de conciliação e a forma da repetição (em dobro ou simples, em pedido subsidiário) devem refletir a realidade do cliente;
  7. Avalie o contexto de mora: se há atraso ou busca e apreensão em curso, a estratégia muda — considere o cabimento de pedidos ligados ao valor incontroverso e trate o tema expressamente na peça.

Perguntas Frequentes

O CDC se aplica a contratos de financiamento de veículo com bancos?

Sim. A aplicabilidade do Código de Defesa do Consumidor às instituições financeiras é entendimento pacífico, inclusive sumulado pelo STJ. Isso garante ao consumidor direitos como a revisão de cláusulas desproporcionais (art. 6º, V), a inversão do ônus da prova (art. 6º, VIII) e a nulidade de cláusulas abusivas (art. 51, IV).

Quando os juros do financiamento são considerados abusivos?

Não existe um percentual fixo. A abusividade é aferida caso a caso, comparando a taxa pactuada com a taxa média de mercado divulgada pelo Banco Central para a mesma modalidade de crédito no mesmo período. Quando a taxa contratada supera de forma significativa essa média, sem justificativa, abre-se espaço para revisão judicial.

Posso pedir a devolução dos valores cobrados a mais?

Sim. Reconhecida a cobrança indevida, cabe a repetição do indébito na forma do art. 42, parágrafo único, do CDC — em dobro quando presentes os pressupostos legais, ou de forma simples —, sempre com correção monetária, sendo possível ainda compensar o valor com eventual saldo devedor.

E se eu não tiver a cópia do contrato de financiamento?

O modelo já inclui pedido de exibição de documentos: com base no art. 396 do CPC, requer-se que o banco apresente nos autos a via integral do contrato e a planilha de evolução do débito, que são documentos comuns às partes. A ausência do contrato não impede o ajuizamento da ação.

Entrar com ação revisional suspende o pagamento das parcelas?

Não automaticamente. A simples propositura da ação não autoriza parar de pagar nem impede, por si só, a busca e apreensão em caso de inadimplência. Estratégias como o depósito do valor incontroverso dependem de pedido específico e de decisão judicial, e devem ser avaliadas por advogado no caso concreto.
Erros comuns
Erros comuns

Leia também

⚠️ Este modelo é material de apoio e ponto de partida. Cada caso exige análise e adaptação por advogado(a) habilitado(a). Este conteúdo não substitui aconselhamento jurídico.

Escritórios que trabalham com revisionais costumam receber dezenas de consultas parecidas pelo WhatsApp — e perder boa parte delas por demora na resposta. O Sábio Adv resolve isso com uma inteligência artificial treinada para escritórios de advocacia: ela atende no WhatsApp, faz a triagem do caso, coleta contrato e comprovantes e agenda a consulta antes que o cliente procure o concorrente.
Pedro Campos
— Especialista em Automação de Atendimento

Pedro Campos é especialista em automação de atendimento no Sábio Adv, desenhando fluxos de IA que respondem clientes 24/7 no WhatsApp sem perder o toque humano do escritório.
  • Sem tags

Leave A Reply Now

Send Us A Message

Your email address will not be published. Required fields are marked *

Leia mais no blog